26 เมษายน 2025
หุ้นกลุ่มป้องกันประเทศปรับตัวขึ้นท่ามกลางความไม่แน่นอนด้านภาษีศุลกากรและแผนทางทหารของยุโรป
เมื่อประธานาธิบดีโดนัลด์ เจ. ทรัมป์ ชนะการเลือกตั้งปี 2024 และเตรียมเริ่มวาระที่สอง ทีมงานของเขาได้แจ้งต่อเจ้าหน้าที่ยุโรปว่า เขาคาดหวังให้แต่ละประเทศใช้จ่ายอย่างน้อย 5% ของผลิตภัณฑ์มวลรวมภายในประเทศ (Gross Domestic Product: GDP) เพื่อสร้างขีดความสามารถทางทหาร ณ ปี 2024 มีการประเมินว่า1 แทบทุกประเทศ แม้แต่สหรัฐอเมริกา ยังต่ำกว่าเป้าหมายนี้
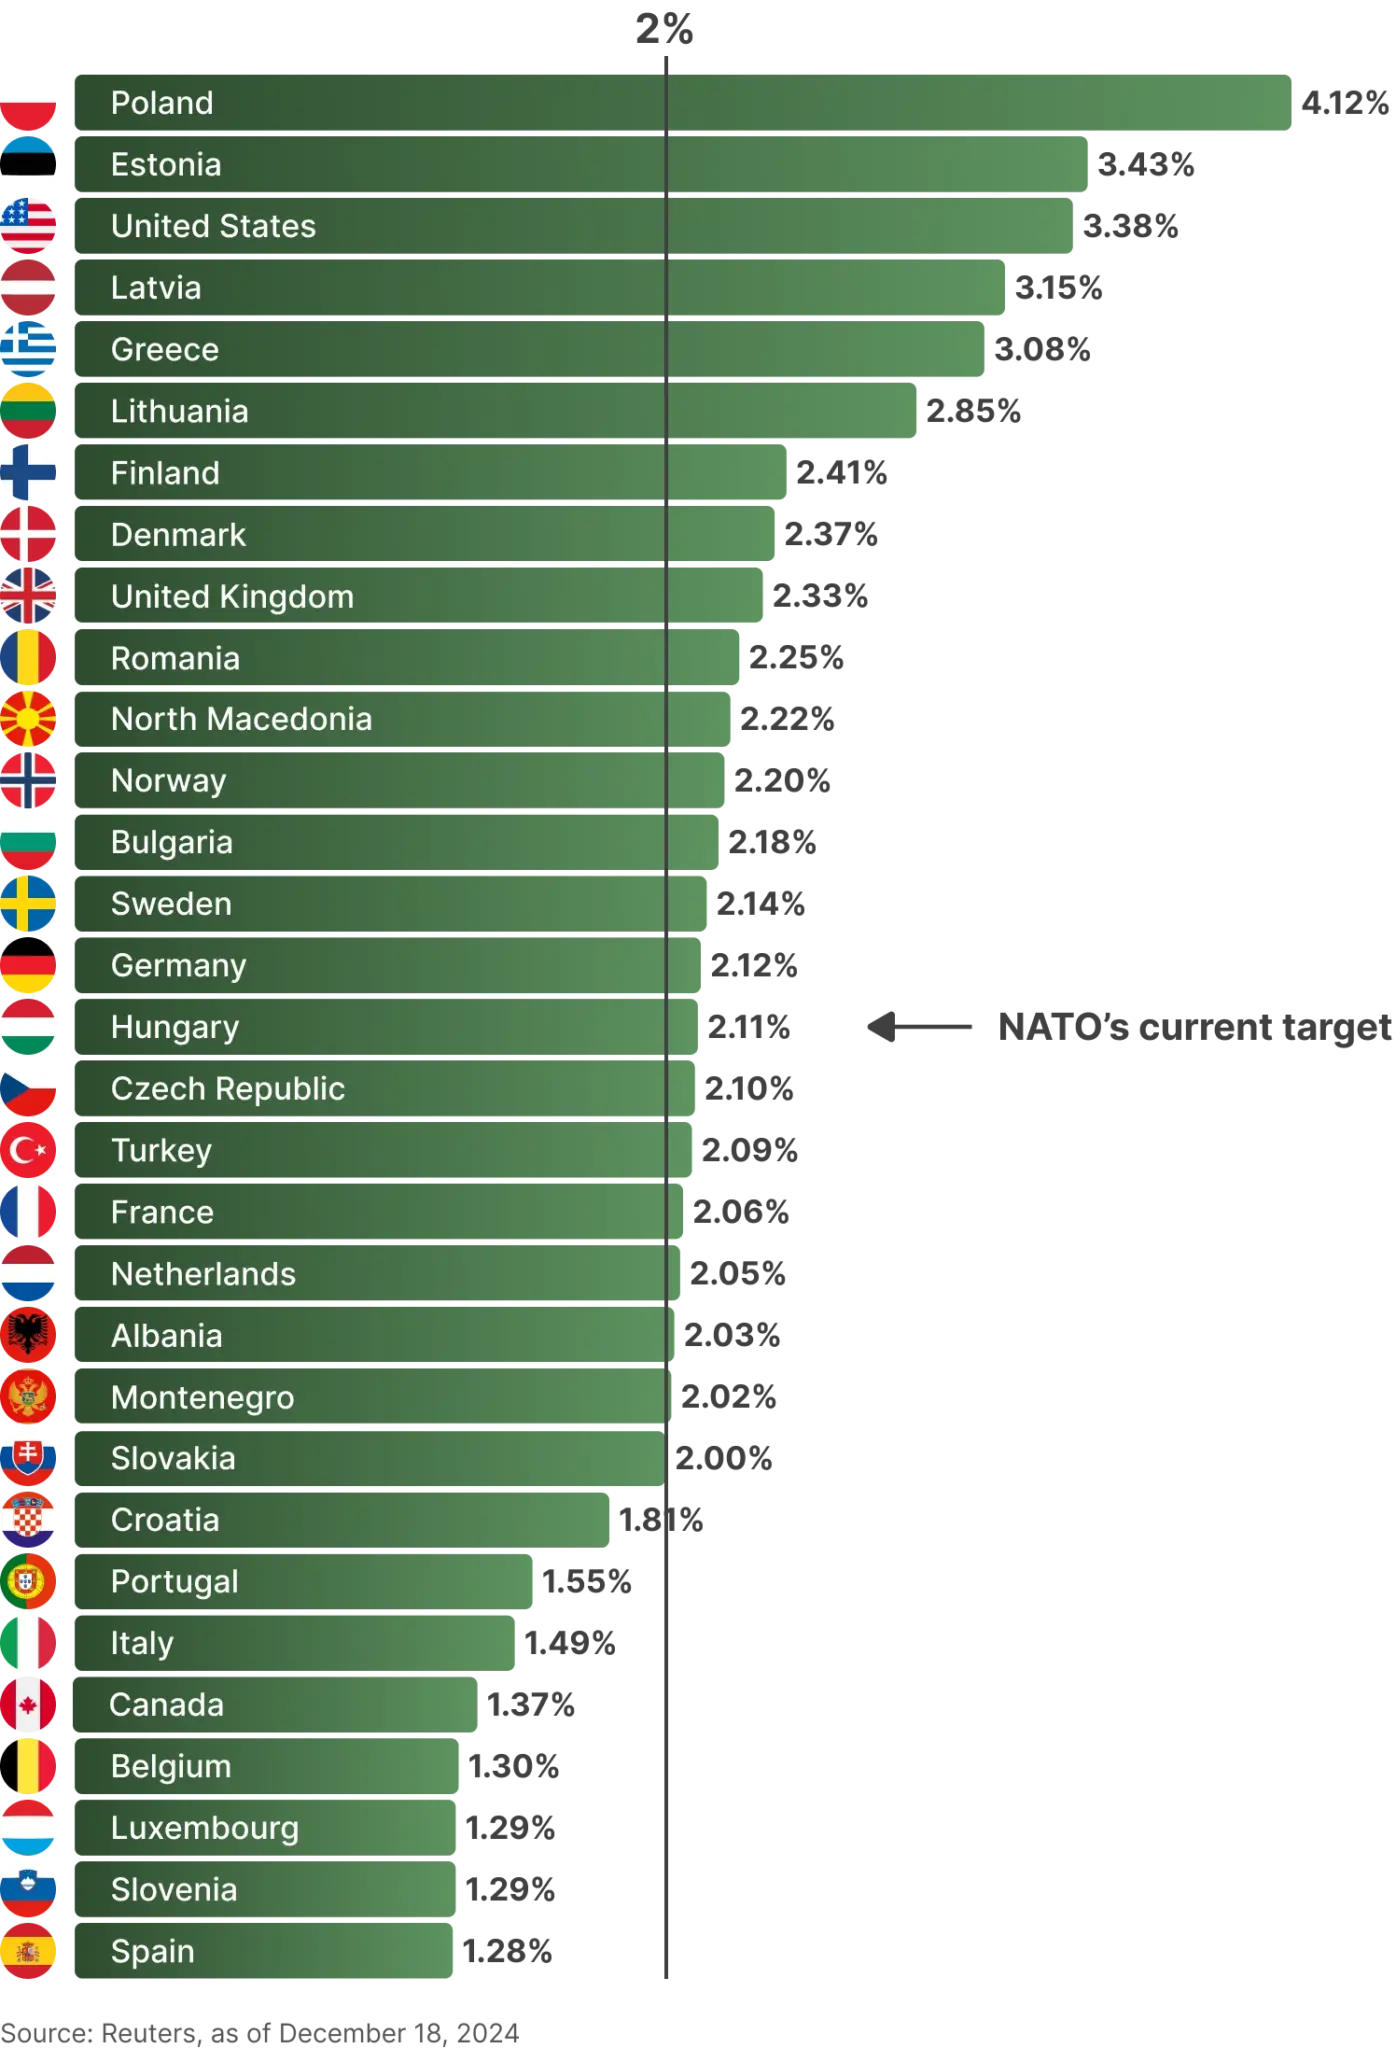
อย่างไรก็ตาม ควรสังเกตว่าการใช้จ่ายของสหรัฐฯ สูงกว่าพันธมิตรในยุโรปเกือบทุกประเทศรวมกันอย่างมีนัยสำคัญ นอกจากนี้ เมื่อพิจารณาว่าสหรัฐฯ ส่งกำลังทางทหารจำนวนมากไปประจำในยุโรปเพื่อเสริมการป้องกันจากภัยคุกคาม จึงเป็นเรื่องสมเหตุสมผลที่ยุโรปควรลงทุนด้านการป้องกันประเทศของตนเองมากขึ้น (ซึ่งเป็นแนวคิดที่สถาบันวิจัยนโยบายหลายแห่งในสหรัฐฯ สนับสนุน2เช่นกัน)
หลังการกลับมาดำรงตำแหน่งของประธานาธิบดีทรัมป์ สหภาพยุโรป (European Union: E.U.) มีแผนเพิ่มการใช้จ่ายปีละ 500 พันล้านยูโร ซึ่งกรรมาธิการยุโรปด้านอุตสาหกรรมป้องกันประเทศและอวกาศ Andrius Kubilius ชี้ว่าเพียงพอสำหรับครอบคลุมแค่โครงการป้องกันภัยทางอากาศ3 นอกจากนี้ หลายประเทศในกลุ่มยังลังเลที่จะปรับเป้าหมายรายปีจาก 2% ในปี 2024 ขึ้นเป็นเพียง 3% (ซึ่งจะทำให้ E.U. มีค่าใช้จ่ายราว 200 พันล้านยูโร) เนื่องจากปัญหาเศรษฐกิจและงบดุลที่ตึงตัวอยู่แล้ว โปแลนด์ ซึ่งเป็นประเทศที่ใช้จ่ายอย่างเข้มข้นอยู่แล้วเพราะอยู่ใกล้ความขัดแย้งระหว่างรัสเซียกับยูเครนที่ยังดำเนินอยู่ เสนอหนึ่งในสองวิธี4เพื่อระดมเงินทุนที่จำเป็น คือ E.U. อาจขายพันธบัตรร่วมที่มีงบประมาณระยะยาวของตนค้ำประกันเพิ่มเติม หรือจัดตั้งหน่วยวัตถุประสงค์พิเศษใหม่ตามแบบกองทุนช่วยเหลือของกลุ่มยูโรโซนอย่างกลไกเสถียรภาพยุโรป (European Stability Mechanism) เพื่อให้สินเชื่อโดยขายพันธบัตรที่มีทุนที่ชำระแล้วและทุนที่เรียกชำระได้จากประเทศผู้เข้าร่วมค้ำประกัน
ทางเลือกแรกมีผู้สนับสนุนน้อย แต่ความเป็นไปได้ที่ประเทศนอก E.U. เช่น สหราชอาณาจักรและนอร์เวย์ จะเข้าร่วมในทางเลือกที่สองก่อให้เกิดกระแสความสนใจ อย่างไรก็ตาม ตลาดคาดว่า “ผู้กู้รายใหม่” นี้จะต้องจ่ายส่วนเพิ่มเหนืออัตราดอกเบี้ยที่ E.U. จ่ายสำหรับพันธบัตรของตน ซึ่งจะเพิ่มภาระต้นทุน
จากความยากลำบากเหล่านี้ ข้อเรียกร้องของประธานาธิบดีทรัมป์ให้เพิ่มการใช้จ่ายในสัดส่วนที่สูงขึ้นไปอีกจึงมีผู้สนับสนุนอย่างกระตือรือร้นน้อย เมื่อวันที่ 6 มีนาคมปีนี้ คณะกรรมาธิการยุโรปเสนอแผน “ReArm Europe”5 ซึ่งมีเป้าหมายระดมทุน 650 พันล้านยูโรในสี่ปี (เฉลี่ย 175 พันล้านยูโรต่อปี) โดยอนุญาตให้ประเทศสมาชิกเพิ่มงบประมาณทางทหารได้สูงสุด 1.5% ของ GDP โดยไม่นับรวมในยอดขาดดุลของประเทศ และระดมเงิน 150 พันล้านยูโรผ่านพันธบัตรที่ E.U. ออก ซึ่งจะนำไปปล่อยกู้ให้ประเทศสมาชิกด้วยอัตราดอกเบี้ยต่ำและระยะเวลาชำระคืนยาว
แผนนี้เผชิญอุปสรรคเกือบจะทันที6 โดยอิตาลีและสเปนเรียกร้องให้ขยายนิยามของแผนให้ครอบคลุมขีดความสามารถด้านการต่อต้านการก่อการร้าย การสื่อสารผ่านดาวเทียม ปัญญาประดิษฐ์ และคอมพิวเตอร์ควอนตัม ทั้งสองประเทศยังแสดงความไม่สบายใจต่อชื่อแผน โดยสเปนระบุอย่างชัดเจนว่ายุโรปตอนใต้เผชิญภัยคุกคามที่แตกต่างจากยุโรปตะวันออกโดยสิ้นเชิง ชื่อแผนจึงถูกแก้ไขเป็น “Readiness 2030”
ถอยห่างจากการพึ่งพาสหรัฐฯ หรือไม่?
เจ้าหน้าที่ E.U. เสนอ7ว่าประเทศในยุโรปสามารถเข้าร่วมโครงการสินเชื่อ 150 พันล้านยูโร ซึ่งมีชื่อว่า “SAFE” (Security Action for Europe) ได้ หากผลิตภัณฑ์ที่จัดซื้อมีความเชื่อมโยงกับยุโรปอย่างชัดเจน สำหรับกระสุน ขีปนาวุธ และโดรนขนาดเล็ก ต้นทุน 65% ต้องมาจากภายใน E.U. เขตเศรษฐกิจยุโรป (European Economic Area: EEA) ประเทศในสมาคมการค้าเสรียุโรป (European Free Trade Association: EFTA) หรือยูเครน โดยผู้ผลิตต้องตั้งอยู่ภายในกลุ่มเหล่านี้และไม่ถูกควบคุมโดยประเทศอื่น สำหรับระบบที่ซับซ้อนกว่า เช่น ระบบป้องกันภัยทางอากาศและขีปนาวุธ และโดรนขนาดใหญ่ ต้องสามารถทดแทนชิ้นส่วนที่อาจอยู่ภายใต้ข้อจำกัดของประเทศอื่นได้
แม้บริษัทย่อยในสหภาพยุโรปของบริษัทอังกฤษหรือสหรัฐฯ อาจเข้าเกณฑ์ได้ แต่ข้อกำหนดเรื่องแหล่งที่มาของต้นทุนหมายความว่าอาวุธที่ผลิตในโรงงานของอังกฤษหรืออเมริกาอาจไม่มีสิทธิ์ ซึ่งเป็นความเคลื่อนไหวที่ทำให้เจ้าหน้าที่สหรัฐฯ ไม่พอใจ โดยมีรายงานว่ารัฐมนตรีต่างประเทศ Marco Rubio เตือน8ยุโรปว่าการกีดกันบริษัทสหรัฐฯ ใด ๆ จะถูกวอชิงตันมองในแง่ลบ
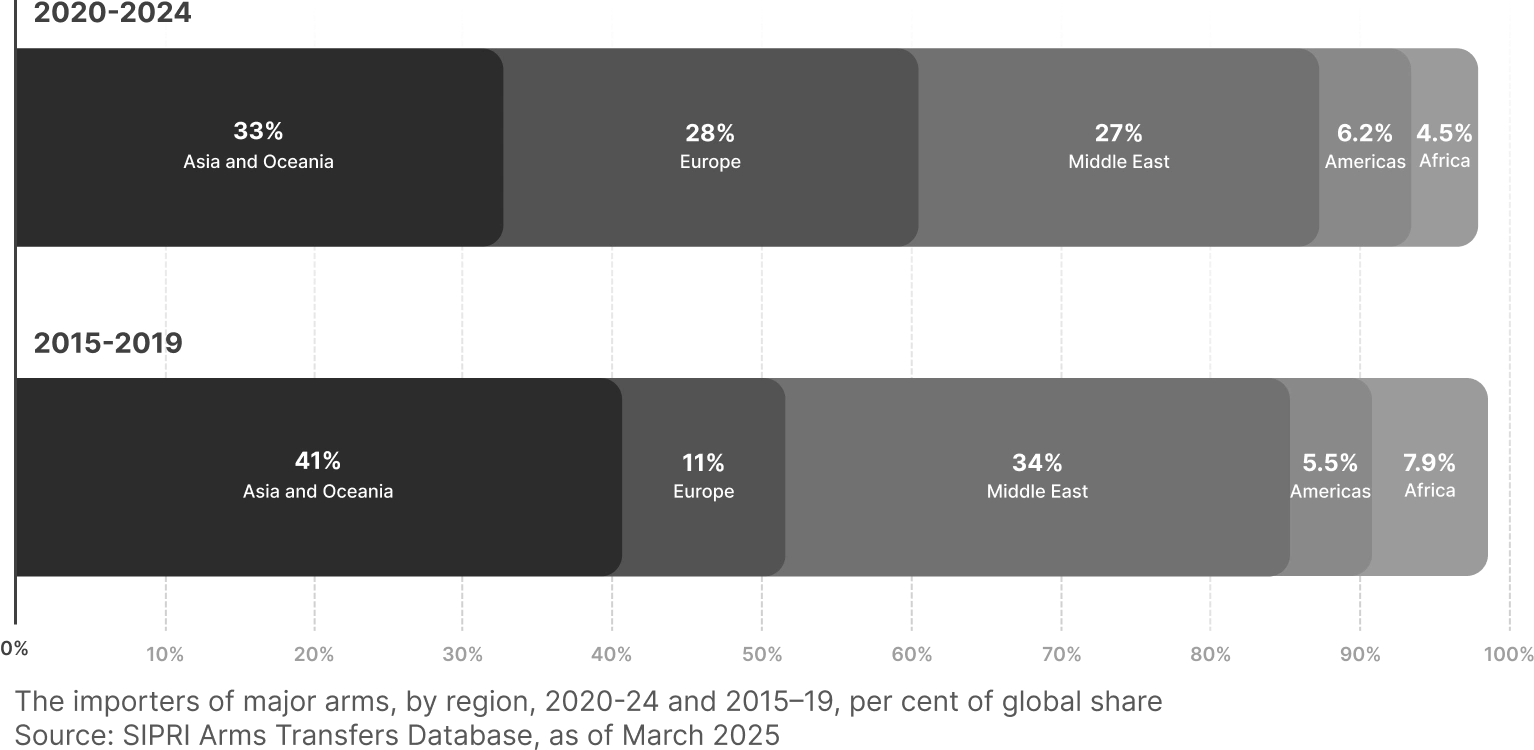
คำเตือนนี้มีเหตุผลอยู่บ้าง กล่าวคือ นอกเหนือจากยูเครน (ซึ่งกลายเป็นผู้นำเข้าอาวุธหลักรายใหญ่ที่สุดในโลกในช่วงปี 2020–24) การนำเข้าอาวุธของ E.U. เพิ่มขึ้นมากกว่าสองเท่า9ระหว่างช่วงปี 2015–19 และ 2020–24 โดยสหรัฐฯ เป็นผู้จัดหาอาวุธเหล่านี้ 64%
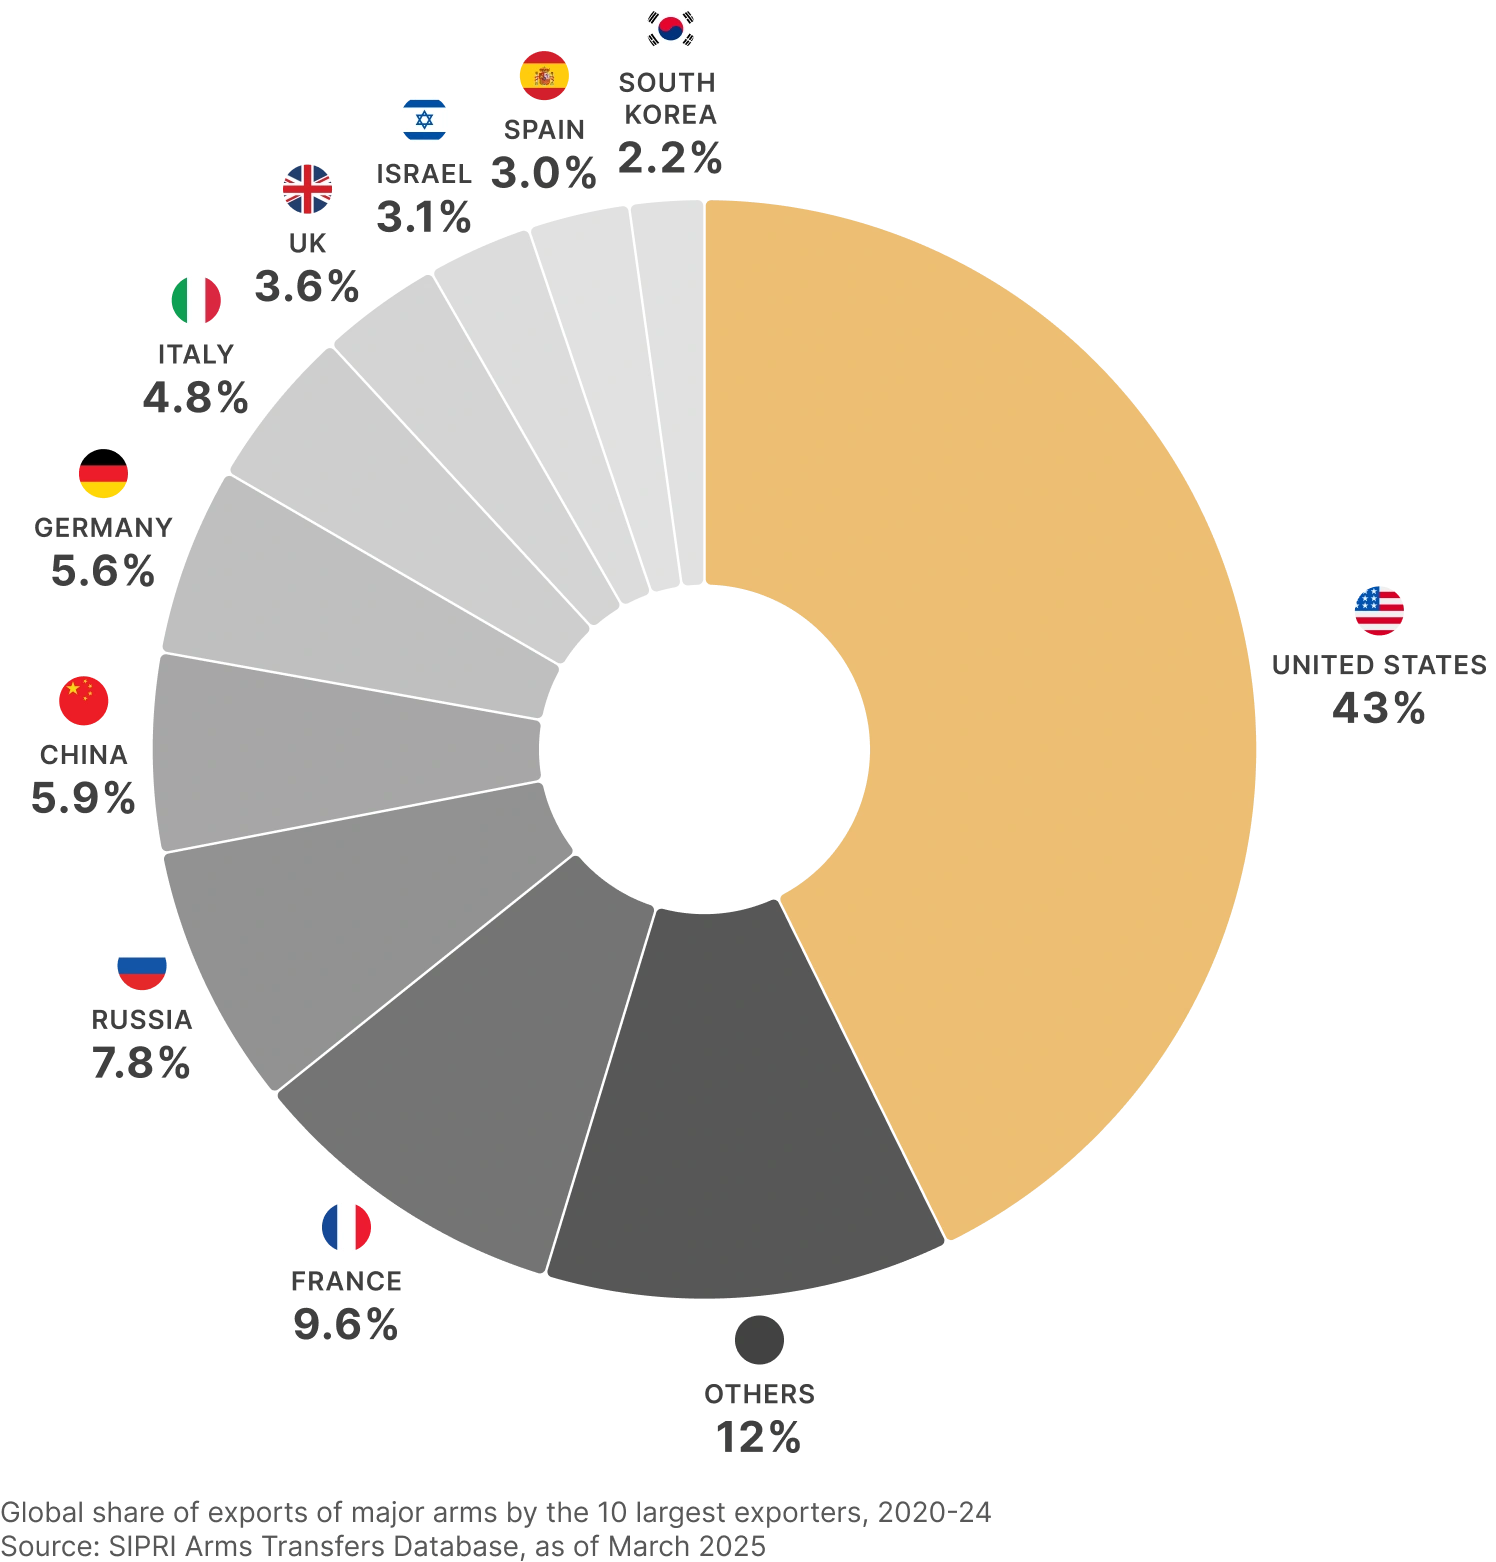
จากการจัดหาอาวุธให้ 107 ประเทศในช่วงปี 2020-24 การส่งออกอาวุธของสหรัฐฯ เพิ่มขึ้น 21% ระหว่างช่วงปี 2015–19 และ 2020–24 โดยส่วนแบ่งการส่งออกอาวุธทั่วโลกเพิ่มจาก 35% เป็น 43% กล่าวได้ว่าสหรัฐฯ ยังคงเป็นผู้ส่งออกอาวุธรายใหญ่ที่สุดในโลกอย่างแน่นอน โดยฝรั่งเศสอยู่ในอันดับสองที่ห่างไกลมาก
เป็นครั้งแรกในรอบสองทศวรรษที่การส่งออกอาวุธของสหรัฐฯ ส่วนใหญ่ในช่วงปี 2020–24 ไปยังยุโรป (35%) แทนที่จะเป็นตะวันออกกลาง (33%) ซึ่งอาจตอกย้ำความกังวลของรัฐมนตรี Rubio
แม้จะมีเสียงเรียกร้องจากภายในยุโรปให้จำกัดการพึ่งพาการนำเข้าจากสหรัฐฯ แต่สมาชิก NATO ในยุโรปยังมีเครื่องบินรบมากกว่า 500 ลำและระบบอาวุธซับซ้อนอื่น ๆ อีกมากที่ยังรอการส่งมอบจากผู้จัดหาของสหรัฐฯ10 อย่างไรก็ตาม สำหรับอาวุธและระบบ “ขนาดเล็ก” ผู้ผลิตในยุโรปมีแนวโน้มเป็นผู้ได้รับประโยชน์สุทธิ
ผลกระทบต่อตลาดและปัจจัยที่เป็นไปได้
แม้ปัจจุบันเป็นที่ทราบกันทั่วไปว่าดัชนี S&P 500 (SPX) ซึ่งเป็นตลาดวงกว้างอยู่ภายใต้แรงกดดันและความผันผวนอย่างมากก่อนการประกาศภาษีศุลกากร “วันปลดปล่อย” ของประธานาธิบดีทรัมป์ แต่หุ้นกลุ่มป้องกันประเทศกลับมีเส้นทางที่แตกต่างกันอย่างมาก ตามความเชื่อมั่นของนักลงทุน:
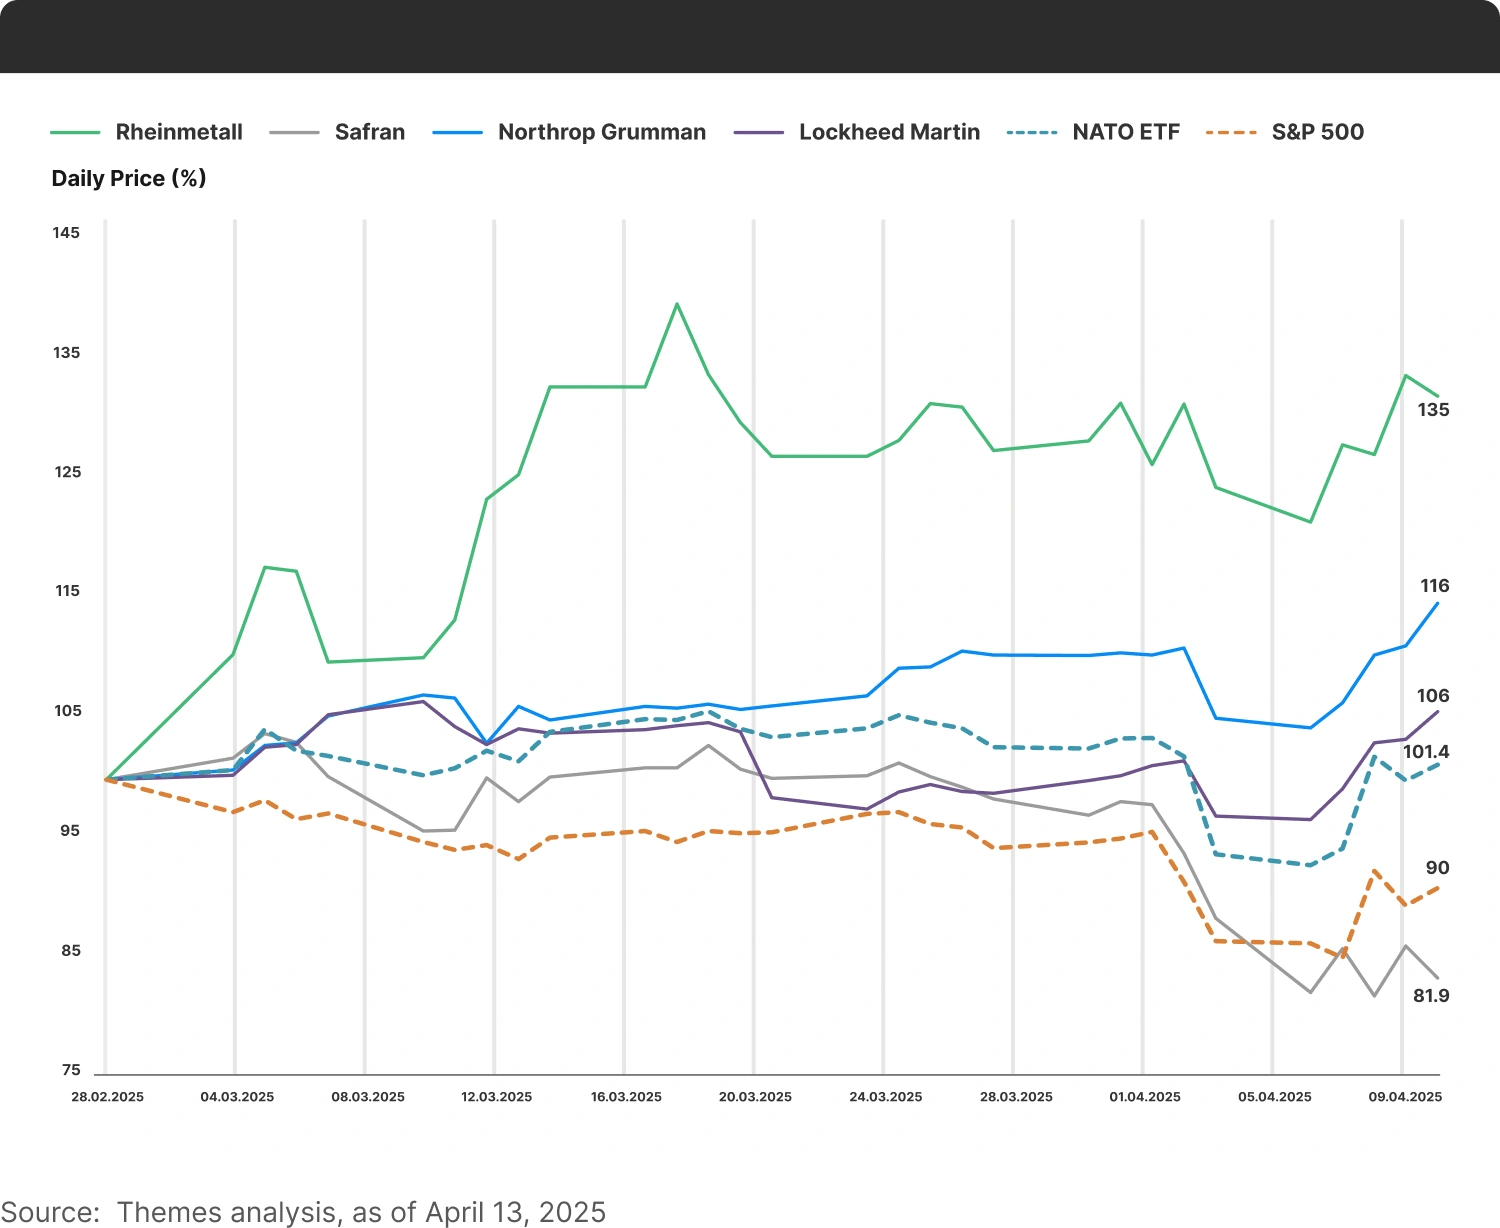
แม้ทั้งสองบริษัทเป็นบริษัทยุโรปที่อาจได้ประโยชน์จากงบประมาณซื้ออาวุธอันเอื้อเฟื้อของ E.U. แต่ Rheinmetall ผู้ผลิตอาวุธของเยอรมนีมีผลตอบแทนเหนือกว่า Safran ผู้ผลิตเครื่องยนต์ของฝรั่งเศสอย่างมาก ส่วน Northrop Grumman และ Lockheed Martin ผู้ผลิตเทคโนโลยีการบินรายใหญ่ของสหรัฐฯ ซึ่งอยู่ในอุตสาหกรรมเดียวกับ Safran (คือระบบการบิน) และอาจได้รับผลกระทบจากข้อจำกัดของ E.U. กลับฟื้นตัวขึ้นบ้าง
เครื่องบิน F-35 ของ Lockheed Martin ซึ่งเป็นเครื่องบินรบยุคที่ห้าที่ส่วนลำตัวตอนกลางและชุดอุปกรณ์อิเล็กทรอนิกส์ต่าง ๆ ผลิตโดย Northrop Grumman กลายเป็นหัวหอกที่เติบโตขึ้นของกองทัพอากาศ NATO F-35 มีประวัติที่ไม่ค่อยราบรื่นอย่างเห็นได้ชัด โดยตามกลุ่มเฝ้าระวังภาครัฐที่ไม่แบ่งฝ่ายและไม่แสวงหากำไร Project on Government Oversight (POGO)11 ซึ่งวิเคราะห์รายงานที่กองทัพสหรัฐฯ และผู้ผลิตเปิดเผยเกี่ยวกับฝูงบินในสหรัฐฯ พบว่า F-35 มีอัตราความพร้อมปฏิบัติภารกิจเต็มรูปแบบ (Full Mission Capable: FMC) ทั้งฝูงบิน ซึ่งวัดสัดส่วนของเครื่องบินที่สามารถปฏิบัติภารกิจที่ได้รับมอบหมายทั้งหมด เพียง 30% อัตราความพร้อมใช้งานรายเดือนเฉลี่ยทั้งฝูงบิน ซึ่งนิยามเป็นร้อยละของเวลาที่อากาศยานแต่ละลำ “พร้อมใช้งาน” เพื่อปฏิบัติภารกิจที่กำหนดอย่างน้อยหนึ่งภารกิจ คำนวณได้ 51% โดยใช้เวลาซ่อมเฉลี่ย 141 วันเพื่อให้อากาศยานกลับมาปฏิบัติหน้าที่ แม้เป็นเช่นนี้ ภารกิจที่หลากหลายซึ่งเครื่องบินได้รับการออกแบบมาให้ปฏิบัติ ทำให้มีคำสั่งซื้อทั้งที่ส่งมอบแล้วและที่วางแผนไว้สูงสุด 615 ลำในสหภาพยุโรป สหราชอาณาจักร และสวิตเซอร์แลนด์เพียงแห่งเดียว12 โรงงาน Cameri ของ Alenia Aermacchi ในอิตาลี (ดำเนินงานร่วมกับ Lockheed Martin) เป็นหนึ่งในสามสายการประกอบ F-35 ของโลก13 และเป็นศูนย์กลางการผลิตและบำรุงรักษา F-35 ของยุโรป นอกจากนี้ Northrop Grumman ยังร่วมมือกับ Rheinmetall จัดตั้งสายการผลิตที่สองสำหรับส่วนลำตัวตอนกลางที่เมือง Weeze ประเทศเยอรมนี14
บางทีปัจจัยที่แข็งแกร่งที่สุดที่ทำให้ยังคงใช้งานต่อในยุโรปคือ ปัจจุบันยังไม่มีเครื่องบินยุคที่ห้าที่เทียบเท่าจากผู้ผลิตในยุโรป คู่แข่งที่ใกล้เคียงที่สุดคือระบบอากาศยานรบแห่งอนาคต (Future Combat Air System: FCAS) ที่ Dassault Aviation, Airbus และ Indra Sistemas ของสเปนกำลังพัฒนา โดยคาดว่าจะทดสอบบินครั้งแรกราวปี 2027 และเข้าประจำการราวปี 204015 การเปลี่ยนจากระบบการบินของอเมริกาจะเป็นเรื่องที่มีค่าใช้จ่ายสูงมากสำหรับกองทัพยุโรป ดังนั้นจึงมีแนวโน้มที่จะใช้งานต่อไปและรับต้นทุนจมตลอดอายุการใช้งานของระบบที่ยาวนานหลายสิบปี นี่เป็นปัจจัยหนึ่งที่น่าจะหนุน Rheinmetall, Northrop Grumman และ Lockheed Martin ซึ่งมีผลตอบแทนเหนือกว่าตลาดโดยรวมอย่างสบาย ๆ เช่นกัน
ในทางกลับกัน การจัดหาสินค้า “ราคาไม่สูงมาก” เช่น โดรน กระสุน ปืนใหญ่ ยานเกราะ ฯลฯ อาจเหลือพื้นที่น้อยสำหรับผู้ผลิตสหรัฐฯ ซึ่งอาจเข้าไปมีส่วนร่วมกับผู้ได้รับสัญญาที่เป็นผู้ผลิตจากยุโรปซึ่งเลี่ยงไม่ได้ ผ่านการให้คำปรึกษาด้านเทคนิค คำแนะนำด้านการผลิต ฯลฯ (เช่นที่เป็นมานานหลายสิบปี) Rheinmetall คาดว่าจะเป็นผู้ได้รับประโยชน์อย่างกว้างขวางจากการที่ E.U. เพิ่มรายจ่ายด้านระบบอาวุธยิงกระสุนและกระสุนปืน ขณะที่การซื้อระบบการบิน “ราคาสูง” ในอดีต เช่น F-35 ไม่น่าจะถูกทดแทนก่อนที่ระบบดังกล่าวจะสิ้นอายุการใช้งาน นอกจากนี้ เมื่อพิจารณาคุณลักษณะด้านสมรรถนะของระบบเหล่านี้ กองทัพยุโรปไม่น่าจะยอมประนีประนอมกับสิ่งที่ด้อยกว่า หรือไม่เปิดรับผลิตภัณฑ์รุ่นใหม่จากผู้ผลิตสหรัฐฯ ที่มีเครือข่ายหลากหลายทางภูมิศาสตร์ เช่น Lockheed Martin และ Northrop Grumman สิ่งนี้ก่อให้เกิดคอขวดบางส่วนสำหรับบริษัทอย่าง Safran เนื่องจากส่วนใหญ่พบในอากาศยานที่ผลิตในฝรั่งเศส/ยุโรป
ดังนั้น แม้ “Readiness 2030” อาจผลักดันให้การใช้จ่ายทางทหารมีความเป็น “ยุโรป” อย่างแข็งขัน แต่ก็คาดได้ว่าความเชี่ยวชาญด้านการผลิตของสหรัฐฯ จะยังมีบทบาทอย่างเด่นชัดไม่ว่ากรณีใด
รูปแบบการลงทุนที่ “สมดุล” หรือไม่?
Themes Transatlantic Defense ETF (U.S. ticker: NATO) ซึ่งมี Rheinmetall, Lockheed Martin, Northrop Grumman และ Safran รวมถึงผู้ผลิตอื่น ๆ อีกมากเป็นส่วนประกอบ มีผลตอบแทนเหนือกว่า S&P 500 เกือบ 10%** ในรูปสุทธิ นับจากปลายเดือนกุมภาพันธ์ถึงวันที่ 11 เมษายน หลังจากช่วงที่ปรับตัวลดลง ปัจจุบัน ETF “NATO” เคลื่อนไหวใกล้เคียงกับช่วงปลายเดือนกุมภาพันธ์ และมีโมเมนตัมขาขึ้นเล็กน้อย
ในด้านการถือครอง ETF “NATO” มีทั้งความสมดุลและความเป็น “สากล”:
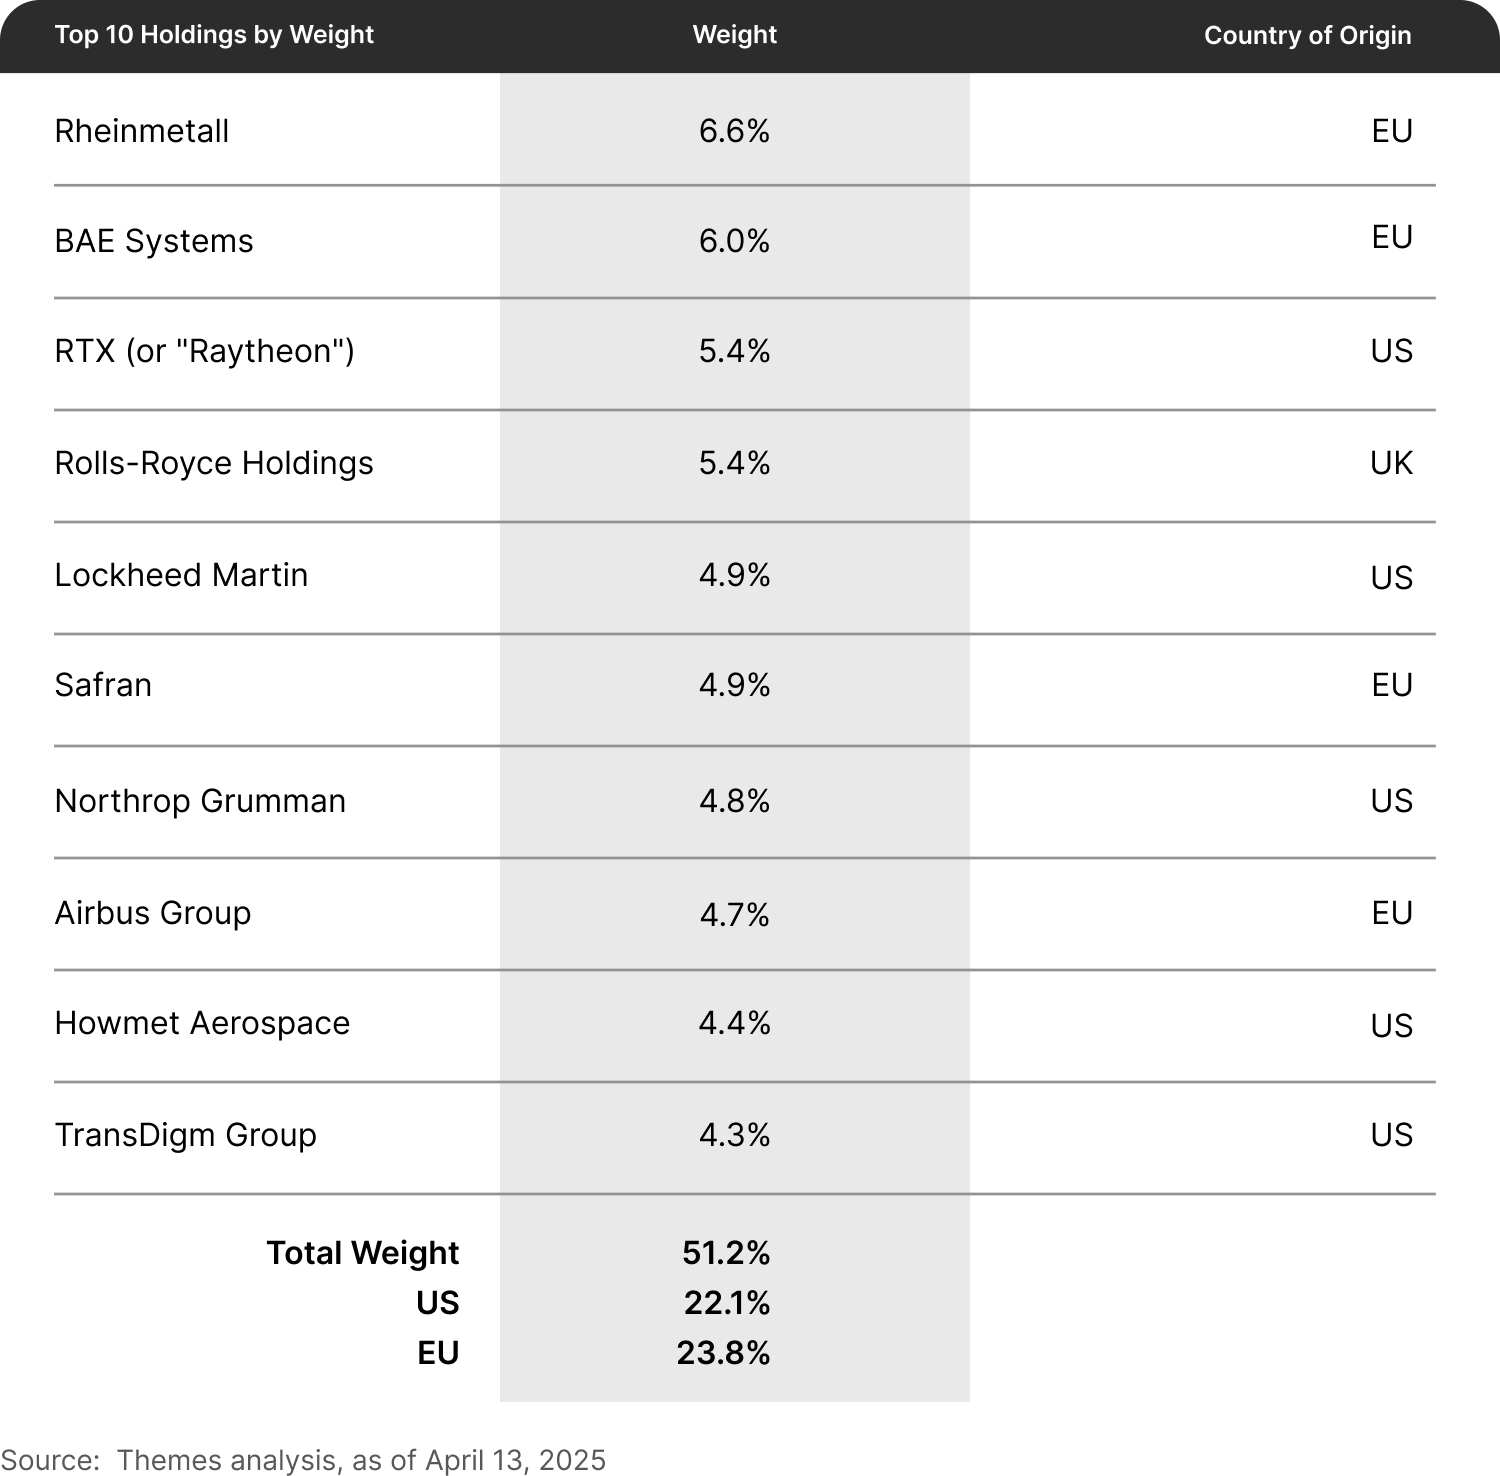
แม้หลักทรัพย์ 10 อันดับแรกตามน้ำหนักจะมีสัดส่วนระหว่างหลักทรัพย์สหรัฐฯ และ E.U. ใกล้เคียงกัน แต่หลักทรัพย์สหรัฐฯ มีน้ำหนักรวมเกือบ 60% ของ ETF “NATO” ทว่าส่วนที่เหลือส่วนใหญ่เป็นหลักทรัพย์จากภาคพื้นทวีปยุโรป จึงทำให้มีโปรไฟล์ที่โดดเด่น
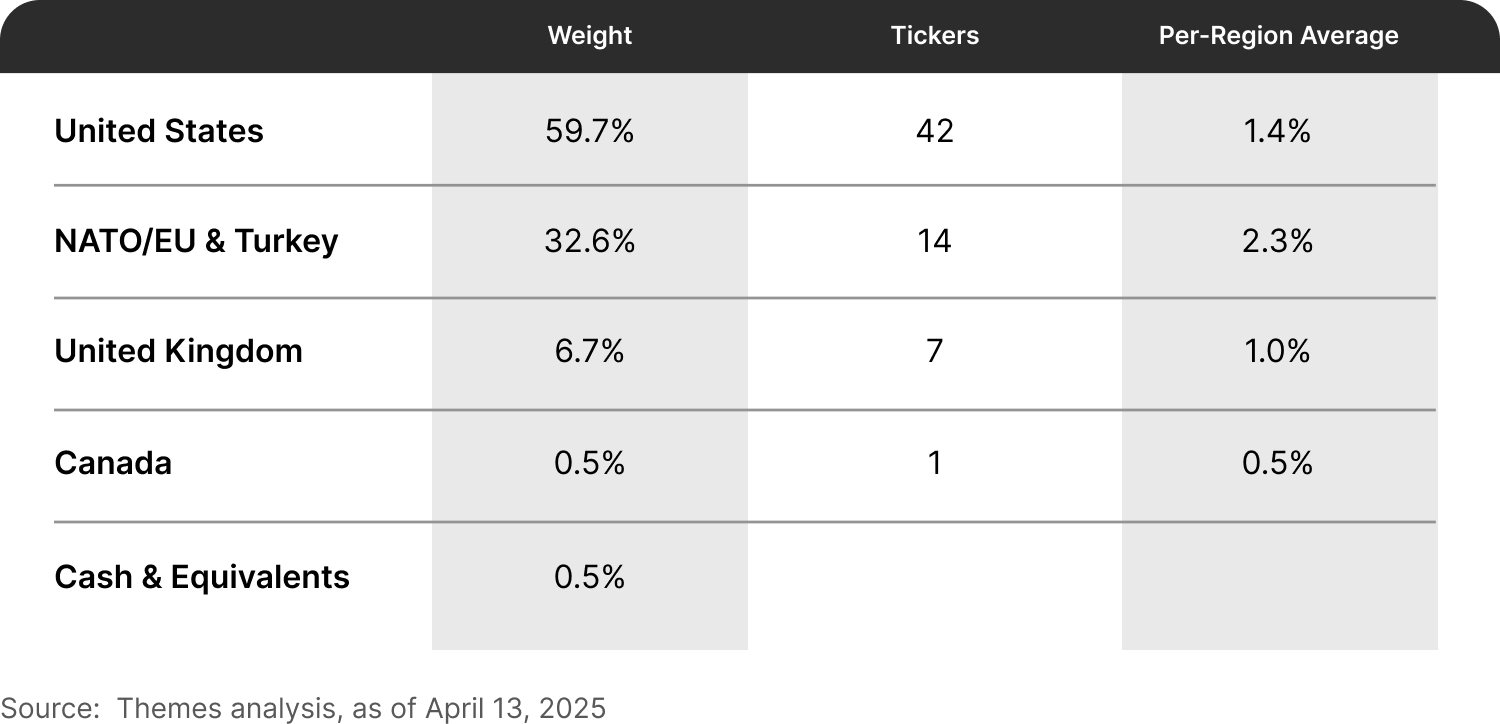
จุดที่น่าสนใจคือ ETF กำหนดน้ำหนักเฉลี่ยของหลักทรัพย์องค์ประกอบจากยุโรป (ได้แก่ EU, EEA และ EFTA) สูงกว่าหลักทรัพย์จากภูมิภาคอื่น รวมถึงสหรัฐฯ เล็กน้อย
บทสรุป
การที่ ETF “NATO” มีสัดส่วนหลักทรัพย์ยุโรปที่เป็นประโยชน์อาจเป็นลักษณะที่น่าสนใจ ซึ่งอาจช่วยให้นักลงทุนรับแนวโน้มขาขึ้นของการใช้จ่ายทางทหารในยุโรป ขณะเดียวกัน ก็เป็นไปได้ว่าประเทศในยุโรปจะไม่ทุ่มเงินทุนมหาศาลเพื่อพัฒนาระบบอาวุธ “ราคาสูง” ทางเลือกที่แตกต่างโดยสิ้นเชิงหรือปลอดจากผู้จัดหาสหรัฐฯ
โดยรวมแล้ว ไม่ว่าสภาพเศรษฐกิจจะเป็นอย่างไร ประเทศในซีกโลกตะวันตกมีแนวโน้มมากขึ้นเรื่อย ๆ ที่จะยังคงผูกพันกับการใช้จ่ายทางทหารที่ต่อเนื่องและเพิ่มขึ้น ซึ่งอาจสร้างโอกาสมากมายในการให้ผลตอบแทนเหนือกว่าตลาด การกระจายน้ำหนักตามภูมิภาคของ ETF “NATO” เพิ่มมิติที่น่าสนใจสำหรับนักลงทุนที่ต้องการใช้ประโยชน์จากรูปแบบการใช้จ่ายที่รัฐบาลตะวันตกบ่งชี้ นักลงทุนอาจเห็นถึงประโยชน์ที่เป็นไปได้ของการสร้างสมดุลที่ผนวกอยู่ใน ETF “NATO” และพิจารณากระจายความเสี่ยงของพอร์ตการลงทุนด้วยเครื่องมือที่ค่อนข้างใหม่นี้