มีกลุ่มบริษัทเพียงไม่กี่กลุ่มที่อยู่ใกล้ศูนย์กลางของเศรษฐกิจโลกเท่ากับธนาคารที่มีความสำคัญเชิงระบบระดับโลก (Global Systemically Important Banks หรือ G-SIBs) ธนาคารเหล่านี้ชำระเงินข้ามพรมแดน รับประกันการจำหน่ายหนี้และทุนที่ใช้สนับสนุนการลงทุนขององค์กร ถือเงินฝากของครัวเรือนมูลค่าหลายล้านล้านดอลลาร์ และมีบทบาทสำคัญในการส่งผ่านนโยบายการเงิน
ขนาด ความซับซ้อน และความเชื่อมโยงระหว่างกันของธนาคารเหล่านี้หมายความว่าหากล้มเหลวอาจก่อให้เกิดความเสี่ยงต่อระบบการเงินในวงกว้าง ด้วยเหตุนี้ ธนาคารเหล่านี้จึงอยู่ภายใต้ข้อกำหนดด้านเงินกองทุน การแก้ไขปัญหา (resolution) และการกำกับดูแลที่เข้มงวดที่สุดบางส่วนในระบบธนาคารโลก การผสมผสานระหว่างขอบเขตทางเศรษฐกิจและความสำคัญเชิงระบบนี้ทำให้ธนาคารเหล่านี้แตกต่างจากภาคธนาคารทั่วไป
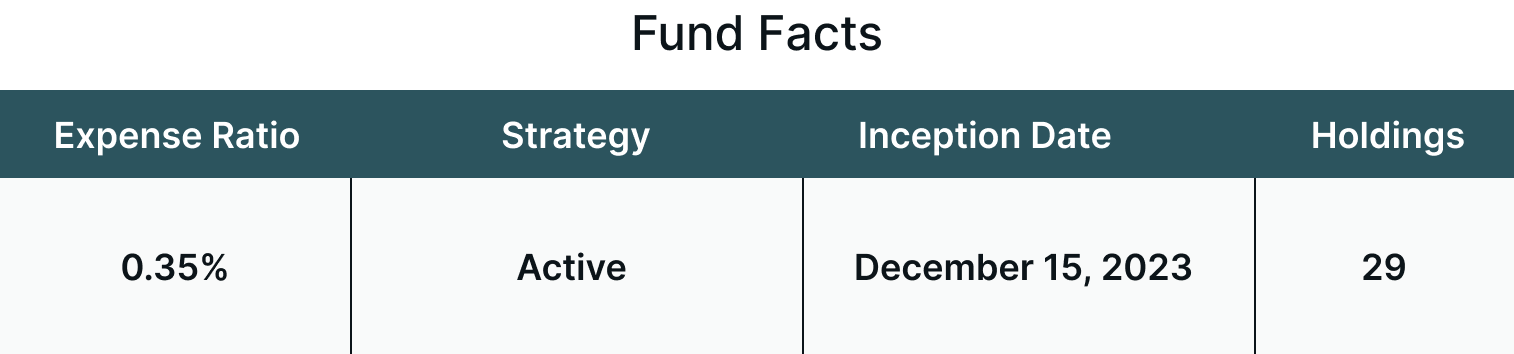
ตามข้อมูลของ Financial Stability Board (FSB) มีธนาคาร 29 แห่งที่ได้รับการกำหนดให้เป็น G-SIB ในปี 20251 ธนาคารเหล่านี้มีสำนักงานใหญ่กระจายอยู่ใน 10 ประเทศทั่วอเมริกาเหนือ ยุโรป และเอเชีย สะท้อนถึงขอบเขตระหว่างประเทศของสถาบันที่เป็นรากฐานของระบบการเงินโลก
ในมุมมองของเรา Themes Global Systemically Important Banks ETF (GSIB) ให้การเข้าถึงกลุ่มอุตสาหกรรมธนาคารระดับโลกส่วนนี้ โดยมอบโอกาสให้นักลงทุนเข้าถึงสถาบันที่มีบทบาทสำคัญในการทำงานของตลาดการเงินทั่วโลก
ประเด็นสำคัญ
G-SIB รวมถึงธนาคารที่ใหญ่ที่สุดในโลกตามสินทรัพย์ และถูกระบุเป็นประจำทุกปีผ่านวิธีการประเมินแบบใช้ตัวชี้วัดที่เผยแพร่ต่อสาธารณะ สร้างกลุ่มธนาคารที่ชัดเจนจำนวน 29 แห่งซึ่งอยู่ภายใต้ข้อกำหนดด้านเงินกองทุน การแก้ไขปัญหา และการกำกับดูแลเพิ่มเติม
ระดับเงินกองทุนในกลุ่มธนาคารขนาดใหญ่ยังคงแข็งแกร่ง โดยธนาคารทั้งหมดยังคงอยู่เหนือระดับขั้นต่ำของข้อกำหนด CET1 แม้ในสถานการณ์สมมติที่เกิดภาวะเศรษฐกิจถดถอยรุนแรง
G-SIB สร้างรายได้จากการให้สินเชื่อ ตลาดทุน การชำระเงิน และบริการทางการเงินอื่น ๆ ในขณะที่เครือข่ายระหว่างประเทศของธนาคารเหล่านี้สนับสนุนการเงินข้ามพรมแดน
1. ขนาดที่โดดเด่นและขอบเขตทางเศรษฐกิจระดับโลก
G-SIB ดำเนินงานในระดับที่สถาบันการเงินอื่นไม่กี่แห่งจะเทียบได้ โดยมีกิจกรรมครอบคลุมหลายประเทศ ตลาดการเงิน และโครงสร้างพื้นฐานที่สำคัญ
ณ สิ้นปี 2025 Industrial and Commercial Bank of China (ICBC) เป็นธนาคารที่ใหญ่ที่สุดในโลกตามสินทรัพย์ ด้วยสินทรัพย์มูลค่า 7.646 ล้านล้านดอลลาร์ ลูกค้าองค์กร 14.7 ล้านราย และลูกค้าบุคคล 782 ล้านราย ธนาคารของรัฐรายใหญ่อีกสามแห่งของจีนอยู่ในอันดับถัดมา ตามด้วย JPMorgan Chase, Bank of America, BNP Paribas และ HSBC ซึ่งทั้งหมดเป็น G-SIB1,2
อย่างไรก็ตาม ขนาดเพียงอย่างเดียวไม่ได้เป็นตัวกำหนดว่าธนาคารใดมีความสำคัญเชิงระบบหรือไม่ ในแต่ละปี FSB ร่วมกับ Basel Committee on Banking Supervision (BCBS) และหน่วยงานกำกับดูแลระดับประเทศ จะระบุ G-SIB โดยใช้วิธีการประเมินแบบตัวชี้วัด เสริมด้วยดุลยพินิจของหน่วยงานกำกับดูแล ซึ่งประเมินธนาคารใน 5 หมวดหมู่หลัก ได้แก่ ขนาด ความเชื่อมโยงระหว่างกัน ความสามารถในการทดแทนหรือโครงสร้างพื้นฐานทางการเงิน ความซับซ้อน และกิจกรรมข้ามเขตอำนาจศาล1,3
ตัวชี้วัดหลายตัวเหล่านี้สะท้อนถึงขอบเขตของกิจกรรมของธนาคารที่อยู่นอกเหนือตลาดในประเทศของตน กิจกรรมข้ามเขตอำนาจศาลวัดจากสิทธิเรียกร้องและภาระหนี้สินของธนาคารนอกประเทศบ้านเกิด ในขณะที่ความสามารถในการทดแทนพิจารณาจากกิจกรรม เช่น การชำระเงิน สินทรัพย์ภายใต้การดูแล (custody) และการรับประกันการจำหน่ายหนี้และทุน3 ผ่านกิจกรรมเหล่านี้ G-SIB ให้บริการแก่บรรษัทข้ามชาติ นักลงทุนสถาบัน และรัฐบาลในตลาดต่าง ๆ เชื่อมโยงพวกเขาเข้ากับการค้าข้ามพรมแดน กระแสเงินทุน และระบบการชำระเงิน
ดังนั้น การกำหนดสถานะ G-SIB จึงบอกนักลงทุนมากกว่าแค่ขนาดของธนาคาร โดยระบุถึงสถาบันที่ฝังตัวอยู่ในระบบการเงินลึกจนความทุกข์ยากของธนาคารเหล่านี้อาจส่งผลกระทบต่อธนาคารและตลาดอื่น ๆ
2. ความแข็งแกร่งด้านเงินกองทุนที่สั่งสมมากว่าทศวรรษ
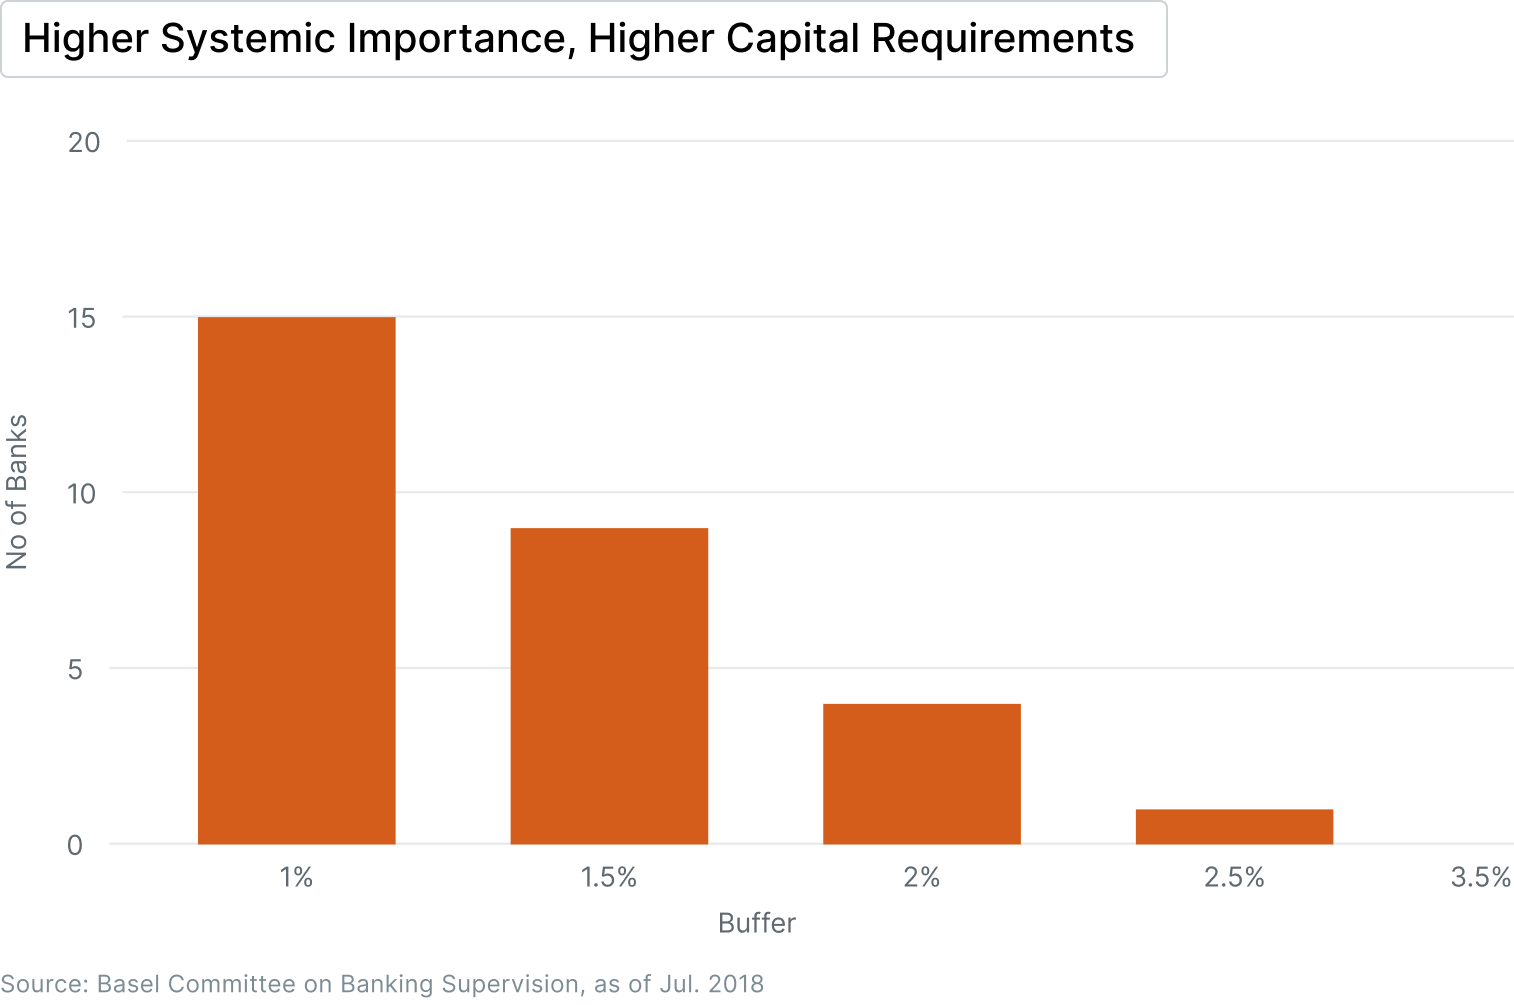
นับตั้งแต่วิกฤตการเงินโลก G-SIB ถูกกำหนดให้ต้องถือกันชนเงินกองทุน CET1 เพิ่มเติมที่ 1.0% ถึง 3.5% ของสินทรัพย์ถ่วงน้ำหนักความเสี่ยง ขึ้นอยู่กับระดับความสำคัญเชิงระบบของแต่ละธนาคาร นอกจากนี้ยังต้องปฏิบัติตามมาตรฐาน Total Loss-Absorbing Capacity (TLAC) และข้อกำหนดด้านสภาพคล่อง รวมถึงรักษาแผนการแก้ไขปัญหาอย่างเป็นระเบียบ1,4,5 ควบคู่ไปกับการปฏิรูป Basel III ที่กว้างขึ้น มาตรการเหล่านี้มีส่วนทำให้ฐานะเงินกองทุนของธนาคารที่ใหญ่ที่สุดในโลกแข็งแกร่งขึ้นอย่างมีนัยสำคัญ
ข้อมูลการติดตามของ Basel Committee แสดงให้เห็นถึงขนาดของการเปลี่ยนแปลงนี้ ระหว่างเดือนมิถุนายน 2011 ถึงเดือนธันวาคม 2025 เงินกองทุน CET1 ที่ถือโดยธนาคารขนาดใหญ่ที่ดำเนินงานระหว่างประเทศ (Group 1) เพิ่มขึ้น 162.5% จาก 1.32 ล้านล้านยูโร เป็น 3.465 ล้านล้านยูโร ณ เดือนธันวาคม 2025 อัตราส่วน CET1 เฉลี่ยอยู่ที่ 13.9% ซึ่งสูงกว่าระดับขั้นต่ำของ Basel III ที่ 4.5% ก่อนรวมกันชนเพิ่มเติมอย่างมาก อัตราส่วนเลเวอเรจ Tier 1 แบบเต็มรูปแบบเฉลี่ยของ G-SIB อยู่ที่ 5.9%5
การทดสอบภาวะวิกฤต (stress test) เป็นอีกหนึ่งตัวบ่งชี้ความทนทานที่ฝังอยู่ในระบบ ในการทดสอบภาวะวิกฤตปี 2026 ของ Federal Reserve ธนาคารขนาดใหญ่ทั้ง 32 แห่งที่ได้รับการทดสอบยังคงอยู่เหนือระดับขั้นต่ำของข้อกำหนด CET1 แม้ในสถานการณ์สมมติที่เกิดภาวะเศรษฐกิจถดถอยรุนแรง แม้จะต้องรองรับผลขาดทุนที่คาดการณ์ไว้มากกว่า 7.08 แสนล้านดอลลาร์ แต่เงินกองทุนรวมลดลงเพียง 1.6 จุดเปอร์เซ็นต์ สถานการณ์จำลองนี้รวมถึงการลดลงอย่างรุนแรงของราคาอสังหาริมทรัพย์เชิงพาณิชย์และราคาบ้าน ควบคู่ไปกับอัตราการว่างงานที่เพิ่มขึ้นอย่างมีนัยสำคัญ6
อย่างไรก็ตาม ผลลัพธ์รวมที่แข็งแกร่งไม่ได้หมายความว่าทุกธนาคารมีความทนทานเท่ากัน การทดสอบภาวะวิกฤตเป็นเพียงสถานการณ์สมมติ และผลลัพธ์อาจแตกต่างกันอย่างมากขึ้นอยู่กับงบดุล โครงสร้างสินเชื่อ และความเสี่ยงอื่น ๆ ของแต่ละธนาคาร การทดสอบภาวะวิกฤตทั่วโลกของ IMF ซึ่งครอบคลุมธนาคาร 669 แห่ง หรือประมาณสามในสี่ของสินทรัพย์ธนาคารทั่วโลก คาดการณ์ว่าอัตราส่วน CET1 รวมจะลดลงเพียงเล็กน้อยภายใต้สถานการณ์เลวร้าย จาก 13.0% เหลือ 12.3% แต่ธนาคารที่คิดเป็นประมาณ 18% ของสินทรัพย์ธนาคารทั่วโลกจะตกลงต่ำกว่าเกณฑ์ CET1 ที่ 7% ของ IMF สำหรับธนาคารที่อ่อนแอภายใต้สถานการณ์เดียวกัน7 ดังนั้น คุณภาพสินเชื่อในด้านต่าง ๆ เช่น อสังหาริมทรัพย์เชิงพาณิชย์และสินเชื่อผู้บริโภค รวมถึงความเสี่ยงของธนาคารต่อสถาบันการเงินที่ไม่ใช่ธนาคาร จึงยังคงเป็นประเด็นสำคัญที่ต้องติดตาม
สำหรับนักลงทุน กันชนเงินกองทุนที่แข็งแกร่งขึ้นสามารถช่วยให้ G-SIB รองรับผลขาดทุนได้ในขณะที่ยังคงปล่อยสินเชื่อและรักษาการดำเนินงานหลักในช่วงที่เกิดความตึงเครียดทางการเงิน อย่างไรก็ตาม ความแข็งแกร่งด้านเงินกองทุนเป็นเพียงหนึ่งในตัวชี้วัดความทนทานเท่านั้น คุณภาพสินเชื่อ การบริหารความเสี่ยง และความสามารถในการสร้างรายได้ตลอดวัฏจักรเศรษฐกิจ ก็ส่งผลต่อประสิทธิภาพที่ธนาคารจะสามารถทนต่อสภาวะที่ไม่เอื้ออำนวยได้เช่นกัน
3. เครื่องยนต์สร้างรายได้หลายแหล่งในหลายสายธุรกิจ
G-SIB สร้างรายได้จากกิจกรรมทางการเงินที่หลากหลาย สะท้อนถึงขนาดและขอบเขตการดำเนินงานของธนาคารเหล่านี้ การให้สินเชื่อยังคงเป็นแหล่งรายได้หลัก แต่ธนาคารระดับโลกขนาดใหญ่ยังมีรายได้จากวาณิชธนกิจ (investment banking) การเทรด การบริหารความมั่งคั่งและสินทรัพย์ การชำระเงิน และการดูแลสินทรัพย์ (custody) ความหลากหลายนี้สามารถลดการพึ่งพาสายธุรกิจใดสายธุรกิจหนึ่ง และช่วยให้ธนาคารสามารถมีส่วนร่วมในส่วนต่าง ๆ ของวัฏจักรการเงินได้ แม้ว่าจะไม่ได้ขจัดความผันผวนของรายได้เมื่อสภาวะเศรษฐกิจหรือตลาดเสื่อมถอยลง
ขนาดของ G-SIB เห็นได้ชัดเจนเป็นพิเศษทั้งในด้านการให้สินเชื่อและตลาดทุน งบดุลขนาดใหญ่ของธนาคารเหล่านี้ช่วยให้สามารถจัดหาเงินทุนให้แก่บรรษัทและสถาบันรายใหญ่ได้ ในขณะที่เครือข่ายการกระจายสินค้าทั่วโลกและสถานะด้านกฎระเบียบช่วยให้สามารถรับประกันการจำหน่ายหุ้นกู้และหุ้นขนาดใหญ่ ให้คำปรึกษาด้านการควบรวมและซื้อกิจการ และสร้างตลาด (make markets) สำหรับนักลงทุนสถาบัน
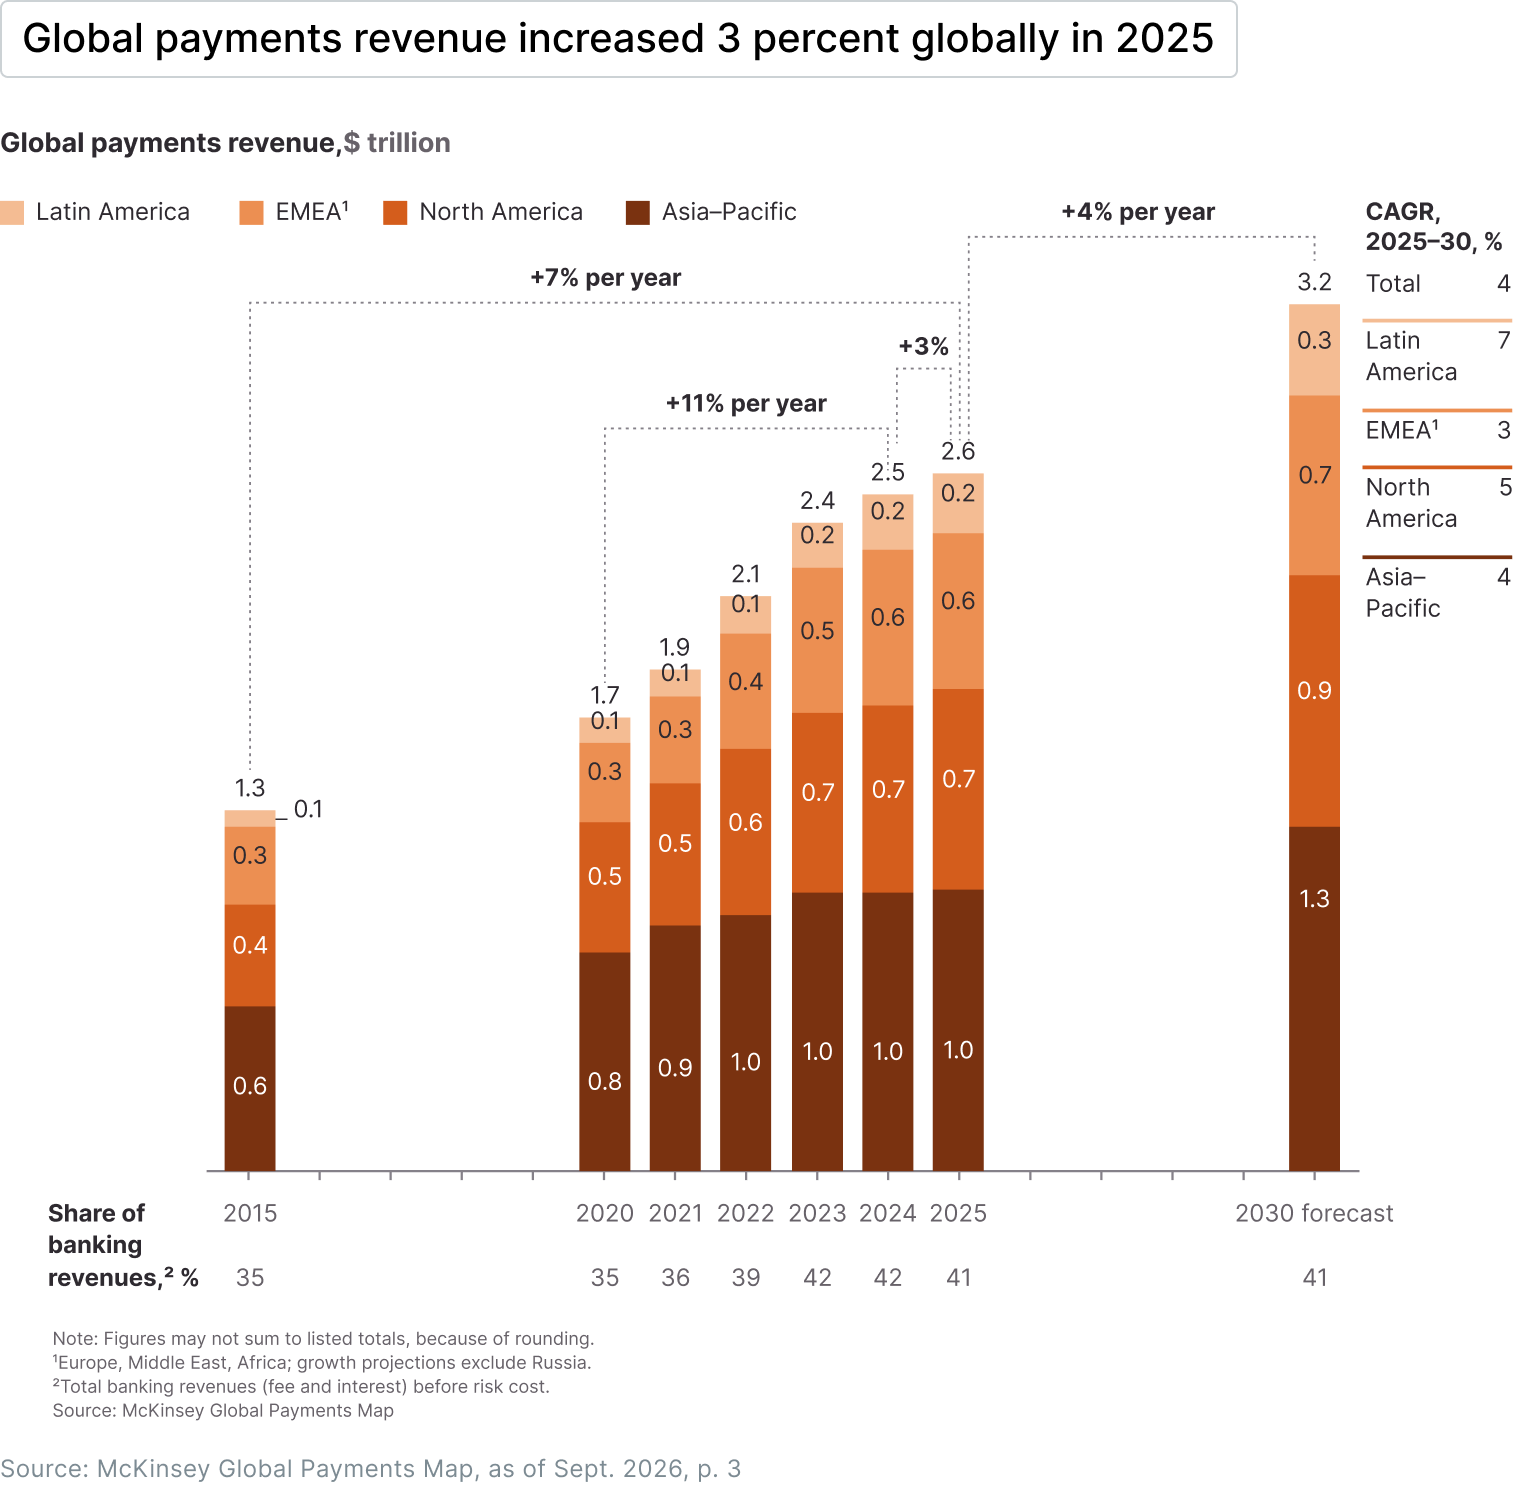
การชำระเงินและการดูแลสินทรัพย์เป็นอีกหนึ่งแหล่งรายได้ที่สำคัญ ธนาคารขนาดใหญ่ดำเนินงานโครงสร้างพื้นฐานที่สำคัญสำหรับบรรษัท สถาบัน และรัฐบาล สร้างรายได้ค่าธรรมเนียมจากกิจกรรมการทำธุรกรรม พร้อมทั้งได้รับดอกเบี้ยจากยอดคงเหลือในการทำธุรกรรมบางส่วน การชำระเงินสร้างรายได้ประมาณ 2.6 ล้านล้านดอลลาร์ในปี 2025 จากธุรกรรม 3.8 ล้านล้านรายการ และมูลค่าการไหลเวียนต่อปีกว่า 2.1 พันล้านล้านดอลลาร์ คิดเป็นประมาณ 41% ของรายได้รวมของภาคธนาคาร รายได้เติบโตในอัตราเฉลี่ยต่อปีที่ 9% ระหว่างปี 2020 ถึง 2025 แม้ว่าการเติบโตจะคาดว่าจะชะลอตัวลงเหลือประมาณ 4% ต่อปีจนถึงปี 20308
การบริหารความมั่งคั่งและสินทรัพย์เพิ่มแหล่งรายได้ค่าธรรมเนียมที่เกิดขึ้นซ้ำค่อนข้างสม่ำเสมออีกทางหนึ่ง แหล่งรายได้เหล่านี้ยังตอบสนองต่อสภาวะเศรษฐกิจและตลาดแตกต่างกันไป รายได้จากการให้สินเชื่อได้รับอิทธิพลจากอัตราดอกเบี้ย การเติบโตของสินเชื่อ และคุณภาพสินเชื่อ ในขณะที่รายได้จากการเทรดและวาณิชธนกิจอาจอ่อนไหวต่อกิจกรรมตลาดและความเชื่อมั่นของนักลงทุนมากกว่า ส่วนการชำระเงินและการดูแลสินทรัพย์มีความเชื่อมโยงใกล้ชิดกับปริมาณธุรกรรมและสินทรัพย์ที่ให้บริการมากกว่า
4. บทบาทสำคัญในการขยายการเงินข้ามพรมแดน
การเงินข้ามพรมแดนคือจุดที่เครือข่ายระหว่างประเทศของ G-SIB แปลงเป็นธุรกิจได้โดยตรงที่สุด บริษัทที่ดำเนินงานข้ามประเทศต้องการธนาคารที่สามารถโอนเงินระหว่างสกุลเงินและเขตอำนาจศาล จัดหาเงินทุนสำหรับธุรกรรมระหว่างประเทศ และบริหารความเสี่ยงด้านอัตราแลกเปลี่ยนและความเสี่ยงทางการเงินอื่น ๆ
กิจกรรมธนาคารข้ามพรมแดนยังคงขยายตัวอย่างต่อเนื่อง สิทธิเรียกร้องข้ามพรมแดนของธนาคารทั่วโลกแตะระดับ 47.6 ล้านล้านดอลลาร์ ณ สิ้นเดือนมีนาคม 2026 ในขณะที่สินเชื่อข้ามพรมแดนของธนาคารเติบโต 11% เมื่อเทียบปีต่อปี โดยการเติบโตรายปียังคงเป็นบวกในแต่ละปีของห้าปีที่ผ่านมา9 สำหรับ G-SIB ที่มีเครือข่ายระหว่างประเทศที่จัดตั้งแล้ว การเติบโตนี้สามารถสร้างโอกาสในด้านสินเชื่อองค์กร ธนาคารเพื่อธุรกรรม การชำระเงิน และบริการแลกเปลี่ยนเงินตราต่างประเทศ แม้ว่าการเติบโตของกระแสเงินทุนจะไม่ได้แปลงเป็นผลกำไรของธนาคารที่สูงขึ้นโดยอัตโนมัติ
ผลประกอบการของ G-SIB แต่ละแห่งแสดงให้เห็นว่ากิจกรรมนี้สามารถส่งผลต่อรายได้ได้อย่างไร ในปี 2025 ธุรกิจ Services ของ Citi ซึ่งให้บริการด้านทรัพยากรการเงิน (treasury) การค้า และหลักทรัพย์ มีรายได้เติบโต 8% ในขณะที่มูลค่าธุรกรรมข้ามพรมแดนเพิ่มขึ้น 10%10
การแลกเปลี่ยนเงินตราต่างประเทศเป็นอีกหนึ่งองค์ประกอบสำคัญของการเงินข้ามพรมแดน ในปี 2025 HSBC ประมวลผลธุรกรรมการชำระเงินมูลค่าประมาณ 500 ล้านล้านดอลลาร์ ใน 130 สกุลเงิน และรายงานว่าการแลกเปลี่ยนเงินตราต่างประเทศในธุรกิจธนาคารเพื่อองค์กรและสถาบันเป็นหนึ่งในปัจจัยหลักที่ผลักดันการเติบโตของรายได้11
การเงินเพื่อการค้า (trade finance) เป็นอีกช่องทางหนึ่ง การค้าโลกมากถึง 80% ได้รับการสนับสนุนจากรูปแบบใดรูปแบบหนึ่งของการจัดหาเงินทุนหรือการประกันสินเชื่อ รวมถึงเลตเตอร์ออฟเครดิต การค้ำประกัน และการเงินห่วงโซ่อุปทาน12 การให้บริการเหล่านี้ข้ามเขตอำนาจศาลต้องอาศัยความสัมพันธ์ด้านธนาคารตัวแทน (correspondent banking) ความสามารถด้านกฎระเบียบในท้องถิ่น และระบบสำหรับบริหารความเสี่ยงด้านสินเชื่อ การคว่ำบาตร และการปฏิบัติตามกฎระเบียบ ซึ่งเป็นด้านที่เครือข่ายระหว่างประเทศของ G-SIB สามารถเป็นข้อได้เปรียบ
โอกาสนี้ก็มาพร้อมความเสี่ยงเช่นกัน ความตึงเครียดทางการค้า การคว่ำบาตร และความแตกแยกทางภูมิรัฐศาสตร์สามารถลดกระแสเงินทุนข้ามพรมแดน เปลี่ยนเส้นทางการค้า และเพิ่มต้นทุนด้านการปฏิบัติตามกฎระเบียบ โครงสร้างพื้นฐานการชำระเงินก็กำลังเปลี่ยนแปลงเช่นกัน สเตเบิลคอยน์สำหรับการชำระเงิน (payment stablecoins) อาจลดการพึ่งพาของธุรกิจบางแห่งและธนาคารขนาดเล็กต่อเครือข่ายธนาคารตัวแทน ซึ่งอาจลดค่าธรรมเนียมตัวกลางและเพิ่มแรงกดดันด้านการแข่งขันต่อตัวกลางข้ามพรมแดน อย่างไรก็ตาม ธนาคารระหว่างประเทศขนาดใหญ่อาจยังคงมีบทบาทอยู่ เช่น ในฐานะคู่สัญญาที่แปลงสเตเบิลคอยน์เป็นสกุลเงินท้องถิ่น และในฐานะผู้ให้บริการตรวจสอบการปฏิบัติตามกฎระเบียบข้ามเขตอำนาจศาล โดยผลกระทบโดยรวมจะขึ้นอยู่กับกฎระเบียบ ต้นทุน และความเร็วของการนำไปใช้13
5. การกระจายความเสี่ยงในระบบธนาคารที่หลากหลาย
กลุ่ม G-SIB มีลักษณะระหว่างประเทศโดยการออกแบบ กลุ่มนี้ครอบคลุมสหรัฐอเมริกา แคนาดา สหราชอาณาจักร ยุโรปแผ่นดินใหญ่ ญี่ปุ่น และจีน1 ไม่มีระบบธนาคารประเทศใดประเทศหนึ่งที่เป็นตัวกำหนดกลุ่มนี้
สิ่งนี้มีความสำคัญเนื่องจากรายได้ของธนาคารถูกกำหนดโดยสภาวะในท้องถิ่น วัฏจักรอัตราดอกเบี้ย ความต้องการสินเชื่อ ระบอบกฎระเบียบ และโครงสร้างการแข่งขันแตกต่างกันไปในแต่ละประเทศ และไม่ค่อยเคลื่อนไหวไปในทิศทางเดียวกัน ตัวอย่างเช่น เมกะแบงก์ของญี่ปุ่นได้รับประโยชน์จากการที่ธนาคารกลางญี่ปุ่น (Bank of Japan) ยุติอัตราดอกเบี้ยติดลบ14 ในขณะที่รายได้ของธนาคารขนาดใหญ่ในสหรัฐฯ มีความเชื่อมโยงใกล้ชิดกับกิจกรรมตลาดทุนและกฎระเบียบภายในประเทศมากกว่า และธนาคารของรัฐในจีนดำเนินงานภายใต้ระบบสินเชื่อที่ถูกกำหนดโดยนโยบาย
สำหรับพอร์ตการลงทุน นี่หมายความว่าการเข้าถึงไม่ได้ผูกติดกับเส้นทางอัตราดอกเบี้ย วัฏจักรสินเชื่อ หรือหน่วยงานกำกับดูแลของประเทศใดประเทศหนึ่ง การกระจายความเสี่ยงเชิงภูมิศาสตร์นี้แตกต่างจากการกระจายความเสี่ยงตามสายธุรกิจที่กล่าวถึงในหัวข้อที่ 3 โดยเป็นการกระจายการเข้าถึงไปทั่วระบบธนาคารต่าง ๆ แต่ไม่ได้ลดความเสี่ยงโดยรวมของพอร์ตการลงทุนเสมอไป เนื่องจากธนาคารในประเทศต่าง ๆ ก็ยังคงได้รับผลกระทบจากแรงกระแทกระดับโลกร่วมกันได้
ความหลากหลายนี้ก็มาพร้อมข้อพิจารณาของตัวเอง การถือครองหุ้นธนาคารระหว่างประเทศนำมาซึ่งความเสี่ยงด้านอัตราแลกเปลี่ยน ความแตกต่างของมาตรฐานบัญชี และความเสี่ยงต่อสภาวะการเมืองและเศรษฐกิจในแต่ละตลาด รวมถึงตลาดเกิดใหม่อย่างจีน ปัจจัยเหล่านี้อาจทำให้ผลตอบแทนในแต่ละภูมิภาคแตกต่างกันอย่างมากในช่วงเวลาใดเวลาหนึ่ง
จะลงทุนอย่างไร
Themes Global Systemically Important Banks ETF (GSIB) เป็นกองทุนที่มีการบริหารเชิงรุก (actively managed) ซึ่งลงทุนในธนาคารที่จดทะเบียนในตลาดหลักทรัพย์ซึ่งอยู่ในรายชื่อ G-SIB ประจำปีของ FSB ที่จัดทำขึ้นโดยใช้วิธีการประเมินของ BCBS
ธนาคารจะถูกพิจารณาว่ามีความสำคัญเชิงระบบจากขนาด ความเชื่อมโยงระหว่างกัน โครงสร้างพื้นฐานทางการเงิน ความซับซ้อน และกิจกรรมข้ามเขตอำนาจศาล
บทสรุป
ท้ายที่สุดแล้ว เหตุผลสนับสนุนธนาคารที่ใหญ่ที่สุดในโลกคือความทนทานของตำแหน่งของธนาคารเหล่านี้ภายในระบบการเงิน ความได้เปรียบในการแข่งขันของธนาคารเหล่านี้ถูกสร้างขึ้นมาตลอดหลายทศวรรษผ่านขนาด ความสัมพันธ์กับลูกค้า โครงสร้างพื้นฐาน ความเชี่ยวชาญด้านกฎระเบียบ และความสามารถในการดำเนินงานข้ามตลาด ความได้เปรียบเหล่านี้ยากที่จะเลียนแบบ โดยเฉพาะในกิจกรรมที่ความไว้วางใจ สภาพคล่อง และความสามารถด้านงบดุลมีความสำคัญ
แต่ขนาดเดียวกันที่สร้างความได้เปรียบก็สามารถสร้างข้อจำกัดได้เช่นกัน ธนาคารขนาดใหญ่มีต้นทุนคงที่จำนวนมาก เผชิญกับข้อกำหนดด้านกฎระเบียบที่ซับซ้อน และต้องปรับตัวอย่างต่อเนื่องต่อการเปลี่ยนแปลงด้านเทคโนโลยี การแข่งขัน และภูมิรัฐศาสตร์ การชำระเงินดิจิทัล รูปแบบใหม่ของโครงสร้างพื้นฐานทางการเงิน และการเติบโตของสถาบันการเงินที่ไม่ใช่ธนาคาร อาจค่อย ๆ ปรับเปลี่ยนส่วนต่าง ๆ ของห่วงโซ่คุณค่าที่ธนาคารเหล่านี้เคยครองอยู่แบบดั้งเดิม
ดังนั้น คำถามสำคัญสำหรับนักลงทุนจึงไม่ใช่ว่าธนาคารที่ใหญ่ที่สุดมีความสำคัญเชิงระบบหรือไม่ แต่เป็นว่าธนาคารเหล่านี้จะสามารถแปลงตำแหน่งดังกล่าวให้เป็นผลตอบแทนที่น่าสนใจและยั่งยืนได้อย่างต่อเนื่องหรือไม่ ความแข็งแกร่งด้านเงินกองทุน ความหลากหลายของรายได้ และขอบเขตทางภูมิศาสตร์เป็นรากฐานที่สำคัญ บททดสอบที่สำคัญกว่าคือธนาคารแต่ละแห่งจะใช้ประโยชน์จากความได้เปรียบเหล่านี้ได้อย่างมีประสิทธิภาพเพียงใดเมื่อระบบการเงินมีการพัฒนาต่อไป
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย การถือครองหลักทรัพย์ ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และข้อมูลอื่น ๆ โปรดเยี่ยมชม https://themesetfs.com/etfs/gsib
เชิงอรรถ:
1Financial Stability Board, 2025 List of Global Systemically Important Banks (G-SIBs), พฤศจิกายน 2025
2S&P Global Market Intelligence, The world's largest banks by assets, 2026, 29 เมษายน 2026
3Financial Stability Board, FSB Publishes 2025 G-SIB List, 27 พฤศจิกายน 2025
4Basel Committee on Banking Supervision, Global systemically important banks: revised assessment methodology and the higher loss absorbency requirement, กรกฎาคม 2018
5Basel Committee on Banking Supervision, Basel III Monitoring Report, 23 กันยายน 2026
6Federal Reserve Board, Annual bank stress test confirms that large banks are well positioned to weather a severe recession, 24 มิถุนายน 2026
7International Monetary Fund, Global Financial Stability Report: Shifting Ground beneath the Calm, Chapter 1, 14 ตุลาคม 2025
8McKinsey & Company, The 2026 McKinsey Global Payments Report: Operational excellence in an invisible world, กันยายน 2026, หน้า 3
9Bank for International Settlements, BIS international banking statistics and global liquidity indicators at end-March 2026, กรกฎาคม 2026
10Citigroup Inc., Fourth Quarter 2025 Earnings Call Transcript, 14 มกราคม 2026
11HSBC Holdings plc, HSBC Holdings plc 2025 Results, Form 6-K, 25 กุมภาพันธ์ 2026
12World Trade Organization, Trade Finance and SMEs: Bridging the gaps in provision, 2016
13Kim, Ruprecht and Styczynski, Payment Stablecoins and Cross Border Payments: Benefits and Implications for Monetary Policy Implementation, FEDS Notes, Board of Governors of the Federal Reserve System, 30 มีนาคม 2026
14S&P Global Market Intelligence, Japan's megabanks expected to post record profits in coming years, 11 พฤษภาคม 2026
การกระจายความเสี่ยงไม่ได้ขจัดความเสี่ยงทั้งหมด
บทความโดย Ayesha Shetty
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ