มีการเปลี่ยนแปลงทางเทคโนโลยีเพียงไม่กี่ครั้งที่ส่งผลกระทบทางเศรษฐกิจในวงกว้างเทียบเท่ากับสิ่งที่กำลังเกิดขึ้นในภาคหุ่นยนต์และระบบอัตโนมัติในขณะนี้ ตั้งแต่พื้นโรงงานไปจนถึงคลินิกฟื้นฟูสมรรถภาพ จากคลังสินค้าอัตโนมัติไปจนถึงผู้ช่วยหุ่นยนต์คล้ายมนุษย์ที่เคลื่อนที่ไปตามทางเดินของโรงพยาบาล เครื่องจักรอัจฉริยะกำลังเปลี่ยนผ่านอย่างรวดเร็วจากสิ่งแปลกใหม่เชิงทดลองไปสู่โครงสร้างพื้นฐานทางอุตสาหกรรม
การเปลี่ยนแปลงนี้ขับเคลื่อนโดยปัจจัยหลายประการที่ไม่ค่อยเกิดขึ้นพร้อมกันในอุตสาหกรรมเดียวกัน ได้แก่ การขยายตัวของตลาดอย่างรวดเร็ว การขาดแคลนแรงงานเชิงโครงสร้าง ความก้าวหน้าด้าน AI และฮาร์ดแวร์ การก่อตัวของเงินทุนที่เร่งตัวขึ้น และการเกิดขึ้นของห่วงโซ่อุปทานที่กว้างขวางซึ่งรองรับเครื่องจักรอัจฉริยะรุ่นต่อไป
ในมุมมองของเรา Themes Humanoid Robotics ETF (BOTT) ได้รับการออกแบบมาเพื่อสร้างการเข้าถึงต่อการเปลี่ยนแปลงนี้
ด้วยความพยายามที่จะสร้างการเข้าถึงที่กระจายตัวไปยังบริษัทเหล่านี้ BOTT อาจช่วยให้นักลงทุนสามารถเข้าร่วมลงทุนในบริษัทที่สร้างรายได้อย่างน้อย 50% จากหุ่นยนต์คล้ายมนุษย์และหุ่นยนต์บริการ หุ่นยนต์อุตสาหกรรมและหุ่นยนต์อัตโนมัติ หุ่นยนต์ช่วยเหลือและอุปกรณ์สวมใส่ หุ่นยนต์ AI และหุ่นยนต์เชิงประมวลผล และระบบเคลื่อนที่ การขับเคลื่อน และกลไกของหุ่นยนต์
ประเด็นสำคัญ
ตลาดหุ่นยนต์คล้ายมนุษย์ทั่วโลกคาดว่าจะเติบโตจาก 5.4 พันล้านดอลลาร์ในปี 2026 เป็น 5.03 หมื่นล้านดอลลาร์ภายในปี 2035 พร้อมกับการเพิ่มขึ้นอย่างรวดเร็วของปริมาณการจัดส่งต่อปี
การขาดแคลนแรงงานและประชากรสูงวัยอาจช่วยสนับสนุนความต้องการระบบอัตโนมัติเชิงกายภาพ โดยคาดว่าภาคโลจิสติกส์ ยานยนต์ และการผลิตจะคิดเป็นสัดส่วนส่วนใหญ่ของการติดตั้งหุ่นยนต์คล้ายมนุษย์ในระยะใกล้
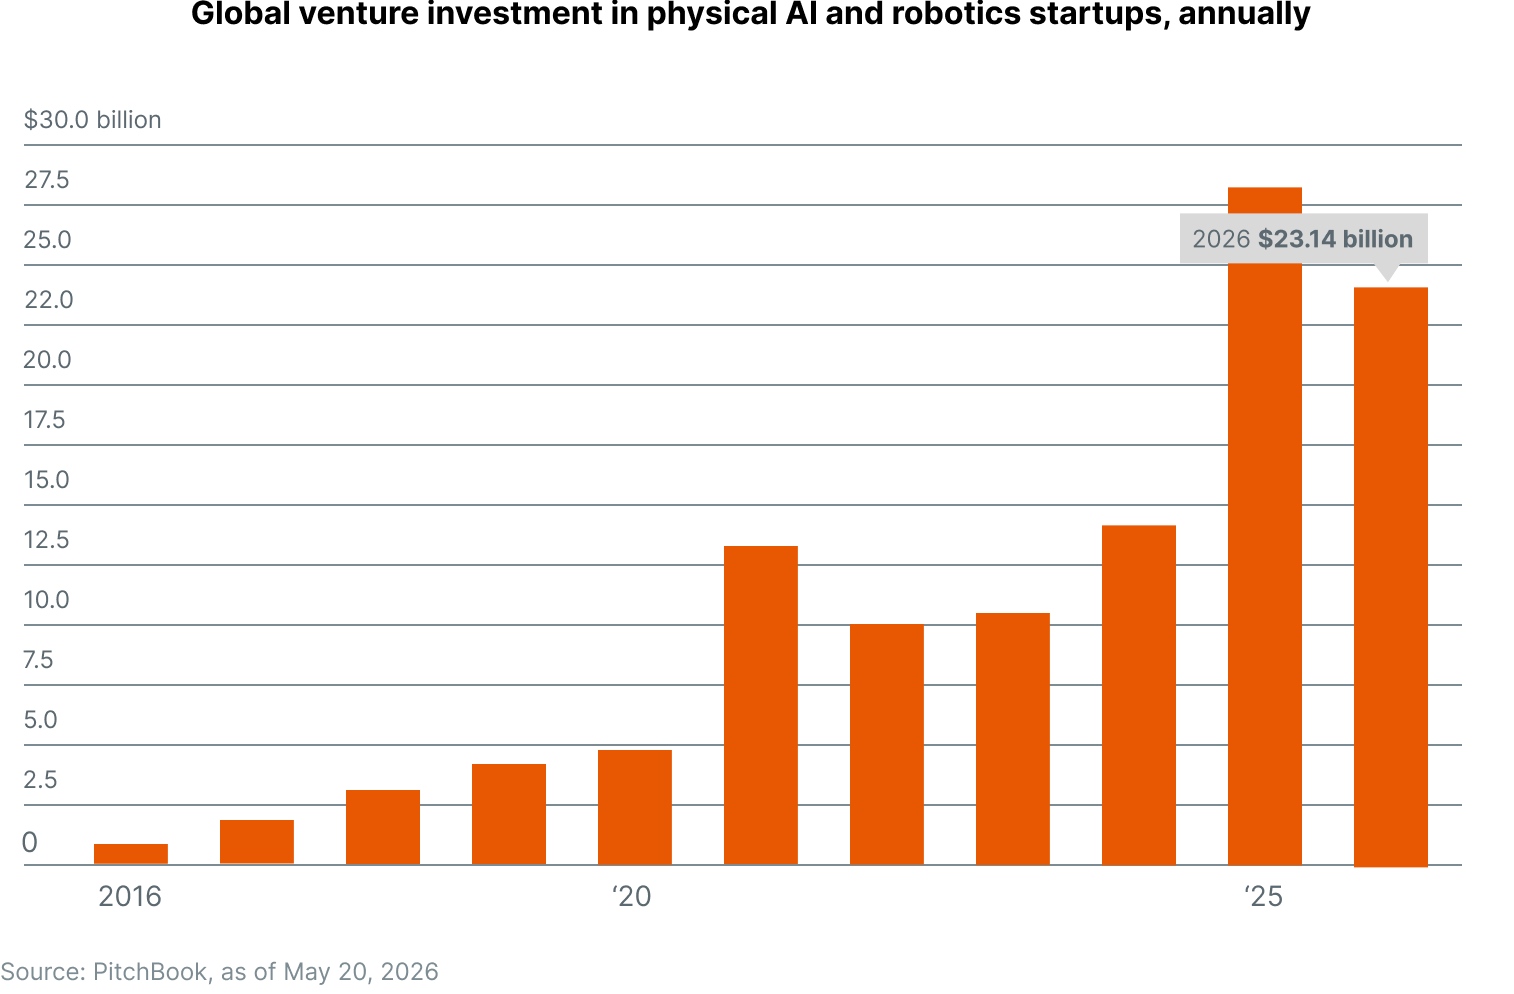
การลงทุนและการใช้งานเชิงพาณิชย์กำลังเร่งตัวขึ้น โดยหุ่นยนต์และ Physical AI ดึงดูดเงินทุนร่วมลงทุน (venture capital) ได้ถึง 2.6 หมื่นล้านดอลลาร์ในปี 2025 ขณะที่บริษัทต่าง ๆ ขยายการผลิต เงินทุน และการใช้งานในภาคอุตสาหกรรม
1. ตลาดที่มุ่งสู่การขยายตัวอย่างรวดเร็วและยั่งยืน
โอกาสทางการตลาดของหุ่นยนต์คล้ายมนุษย์เริ่มต้นจากขนาดและทิศทางการเติบโตของตลาดที่สามารถเข้าถึงได้
ตลาดหุ่นยนต์คล้ายมนุษย์มีมูลค่าประมาณ 5.41 พันล้านดอลลาร์ในปี 2026 และคาดว่าจะเพิ่มขึ้นเป็น 5.027 หมื่นล้านดอลลาร์ภายในปี 2035 คิดเป็นอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ที่ 28.1%1 การเติบโตนี้คาดว่าจะได้แรงหนุนจากการใช้งานในด้านการช่วยเหลือส่วนบุคคล การดูแลผู้ป่วย การดูแลสุขภาพ การผลิต ค้าปลีกและโลจิสติกส์ ควบคู่ไปกับโครงการริเริ่มของภาครัฐทั่วภูมิภาคเอเชียแปซิฟิก อเมริกาเหนือ และยุโรป1
การคาดการณ์จำนวนหน่วยชี้ให้เห็นถึงการเพิ่มขึ้นอย่างมากของปริมาณการจัดส่ง โดยคาดว่าการจัดส่งหุ่นยนต์คล้ายมนุษย์ต่อปีจะเพิ่มขึ้นจากประมาณ 20,000 เครื่องในปี 2025 เป็น 10 ล้านเครื่องภายในปี 2035 หรือคิดเป็น CAGR ประมาณ 86% คาดว่าปริมาณการจัดส่งจะอยู่ที่ประมาณ 90,000 เครื่องในปี 2026 และ 1.2 ล้านเครื่องภายในปี 20302 ภายในปี 2040 จำนวนหุ่นยนต์คล้ายมนุษย์ทั่วโลกคาดว่าจะแตะระดับ 300 ล้านเครื่อง และเพิ่มขึ้นเป็น 3 พันล้านเครื่องภายในปี 2060 โดยหุ่นยนต์สำหรับใช้ในครัวเรือนจะคิดเป็นสัดส่วนประมาณ 62% ของจำนวนที่ติดตั้งทั้งหมดในที่สุด2
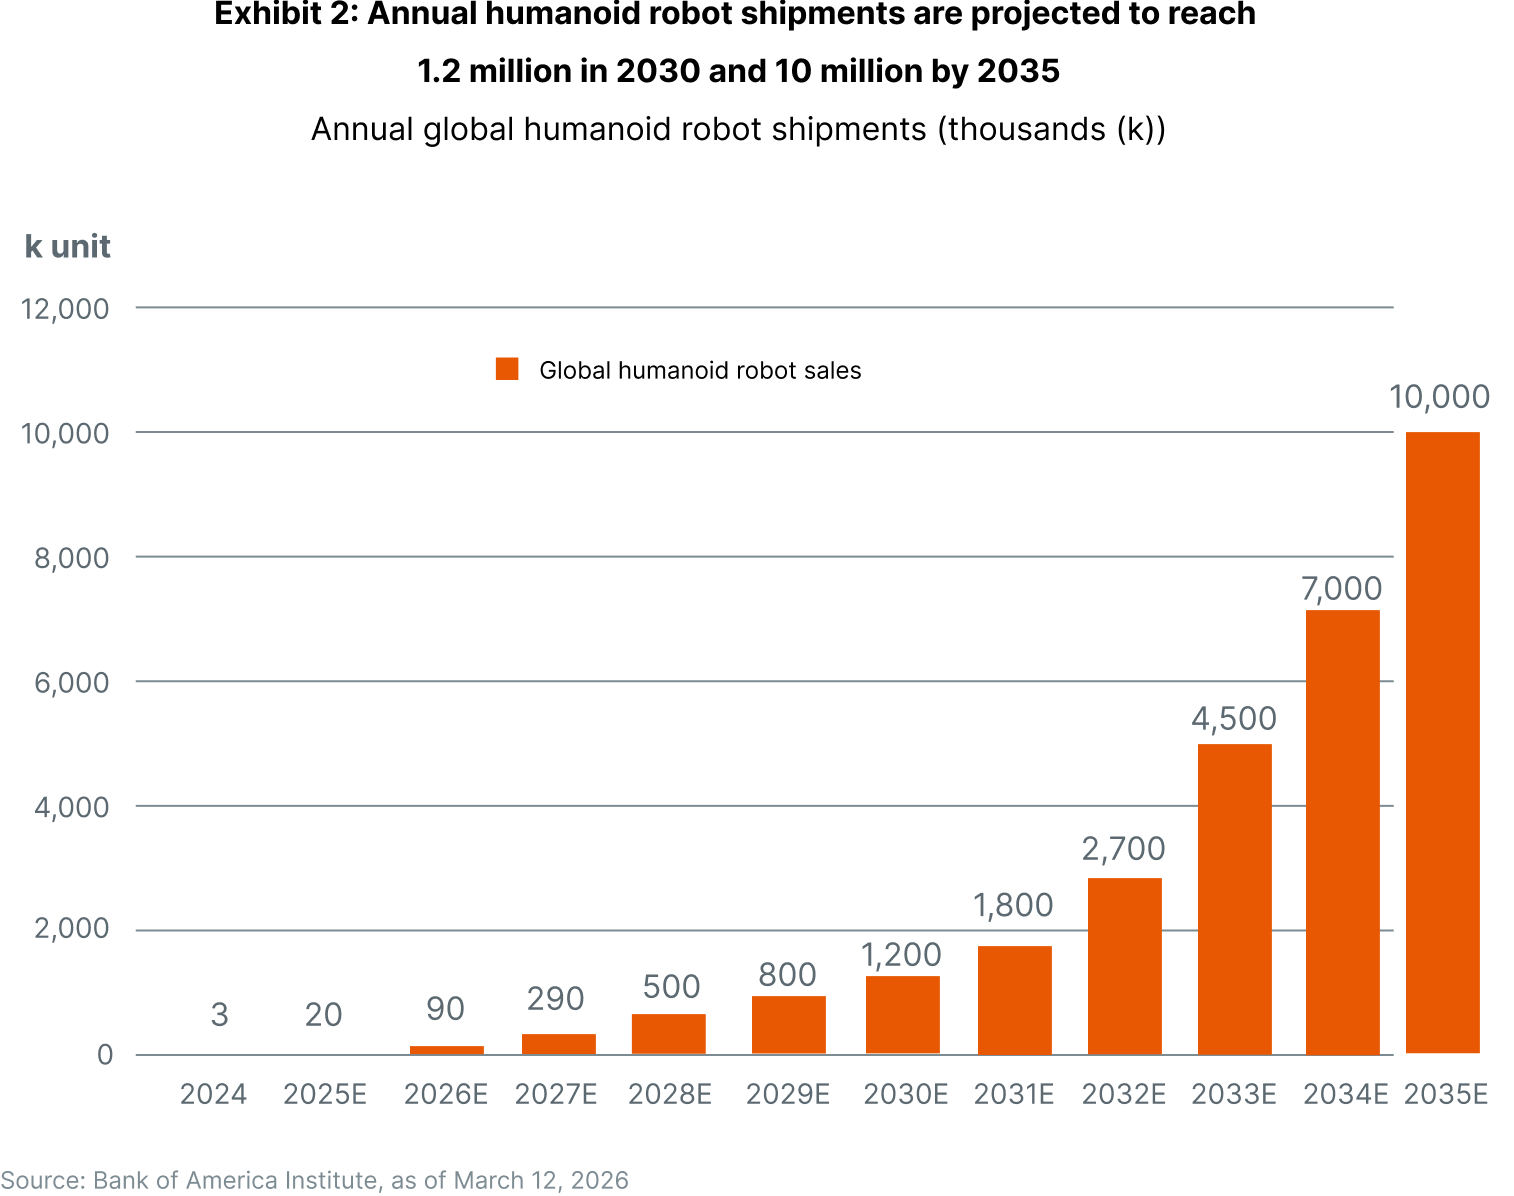
อย่างไรก็ตาม โอกาสในระยะใกล้มีแนวโน้มที่จะอยู่ในภาคอุตสาหกรรมมากกว่าภาคครัวเรือน ภายในปี 2027 คาดว่าประมาณ 72% ของการติดตั้งหุ่นยนต์คล้ายมนุษย์จะอยู่ในภาคโลจิสติกส์ (33%) ยานยนต์ (24%) และการผลิต (15%)2 สภาพแวดล้อมเหล่านี้มีโครงสร้างที่ชัดเจนค่อนข้างมาก ทำให้หุ่นยนต์สามารถฝึกฝนได้เร็วขึ้นและทำงานได้อย่างน่าเชื่อถือมากขึ้น
งานที่มีความเสี่ยงและต้องใช้แรงกายมากเป็นอีกหนึ่งการใช้งานที่เป็นไปได้สำหรับหุ่นยนต์คล้ายมนุษย์ Goldman Sachs คาดว่าเทคโนโลยีนี้จะถูกนำไปใช้ในสภาพแวดล้อมที่หุ่นยนต์สามารถทำงานที่ยากหรืออันตรายสำหรับมนุษย์ได้
เมื่อเวลาผ่านไป ตลาดที่สามารถเข้าถึงได้อาจขยายตัวไปสู่ภาคค้าปลีก การดูแลสุขภาพ การศึกษา และการช่วยเหลือภายในบ้าน คาดว่าหุ่นยนต์คล้ายมนุษย์สำหรับใช้ในครัวเรือนจะคิดเป็นสัดส่วนส่วนใหญ่ของจำนวนที่ติดตั้งทั่วโลกภายในปี 20602
2. ข้อจำกัดด้านกำลังแรงงานสร้างความต้องการเชิงโครงสร้างของลูกค้า
กรณีการใช้งานเชิงอุตสาหกรรมที่กล่าวมาข้างต้นกำลังได้รับแรงหนุนจากแรงกดดันทางเศรษฐกิจเชิงโครงสร้าง กล่าวคือ ธุรกิจต่าง ๆ มีความจำเป็นมากขึ้นที่จะต้องทำให้งานเชิงกายภาพเป็นระบบอัตโนมัติ เนื่องจากการหาแรงงานทำได้ยากขึ้น ในกลุ่มประเทศเศรษฐกิจหลัก ประชากรสูงวัยกำลังทำให้กลุ่มคนวัยทำงานลดลง ในขณะที่ความต้องการบริการด้านการดูแลสุขภาพ โลจิสติกส์ และการดูแลผู้สูงอายุกำลังเพิ่มขึ้น
แรงกดดันนี้เกี่ยวข้องโดยเฉพาะกับแรงงานภาคกายภาพ แม้ว่างานด้านซอฟต์แวร์ การประมวลผลข้อมูล และงานที่ใช้ความรู้จะผ่านกระบวนการทำให้เป็นระบบอัตโนมัติอย่างรวดเร็วแล้ว แต่โรงงาน คลังสินค้า และสถานดูแลยังคงพึ่งพาแรงงานมนุษย์อย่างมากสำหรับงานที่ต้องใช้การเคลื่อนไหว ความคล่องแคล่ว และการอยู่ในสถานที่จริง สภาพแวดล้อมเหล่านี้ยังเป็นจุดที่คาดว่าการใช้งานหุ่นยนต์คล้ายมนุษย์จะเริ่มต้นขึ้น ซึ่งสร้างความเชื่อมโยงโดยตรงระหว่างการขาดแคลนแรงงานและกรณีการใช้งานในระยะแรกของเทคโนโลยีนี้
ข้อมูลด้านประชากรศาสตร์ตอกย้ำถึงขนาดของความท้าทายนี้ อัตราส่วนภาระพึ่งพิงของผู้สูงอายุ (old-age dependency ratio) คาดว่าจะแตะระดับสูงสุดเป็นประวัติการณ์ในกลุ่มประเทศเศรษฐกิจพัฒนาแล้วส่วนใหญ่ภายใน 35 ปีข้างหน้า หากไม่มีการเปลี่ยนแปลงที่สำคัญทั้งด้านพฤติกรรมและนโยบาย การเติบโตของ GDP ต่อหัวมีแนวโน้มที่จะชะลอตัวลงอย่างมีนัยสำคัญ เนื่องจากปัญหาการขาดแคลนแรงงานที่สะสมมากขึ้น4 สัดส่วนประชากรอายุ 65 ปีขึ้นไปคาดว่าจะเพิ่มขึ้นเกือบสองเท่าในประเทศที่ประชากรมีจำนวนสูงสุดไปแล้ว โดยเพิ่มจาก 17% ในปี 2024 เป็น 33% ในปี 2054 ในระดับโลก ประชากรอายุ 65 ปีขึ้นไปคาดว่าจะมีจำนวนมากกว่าเด็กอายุต่ำกว่า 18 ปีภายในช่วงปลายทศวรรษ 20705
งานวิจัยยังแสดงให้เห็นว่าเทคโนโลยีหุ่นยนต์ใหม่ ๆ ถูกนำไปใช้ได้รวดเร็วกว่าในประเทศที่มีแรงงานวัยหนุ่มสาวและวัยกลางคนค่อนข้างขาดแคลน ซึ่งเป็นการตอบสนองที่มีการบันทึกไว้ต่อข้อจำกัดด้านอุปทานแรงงาน6 บริษัทต่าง ๆ ในจีนและเกาหลีใต้กำลังตอบสนองต่อแรงกดดันที่คล้ายคลึงกันอยู่แล้ว โดย 53% ของธุรกิจในเอเชียตะวันออกระบุว่าการขาดแคลนบุคลากรที่มีความสามารถเป็นอุปสรรคสำคัญต่อการเปลี่ยนแปลง7
สำหรับนักลงทุน นัยสำคัญคือหุ่นยนต์อาจช่วยให้ประชากรวัยทำงานที่มีจำนวนน้อยลงสามารถรองรับผลผลิตและบริการที่มากขึ้นได้ หุ่นยนต์คล้ายมนุษย์มีความเกี่ยวข้องเป็นพิเศษ เนื่องจากรูปร่างที่คล้ายมนุษย์ทำให้สามารถทำงานในคลังสินค้า โรงงาน โรงพยาบาล และอาคารพาณิชย์ที่มีอยู่แล้วได้โดยไม่ต้องออกแบบสภาพแวดล้อมเหล่านั้นใหม่ สิ่งนี้อาจช่วยให้สามารถนำไปใช้งานในสถานที่ที่มีอยู่แล้วได้โดยไม่ต้องเปลี่ยนแปลงโครงสร้างพื้นฐานทางกายภาพอย่างกว้างขวาง2
ทั้งนี้ไม่ได้หมายความว่าหุ่นยนต์คล้ายมนุษย์จะเข้ามาแทนที่แรงงานอย่างกว้างขวางหรือรวดเร็ว เทคโนโลยีนี้ยังคงเผชิญกับความท้าทายในด้านความปลอดภัย ความน่าเชื่อถือ การใช้พลังงาน ความคล่องแคล่ว การฝึกอบรม การบำรุงรักษา และผลตอบแทนจากการลงทุน คาดว่าการนำไปใช้ในระยะใกล้จะยังคงกระจุกตัวอยู่ในสภาพแวดล้อมเชิงอุตสาหกรรมที่กรณีด้านผลิตภาพมีความชัดเจนที่สุดและมีความผันแปรต่ำที่สุด2
3. ความก้าวหน้าด้าน AI และฮาร์ดแวร์กำลังพัฒนาขีดความสามารถของหุ่นยนต์
หุ่นยนต์รุ่นก่อนหน้านี้ถูกจำกัดอยู่มากด้วยความสามารถในการทำงานเฉพาะในสภาพแวดล้อมที่ควบคุมได้ หุ่นยนต์สามารถเคลื่อนไหวได้อย่างแม่นยำและซ้ำ ๆ แต่การปรับตัวให้เข้ากับสภาวะที่เปลี่ยนแปลงมักต้องการการเขียนโปรแกรมเพิ่มเติม ความก้าวหน้าล่าสุดด้าน AI กำลังขยายขอบเขตของงานที่หุ่นยนต์อาจสามารถทำได้
การเกิดขึ้นของ generative AI และโมเดลภาษาขนาดใหญ่ (large language models) มีส่วนช่วยในการพัฒนา “ปัญญาประดิษฐ์ที่มีร่างกาย” (embodied intelligence) ซึ่งเป็นระบบ AI ที่ออกแบบมาเพื่อตีความข้อมูลจากโลกกายภาพ ตอบสนองต่อคำสั่งภาษาธรรมชาติ และปรับตัวเข้ากับสภาพแวดล้อมที่แตกต่างกัน2
โมเดล Vision-Language-Action (VLA) เป็นอีกหนึ่งพัฒนาการในด้านนี้ โดยงานวิจัยและการประยุกต์ใช้ในอุตสาหกรรมกำลังศึกษาว่าหุ่นยนต์สามารถเรียนรู้งานจากการสาธิตได้หรือไม่ แทนที่จะพึ่งพาการเขียนโปรแกรมเฉพาะทางทั้งหมด8 พัฒนาการเหล่านี้อาจช่วยลดข้อจำกัดด้านซอฟต์แวร์บางส่วนที่เคยจำกัดการใช้งานหุ่นยนต์ที่มีความยืดหยุ่นมากขึ้นในอดีต
คาดว่าต้นทุนฮาร์ดแวร์จะลดลงเช่นกันเมื่อการผลิตขยายขนาดมากขึ้น ต้นทุนรายการวัสดุ (bill-of-materials) สำหรับการผลิตในจีนอยู่ที่ประมาณ 35,000 ดอลลาร์ต่อเครื่องในปี 2025 และคาดว่าจะลดลงต่ำกว่า 17,000 ดอลลาร์ภายในปี 20302 อีกประมาณการหนึ่งระบุว่าต้นทุนอยู่ที่ประมาณ 200,000 ดอลลาร์ต่อเครื่องในกลุ่มประเทศรายได้สูงในปี 2024 และจะลดลงเหลือประมาณ 150,000 ดอลลาร์ภายในปี 2028 และ 50,000 ดอลลาร์ภายในปี 20509
อย่างไรก็ตาม ยังคงมีความไม่แน่นอนที่สำคัญทั้งด้านเทคนิคและเชิงพาณิชย์ ความท้าทายได้แก่ข้อมูลด้านการหยิบจับที่มีจำกัด ความคล่องแคล่วในระดับมนุษย์ อายุการใช้งานแบตเตอรี่ ความน่าเชื่อถือ และประสิทธิภาพในสภาพแวดล้อมที่ไม่มีโครงสร้าง ความเร็วในการแก้ไขข้อจำกัดเหล่านี้จะส่งผลต่อความรวดเร็วที่หุ่นยนต์คล้ายมนุษย์จะสามารถขยายตัวออกไปนอกเหนือจากการใช้งานเชิงอุตสาหกรรมที่ควบคุมได้
4. การใช้งานเชิงพาณิชย์และการก่อตัวของเงินทุนกำลังเร่งตัวขึ้น
เงินทุนกำลังไหลเข้าสู่หุ่นยนต์และ Physical AI มากขึ้นเรื่อย ๆ ขณะที่บริษัทต่าง ๆ เปลี่ยนผ่านจากขั้นตอนการพัฒนาไปสู่การใช้งานเชิงพาณิชย์
การลงทุนร่วมลงทุน (venture capital) ในหุ่นยนต์และ Physical AI ทั่วโลกแตะระดับ 2.6 หมื่นล้านดอลลาร์ในปี 2025 เพิ่มขึ้นจาก 4.2 พันล้านดอลลาร์ในปี 2019 ตามข้อมูลของ PitchBook ที่รายงานโดย The Wall Street Journal ณ วันที่ 20 พฤษภาคม 2026 บริษัทในภาคส่วนเหล่านี้ระดมทุนไปแล้วกว่า 2.3 หมื่นล้านดอลลาร์10
เงินทุนสำหรับหุ่นยนต์คล้ายมนุษย์ก็เพิ่มขึ้นเช่นกัน ข้อมูลจาก Dealroom แสดงให้เห็นว่าสตาร์ทอัพด้านหุ่นยนต์คล้ายมนุษย์ดึงดูดเงินทุนได้ 8.6 พันล้านดอลลาร์ในช่วงครึ่งปีแรกของปี 202611 มีรายงานว่ามีบริษัทมากกว่า 50 แห่งกำลังพัฒนาหุ่นยนต์คล้ายมนุษย์ภายในเดือนมกราคม 2026 โดยมีการเปิดตัวเชิงพาณิชย์แล้วประมาณ 150 ครั้งในช่วงเวลาดังกล่าว2
เมื่อการพัฒนาเดินหน้าไปสู่การใช้งานเชิงพาณิชย์ หลายบริษัทกำลังสร้างกำลังการผลิตของตนเองแล้ว XPeng เริ่มเดินสายการผลิตหุ่นยนต์คล้ายมนุษย์ในเดือนกันยายน 2026 โดยหุ่นยนต์ IRON ของบริษัทผลิตเสร็จสมบูรณ์บนสายการผลิตใหม่นี้แล้ว บริษัทวางแผนที่จะเริ่มการผลิตจำนวนมากภายในสิ้นปี 2026 โดยวางแผนเปิดตัวในตลาดและจัดส่งในจีนและตลาดต่างประเทศในปี 202712
Tesla ก็กำลังเตรียมการผลิต Optimus ในปริมาณมากเช่นกัน การเตรียมความพร้อมสำหรับสายการผลิตแรกกำลังดำเนินอยู่ โดยวางแผนเริ่มการผลิตก่อนสิ้นปี 2026 และมีเป้าหมายกำลังการผลิตในที่สุดที่ 1 ล้านเครื่องต่อปี13
บริษัทอื่น ๆ กำลังดำเนินเส้นทางที่แตกต่างกันไปสู่การใช้งานเชิงพาณิชย์ Figure AI ระดมทุนได้มากกว่า 1 พันล้านดอลลาร์ในรอบ Series C ที่มีรายงานมูลค่าบริษัทหลังการระดมทุน (post-money valuation) อยู่ที่ 3.9 หมื่นล้านดอลลาร์ โดยมีนักลงทุนรวมถึง NVIDIA, Intel Capital และ Salesforce14
ภาคส่วนนี้ยังเริ่มขยายเข้าสู่ตลาดสาธารณะด้วย Agility Robotics ประกาศข้อเสนอการควบรวมกิจการมูลค่า 2.5 พันล้านดอลลาร์กับ Churchill Capital Corp XI ซึ่งต้องได้รับการอนุมัติจากผู้ถือหุ้นและหน่วยงานกำกับดูแล15
ในขณะเดียวกัน การใช้งานเชิงพาณิชย์กำลังขยายเข้าสู่สถานประกอบการเชิงอุตสาหกรรม BMW Group รายงานว่าได้ใช้หุ่นยนต์คล้ายมนุษย์ที่โรงงานผลิตใน Spartanburg ซึ่งช่วยสนับสนุนการผลิตรถยนต์มากกว่า 30,000 คันตลอดระยะเวลาการใช้งาน 11 เดือน โดยทำหน้าที่ใส่แผ่นโลหะสำหรับกระบวนการเชื่อม หลังจากโครงการนำร่องนี้ BMW ได้ขยายโปรแกรมไปยังหุ่นยนต์รุ่นถัดไปและงานด้านโลจิสติกส์เพิ่มเติม16
ดังนั้น อุตสาหกรรมนี้จึงกำลังเปลี่ยนผ่านจากขั้นตอนการระดมทุนและพัฒนาไปสู่การผลิตและการใช้งานจริง เมื่อหุ่นยนต์เข้าสู่สภาพแวดล้อมการทำงานมากขึ้น ข้อมูลจากการใช้งานเหล่านี้ควรให้ความชัดเจนมากขึ้นเกี่ยวกับความน่าเชื่อถือ ผลิตภาพ ต้นทุนการดำเนินงาน และความสามารถในการขยายขนาดในสถานประกอบการเชิงอุตสาหกรรมที่แตกต่างกัน
5. หุ่นยนต์คือผลิตภัณฑ์ ห่วงโซ่อุปทานคือการลงทุน
ระบบนิเวศของหุ่นยนต์คล้ายมนุษย์ขยายออกไปไกลกว่าบริษัทที่ผลิตหุ่นยนต์ทั้งเครื่องมาก เครื่องจักรแต่ละเครื่องต้องใช้ส่วนประกอบและเทคโนโลยีที่หลากหลาย ซึ่งสร้างความต้องการที่เป็นไปได้ในหลายชั้นของห่วงโซ่อุปทานเมื่อการผลิตขยายขนาดมากขึ้น
หุ่นยนต์คล้ายมนุษย์ต้องการเซนเซอร์สัมผัส แรง และความใกล้ชิดสำหรับการมีปฏิสัมพันธ์ทางกายภาพ ต้องการตัวขับเคลื่อน (actuators) สำหรับการเคลื่อนไหว และเฟืองความแม่นยำสูง เช่น harmonic reducers และ ball screws เซมิคอนดักเตอร์ให้กำลังการประมวลผลสำหรับการตัดสินใจแบบเรียลไทม์ ในขณะที่กล้อง เซนเซอร์วัดระยะความลึก และ LIDAR ช่วยให้รับรู้สภาพแวดล้อมได้ ซอฟต์แวร์อุตสาหกรรมสนับสนุนการฝึกฝน AI การจำลองสถานการณ์ และการจัดการฝูงหุ่นยนต์ ในขณะที่แบตเตอรี่และระบบจัดการพลังงานเป็นตัวกำหนดระยะเวลาการทำงานระหว่างการชาร์จแต่ละครั้ง
ชั้นเซมิคอนดักเตอร์เป็นส่วนหนึ่งของห่วงโซ่อุปทานนี้ หุ่นยนต์คล้ายมนุษย์แต่ละเครื่องอาจมีมูลค่าชิ้นส่วนเซมิคอนดักเตอร์ประมาณ 3,000 ถึงกว่า 6,000 ดอลลาร์ ครอบคลุมชิปประมวลผล ชิปอนาล็อกและมิกซ์ซิกแนล และหน่วยเก็บข้อมูลแบบ edge3
ตัวขับเคลื่อน (actuators) อาจคิดเป็นสัดส่วนที่สำคัญอีกส่วนหนึ่งของมูลค่าฮาร์ดแวร์ คาดว่าตัวขับเคลื่อนแบบเชิงเส้นและแบบหมุนจะคิดเป็นสัดส่วนมากกว่า 50% ของต้นทุนการผลิตหุ่นยนต์คล้ายมนุษย์ทั้งหมดภายในปี 20302 สิ่งนี้อาจเพิ่มความสำคัญของผู้ผลิตตัวขับเคลื่อนเมื่อการผลิตขยายขนาดมากขึ้น พลวัตที่คล้ายกันนี้อาจเกิดขึ้นกับเฟืองความแม่นยำสูง ระบบเซนเซอร์ และซอฟต์แวร์อุตสาหกรรมด้วยเช่นกัน
ระบบนิเวศที่เกิดขึ้นครอบคลุมผู้ผลิตฮาร์ดแวร์หุ่นยนต์ ผู้ออกแบบชิป AI ผู้จัดหาชิ้นส่วนความแม่นยำสูง บริษัทซอฟต์แวร์อุตสาหกรรม ผู้ให้บริการแบตเตอรี่และระบบจัดการพลังงาน และผู้รวมระบบ เมื่ออุตสาหกรรมนี้พัฒนาต่อไป วิวัฒนาการของแต่ละชั้นเหล่านี้จะเชื่อมโยงอย่างใกล้ชิดกับความเร็วในการขยายตัวของการผลิตและการใช้งานหุ่นยนต์คล้ายมนุษย์
จะลงทุนอย่างไร
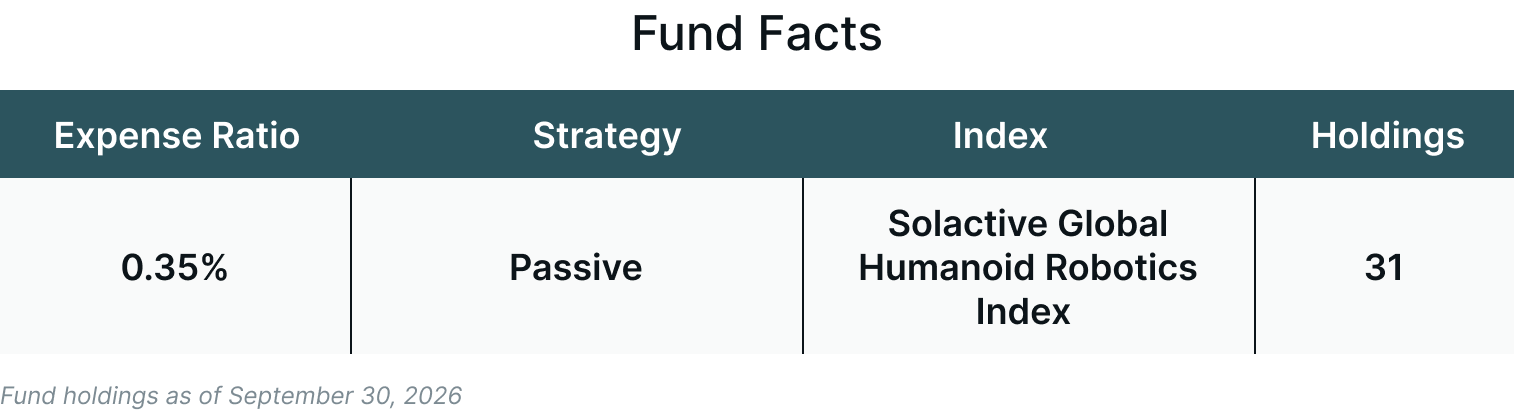
Themes Humanoid Robotics ETF (BOTT) มีเป้าหมายที่จะติดตามดัชนี Solactive Global Humanoid Robotics Index (SOLGHRBN) ซึ่งระบุบริษัทที่สร้างรายได้อย่างน้อย 50% จากกิจกรรมในด้านต่อไปนี้:
หุ่นยนต์คล้ายมนุษย์และหุ่นยนต์บริการ
หุ่นยนต์อุตสาหกรรมและหุ่นยนต์อัตโนมัติ
หุ่นยนต์ช่วยเหลือและอุปกรณ์สวมใส่
หุ่นยนต์ AI และหุ่นยนต์เชิงประมวลผล
ระบบเคลื่อนที่ การขับเคลื่อน และกลไกของหุ่นยนต์
BOTT มีเป้าหมายที่จะให้ผลลัพธ์การลงทุนที่สอดคล้องโดยทั่วไปกับผลการดำเนินงานด้านราคาและผลตอบแทน ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย ของดัชนี SOLGHRBN
บทสรุป
หุ่นยนต์คล้ายมนุษย์กำลังเปลี่ยนผ่านจากเทคโนโลยีที่เพิ่งเกิดขึ้นไปสู่ระบบนิเวศเชิงพาณิชย์ที่กว้างขึ้น ความก้าวหน้าด้าน AI และฮาร์ดแวร์กำลังขยายสิ่งที่หุ่นยนต์สามารถทำได้ ในขณะที่ข้อจำกัดด้านแรงงานกำลังสร้างการใช้งานที่เป็นไปได้ในโรงงาน คลังสินค้า และสภาพแวดล้อมอื่น ๆ ที่ต้องใช้แรงกายมาก ในขณะเดียวกัน การลงทุนที่เพิ่มขึ้นและการใช้งานเชิงพาณิชย์ในระยะแรกกำลังให้หลักฐานเพิ่มเติมเกี่ยวกับวิธีที่เทคโนโลยีนี้ทำงานได้นอกสภาพแวดล้อมที่ควบคุม
ขั้นตอนถัดไปของการพัฒนาจะขึ้นอยู่กับว่าระบบเหล่านี้ทำงานได้ดีเพียงใดเมื่อขยายขนาด ความน่าเชื่อถือ ความคล่องแคล่ว การใช้พลังงาน ต้นทุนการดำเนินงาน และผลิตภาพจะเป็นตัวกำหนดความเป็นไปได้ในทางปฏิบัติของการนำหุ่นยนต์คล้ายมนุษย์ไปใช้งานในสภาพแวดล้อมที่แตกต่างกัน เมื่อบริษัทต่าง ๆ เปลี่ยนผ่านจากโครงการนำร่องไปสู่ปริมาณการผลิตที่มากขึ้น การใช้งานจริงควรให้ความชัดเจนมากขึ้นเกี่ยวกับปัจจัยเหล่านี้และเศรษฐศาสตร์ของการใช้งานหุ่นยนต์คล้ายมนุษย์
สำหรับนักลงทุน ธีมนี้ขยายออกไปไกลกว่าบริษัทที่ผลิตหุ่นยนต์ทั้งเครื่อง เซมิคอนดักเตอร์ เซนเซอร์ ตัวขับเคลื่อน เฟืองความแม่นยำสูง ซอฟต์แวร์ แบตเตอรี่ และระบบจัดการพลังงาน ล้วนเป็นส่วนหนึ่งของเทคโนโลยีสแต็ก เมื่ออุตสาหกรรมนี้พัฒนาต่อไป ชั้นต่าง ๆ ที่เชื่อมโยงกันเหล่านี้จะให้จุดการเข้าถึงที่แตกต่างกันต่อการเติบโตของหุ่นยนต์คล้ายมนุษย์และระบบนิเวศ Physical AI ที่กว้างขึ้น
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย การถือครองหลักทรัพย์ ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และข้อมูลอื่น ๆ โปรดเยี่ยมชม https://themesetfs.com/etfs/bott
เชิงอรรถ:
1MarketsandMarkets, Humanoid Robot Market Size, Share & Trends, 2026 to 2035, กรกฎาคม 2026
2Bank of America Institute, Physical AI, Part 2: Humanoid Robots, 12 มีนาคม 2026
3Yahoo Finance, “Goldman Sachs Just Supercharged Its Humanoid Robot Prediction 5X to 6.5 Million by 2035,” 14 กันยายน 2026
4OECD, OECD Employment Outlook 2025: From Job Shortage to Labour Shortage, กรกฎาคม 2025
5United Nations, World Population Prospects 2024, Department of Economic and Social Affairs, 2024
6National Bureau of Economic Research, Automation Can Be a Response to an Aging Workforce, NBER Digest, กรกฎาคม 2018
7World Economic Forum, The Future of Jobs Report 2025, 2025
8Deloitte Insights, AI Goes Physical: Navigating the Convergence of AI and Robotics, Tech Trends 2026, 10 ธันวาคม 2025
9Morgan Stanley Research, Humanoids: A $5 Trillion Market, 14 พฤษภาคม 2025
10The Wall Street Journal, Venture Capital Turns to Hardware Bets as AI Threatens Software Companies, พฤษภาคม 2026; อ้างอิงข้อมูลจาก PitchBook
11Tech Funding News, Top 10 humanoid robot startups to watch in 2026, 24 กรกฎาคม 2026
12XPeng, IRON Humanoid Robot Now Walks Off the Production Line, 8 กันยายน 2026
13Tesla, Q4 2025 Update, 28 มกราคม 2026
14Figure AI, Figure Exceeds $1B in Series C Funding at $39B Post-Money Valuation, 16 กันยายน 2025
15Agility Robotics / Churchill Capital Corp XI, Agility Robotics to Go Public Through $2.5 Billion Merger with Churchill Capital Corp XI, 24 มิถุนายน 2026
16BMW Group, BMW Group advances the use of Physical AI in production with Figure 03 project in Spartanburg, 25 มิถุนายน 2026
การกระจายความเสี่ยงไม่ได้ขจัดความเสี่ยงทั้งหมด
บทความโดย Ayesha Shetty
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ