บทความโดย Sandeep Rao
ธนาคารทั่วโลกรายงานผลประกอบการไตรมาส 1 ทำสถิติสูงสุด ขณะที่ราคาหุ้นยังคงต่ำกว่ามูลค่าที่แท้จริง
22 มิถุนายน 2026 | งานวิจัย
ไตรมาสแรกของปี 2026 เกิดความขัดแย้งที่น่าสนใจ: แม้ผลการดำเนินงานของภาคธนาคารทั่วโลกจะแข็งแกร่งโดยทั่วกัน แต่มูลค่าหุ้นของธนาคารกลับปรับตัวลดลงอย่างรุนแรง ดัชนี KBW Bank Index (BKX) บันทึกผลตอบแทนไตรมาสแรกที่แย่ที่สุดนับตั้งแต่วิกฤตธนาคารขนาดย่อมในปี 20231 ดัชนี S&P Financial Select Sector Index (IXM) ปรับตัวลดลงประมาณ 10% นับตั้งแต่ต้นปีถึงวันที่ 31 พฤษภาคม อย่างไรก็ตาม กลุ่มการเงินในดัชนี S&P 500 คาดว่า2 จะมีการเติบโตของกำไรต่อหุ้น (Earnings Per Share: EPS) 15.1% ซึ่งสูงเป็นอันดับสามจากทั้งหมดสิบเอ็ดกลุ่มอุตสาหกรรม และสูงกว่าค่าเฉลี่ยของนักวิเคราะห์ที่ 14.6% ณ ต้นไตรมาส
ปัจจัยมหภาคสามประการกำหนดจิตวิทยาของนักลงทุนตลอดช่วงเวลาดังกล่าว ประการแรก สงครามอิหร่าน-อิสราเอลผลักดันราคาพลังงานให้พุ่งสูงขึ้นอย่างรวดเร็ว ก่อให้เกิดความไม่แน่นอนเกี่ยวกับผลกระทบทอดที่สองต่องบดุลของผู้บริโภค ต้นทุนการกู้ยืมของภาคธุรกิจ และความเสี่ยงด้านสินเชื่อในตะวันออกกลาง ประการที่สอง การสั่นคลอนของตลาดสินเชื่อเอกชน ซึ่งมีคำขอไถ่ถอนที่ Apollo, Blue Owl, BlackRock, Carlyle และรายอื่น ๆ3 ซึ่งส่วนใหญ่กำหนดเพดานการไถ่ถอนรายไตรมาสที่ 5% ได้จุดกระแสความกังวลเชิงระบบเกี่ยวกับการใช้เลเวอเรจในระบบธนาคารเงา ประการที่สาม ผู้นำในอุตสาหกรรมจำนวนมาก นำโดย Jamie Dimon ได้เตือนว่าวิกฤตสินเชื่อครั้งต่อไปจะรุนแรงกว่าที่คนทั่วไปคาดคิด4 ปัจจัยเหล่านี้รวมกันกดดันบรรยากาศการลงทุน จนผลกำไรต่อหุ้นที่สูงกว่าคาดก็ไม่อาจชดเชยได้อย่างเต็มที่
ธนาคารในฝั่งทรานส์แอตแลนติกและญี่ปุ่นผ่านพ้นอุปสรรคได้เหนือความคาดหมาย
แนวโน้มหลักของธนาคารรายใหญ่ทั้งหมดในสหรัฐฯ ซึ่งรายงานผลประกอบการไตรมาส 1 ปี 2026 ในเดือนเมษายน 2026 คือรายได้จากการซื้อขายที่ทำสถิติสูงสุดจากความผันผวนของสงครามอิหร่าน ควบคู่กับการฟื้นตัวอย่างชัดเจนของค่าธรรมเนียมวาณิชธนกิจ ข้อยกเว้นรายหนึ่งคือ Wells Fargo ซึ่งรายได้ดอกเบี้ยสุทธิ (Net Interest Income: NII) ต่ำกว่าคาด สะท้อนถึงความเปราะบางของโมเดลธุรกิจที่พึ่งพาธุรกิจรายย่อยและรายได้ดอกเบี้ยเป็นหลัก
ภาพรวมของธนาคารชั้นนำในต่างประเทศนั้น หากจะกล่าวให้ถูกก็คือน่าประทับใจยิ่งกว่า
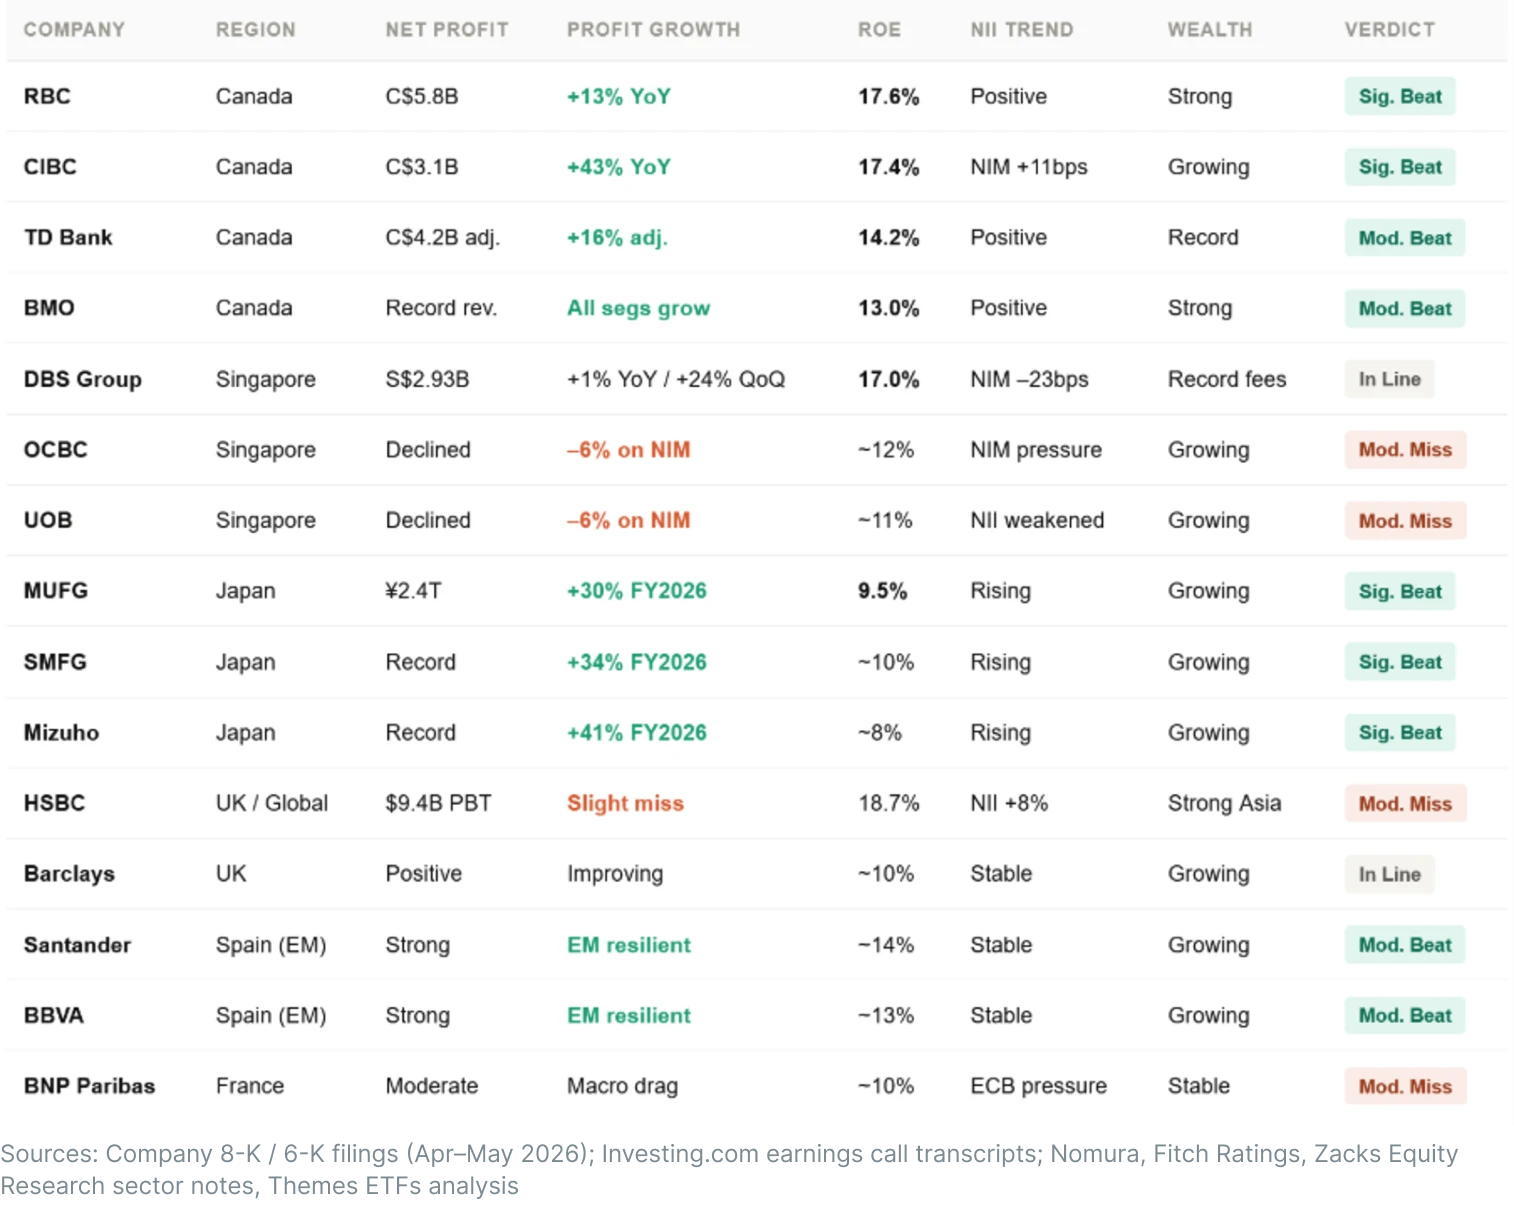
หมายเหตุ: “บทสรุป” ความแข็งแกร่งของ “ธุรกิจบริหารความมั่งคั่ง” และ “แนวโน้ม NII” เป็นการประเมินเชิงคุณภาพที่สังเคราะห์จากความเห็นพ้องของนักวิเคราะห์และคำอธิบายในการประชุมแถลงผลประกอบการของธนาคารเอง
ธนาคารรายใหญ่ทั้งหกแห่งของแคนาดา ซึ่งรายงานผลประกอบการไตรมาส 1 ของปีงบประมาณในช่วงปลายเดือนกุมภาพันธ์ เริ่มต้นปี 2026 ด้วยแรงส่งในวงกว้างที่ระบบธนาคารส่วนใหญ่ได้แต่อิจฉา RBC รายงานกำไรสุทธิ 5.8 พันล้านดอลลาร์แคนาดา เพิ่มขึ้น 13% เมื่อเทียบกับปีก่อน โดยอัตราผลตอบแทนผู้ถือหุ้น (Return on Equity: ROE) ที่ปรับปรุงแล้วอยู่ที่ 17.8% สูงกว่าเป้าหมายของธนาคารที่ 17% ขึ้นไปอย่างสบาย ๆ CIBC มีกำไรสุทธิ 3.1 พันล้านดอลลาร์แคนาดา พุ่งขึ้น 43% เมื่อเทียบกับปีก่อน และ ROE ที่ปรับปรุงแล้วอยู่ที่ 17.4% สูงกว่าเป้าหมายระยะกลางที่ 15% มากกว่าสองจุดเปอร์เซ็นต์ TD Bank รายงาน EPS ที่ปรับปรุงแล้วที่ 2.44 ดอลลาร์แคนาดา โดยกำไรสุทธิที่ปรับปรุงแล้วเพิ่มขึ้น 16% เป็น 4.2 พันล้านดอลลาร์แคนาดา ลักษณะของโมเดลผู้ครองตลาดกลุ่มน้อยราย ซึ่งมีธนาคารรายใหญ่ไม่เกินสามแห่งในผลิตภัณฑ์ส่วนใหญ่ การกำกับดูแลที่รอบคอบ และวัฒนธรรมการกันสำรองอย่างระมัดระวัง ส่งผลให้ไตรมาส 1 ปี 2026 ออกมาสม่ำเสมอและมีคุณภาพสูง ตรงข้ามกับความผันผวนของราคาหุ้นในสหรัฐฯ แม้ผลประกอบการหลักจะแข็งแกร่งกว่า BMO และ Bank of Nova Scotia ก็รายงานรายได้สูงสุดเป็นประวัติการณ์หรือใกล้เคียงเช่นกัน ขณะที่ค่าสำรองผลขาดทุนด้านเครดิตลดลงอย่างมาก
สามธนาคารยักษ์ใหญ่ของญี่ปุ่น ได้แก่ MUFG, SMFG และ Mizuho รายงานผลประกอบการปีงบประมาณสิ้นสุดเดือนมีนาคม 2026 และตัวเลขออกมาโดดเด่นเป็นพิเศษทุกราย5 เป็นเวลาเกือบ 25 ปี ความสามารถในการทำกำไรของธนาคารญี่ปุ่นถูกกดไว้ด้วยนโยบายของธนาคารกลางญี่ปุ่น (Bank of Japan: BoJ) ที่ตรึงอัตราดอกเบี้ยไว้ที่ระดับศูนย์หรือใกล้เคียง การปรับนโยบายสู่ภาวะปกติของ BoJ โดยขยับอัตราดอกเบี้ยเข้าสู่แดนบวกเล็กน้อยเป็นครั้งแรกนับตั้งแต่ปลายทศวรรษ 1990 กำลังพลิกกลับการบีบอัดส่วนต่างกำไรที่ดำเนินมาหลายทศวรรษจากฐานที่ต่ำมาก แม้การขยายตัวของส่วนต่างอัตราดอกเบี้ยสุทธิ (Net Interest Margin: NIM) เพียงเล็กน้อยก็แปลเป็นกำไรที่เพิ่มขึ้นในเชิงตัวเลขสัมบูรณ์จำนวนมาก เมื่อพิจารณาจากขนาดของพอร์ตสินเชื่อในประเทศของระบบธนาคารญี่ปุ่น อย่างไรก็ตาม ความเสี่ยงหลักที่ผู้บริหารของทั้งสามสถาบันชี้ให้เห็นคือมิติทางภูมิรัฐศาสตร์ของสงครามกับอิหร่าน
ธนาคารในประเทศของสหราชอาณาจักรมีไตรมาสที่แข็งแกร่งอย่างแท้จริง ซึ่งตลาดโดยรวมมองข้ามไปเป็นส่วนใหญ่ กำไรก่อนหักภาษีของ Lloyds Banking Group เพิ่มขึ้น 33% ในไตรมาส 1 ปี 2026 โดยกำไรสุทธิเพิ่มขึ้น 9% เมื่อเทียบกับปีก่อน และรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 8% เป็น 3.6 พันล้านปอนด์ ผู้บริหารปรับเพิ่มคาดการณ์ผลประกอบการ (Guidance) ของ NII ทั้งปีเป็นสูงกว่า 14.9 พันล้านปอนด์ และย้ำเป้าหมาย ROE ที่ 16% ขึ้นไปสำหรับปี 2026 ซึ่งอัตราผลตอบแทนผู้ถือหุ้นที่เป็นรูปธรรม (Return on Tangible Equity: RoTE) 17% ที่ทำได้ในไตรมาส 1 บ่งชี้ว่าอยู่ในเส้นทางที่ไม่น่ากังวล
EPS ของ NatWest เพิ่มขึ้น 15.5% เมื่อเทียบกับปีก่อน โดย RoTE อยู่ที่ 18.2% และเงินให้สินเชื่อสุทธิเติบโต 7.2 พันล้านปอนด์ในไตรมาสนี้ ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ขยายตัว 2 bps จากไตรมาสก่อนเป็น 2.47% ส่วน Barclays มี RoTE 13.5% จากรายได้ที่เพิ่มขึ้น 6% เมื่อเทียบกับปีก่อน
HSBC มีภาพที่ซับซ้อนกว่า: แม้กำไรก่อนหักภาษีที่รายงานจะต่ำกว่าค่าเฉลี่ยของนักวิเคราะห์เล็กน้อย และค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้น 8% เมื่อเทียบกับปีก่อน แต่แรงส่งเบื้องหลังยังแข็งแกร่ง โดย NII จากธุรกิจธนาคารเพิ่มขึ้น 8% รายได้ค่าธรรมเนียมจากธุรกิจบริหารความมั่งคั่งแข็งแกร่งทั่วเอเชีย และ RoTE ที่ปรับเป็นรายปีของธนาคารที่ 18.7% ยังอยู่ในกลุ่มสูงที่สุดของธนาคารพาณิชย์ครบวงจรระดับโลก ตลาดมองว่าผลที่ต่ำกว่าคาดครั้งนี้เป็นเพียงเล็กน้อย และปฏิกิริยาของราคาหุ้นเป็นไปในทางบวก
การมีธุรกิจในตลาดเกิดใหม่แบ่งแยกภาคธนาคารยุโรป
ยุโรปภาคพื้นทวีปสะท้อนภาพสองโมเดลที่แตกต่างกัน: ธนาคารยักษ์ใหญ่ของสเปนที่มีธุรกิจในตลาดเกิดใหม่ (Emerging Market: EM) ทำผลตอบแทนได้แข็งแกร่งที่สุดในภาคธนาคารยุโรปด้วยระยะห่างที่กว้าง ขณะที่ธนาคารพาณิชย์ครบวงจรหลักของยุโรปยังคงถูกจำกัดเชิงโครงสร้างจากการปรับนโยบายสู่ภาวะปกติของธนาคารกลางยุโรป (ECB) และส่วนต่างกำไรในประเทศที่ถูกบีบอัด BBVA เป็นผู้โดดเด่นและอาจกล่าวได้ว่าเป็นผลประกอบการที่ถูกมองข้ามมากที่สุดในภาคธนาคารทั่วโลก โดยกำไรสุทธิเพิ่มขึ้น 10.8% เมื่อเทียบกับปีก่อน และ ROTE อยู่ที่ 21.7% ซึ่งเทียบเคียงได้กับธนาคารวาณิชธนกิจที่ดีที่สุดในสหรัฐฯ Santander รายงานกำไรพื้นฐานเพิ่มขึ้น 12% เมื่อเทียบกับปีก่อน (14% เมื่อคิดตามสกุลเงินคงที่) จากการเติบโตของรายได้ 4% อัตราส่วนประสิทธิภาพดีขึ้นเป็น 42.8% ซึ่งต่ำที่สุดแห่งหนึ่งในบรรดาธนาคารระดับโลกที่มีขนาดใกล้เคียงกัน เนื่องจากโครงการ ONE Transformation ช่วยลดต้นทุนลงแม้รายได้จะเติบโต
Jean-Laurent Bonnafé ประธานเจ้าหน้าที่บริหารของ BNP Paribas กล่าวว่าไตรมาสนี้ยืนยัน “แรงส่งที่ดีมาก”6 โดยกำไรสุทธิเติบโตสูงสุดเป็นประวัติการณ์ที่ 9% เมื่อเทียบกับปีก่อน จากรายได้ที่เติบโต 8.5% Deutsche Bank รายงานกำไรสุทธิสูงสุดเป็นประวัติการณ์ที่ 2.2 พันล้านยูโร เพิ่มขึ้น 8% เมื่อเทียบกับปีก่อน โดยทั้งสี่ฝ่ายธุรกิจมี RoTE ที่ 13% ขึ้นไป ซึ่งเป็นหมุดหมายสำคัญ รายได้เติบโต 2% เมื่อเทียบกับปีก่อน (6% เมื่อไม่รวมผลจากอัตราแลกเปลี่ยน) ขับเคลื่อนโดยเงินทุนไหลเข้าสุทธิของธุรกิจธนาคารส่วนบุคคล การเติบโตของธุรกิจบริหารสินทรัพย์ และการให้สินเชื่อของธนาคารเพื่อธุรกิจ เมื่อประมาณการของนักวิเคราะห์ยึดอยู่กับมุมมองที่ระมัดระวังกว่า ปัจจุบันธนาคารจึงถูกมองว่าราคายังต่ำกว่ามูลค่าที่แท้จริงเป็นส่วนใหญ่
ธนาคารเอเชียเทียบกับธนาคารตะวันตก
เมื่อเปรียบเทียบกับดัชนีอ้างอิงของกลุ่มการเงินสหรัฐฯ คือ S&P Financial Select Sector Index (IXM) ธนาคารเอเชียมีผลตอบแทนราคาหุ้นที่แข็งแกร่งกว่าธนาคารตะวันตก
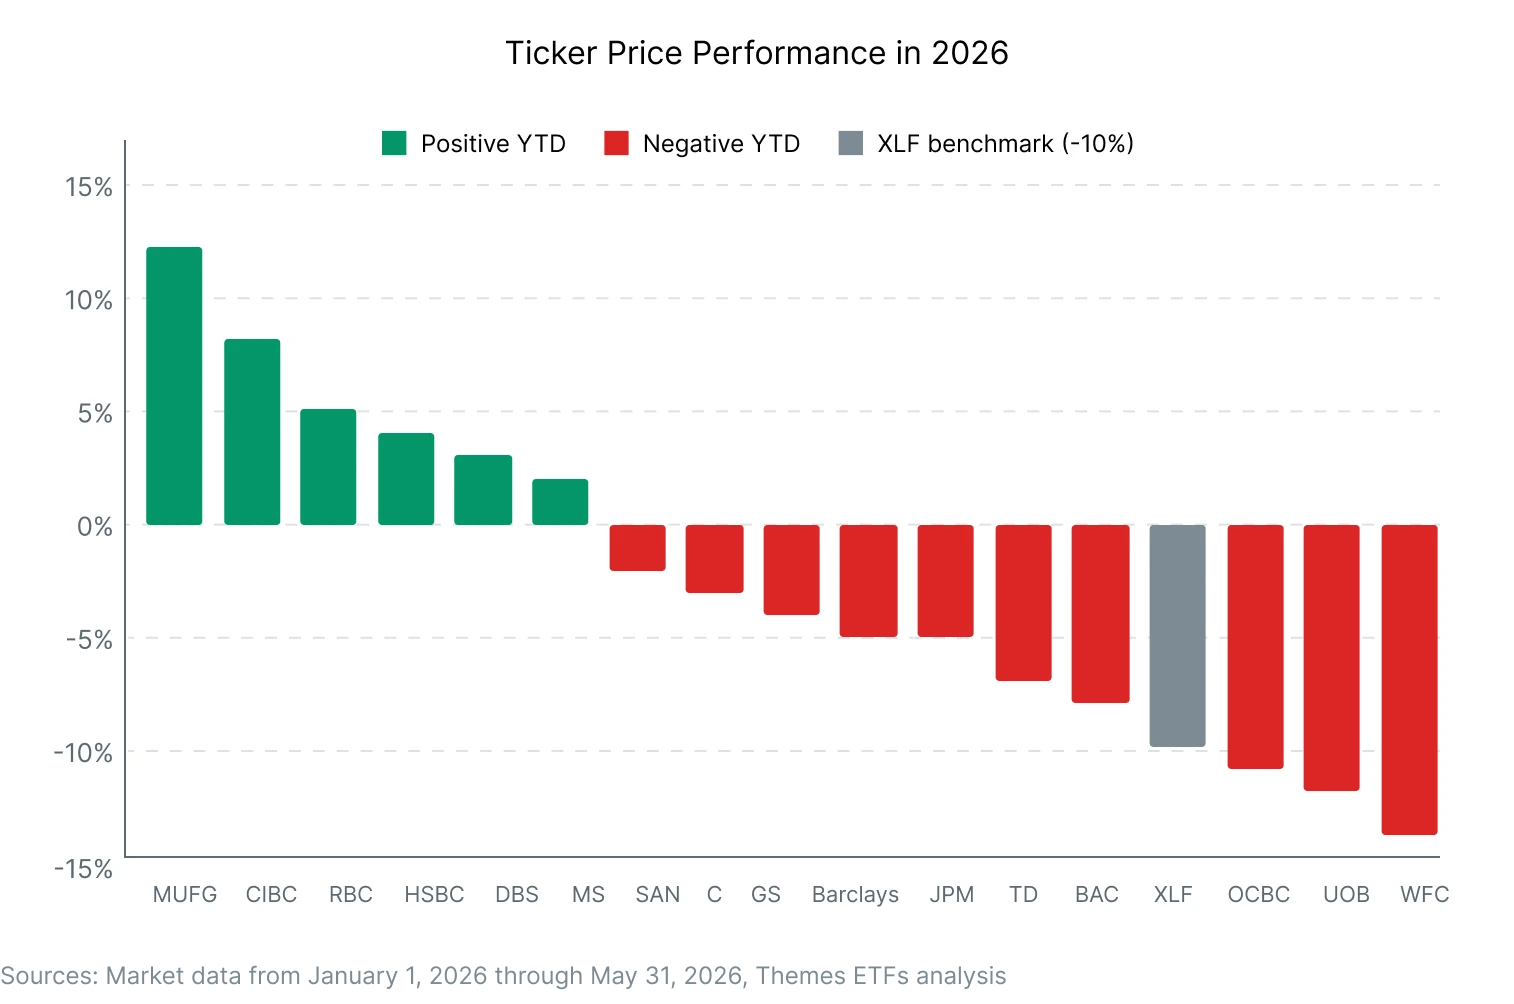
ดังที่ระบุไว้ในการประชุมแถลงผลประกอบการของธนาคารส่วนใหญ่ ความขัดแย้งกับอิหร่านส่งผลกระทบต่อสภาพแวดล้อมทางธุรกิจโดยรวมในตะวันตกมากกว่า ขณะที่ตะวันออกยังคงมุ่งสู่การเติบโตแม้จะมีอุปสรรค อีกปัจจัยหนึ่งที่กดดันมูลค่าอย่างมากคือความเชื่อมั่นของนักลงทุน: แม้ผลงานจะสม่ำเสมอ แต่หุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) ดึงดูดความสนใจในพอร์ตการลงทุนฝั่งตะวันตกมากกว่า ซึ่งมักแลกมาด้วยการไม่เข้าซื้อผลงานที่สม่ำเสมอและแข็งแกร่งขึ้นเรื่อย ๆ ซึ่งเป็นลักษณะที่เกิดซ้ำและปรากฏให้เห็นตลอดหลายไตรมาส
ขนาดของกิจการอาจมีผลกระทบสำคัญในหมู่ธนาคารยุโรป ซึ่งอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่เป็นรูปธรรม (Return on Tangible Common Equity: ROTCE) อยู่ในระดับเท่ากับธนาคารยักษ์ใหญ่ของญี่ปุ่น
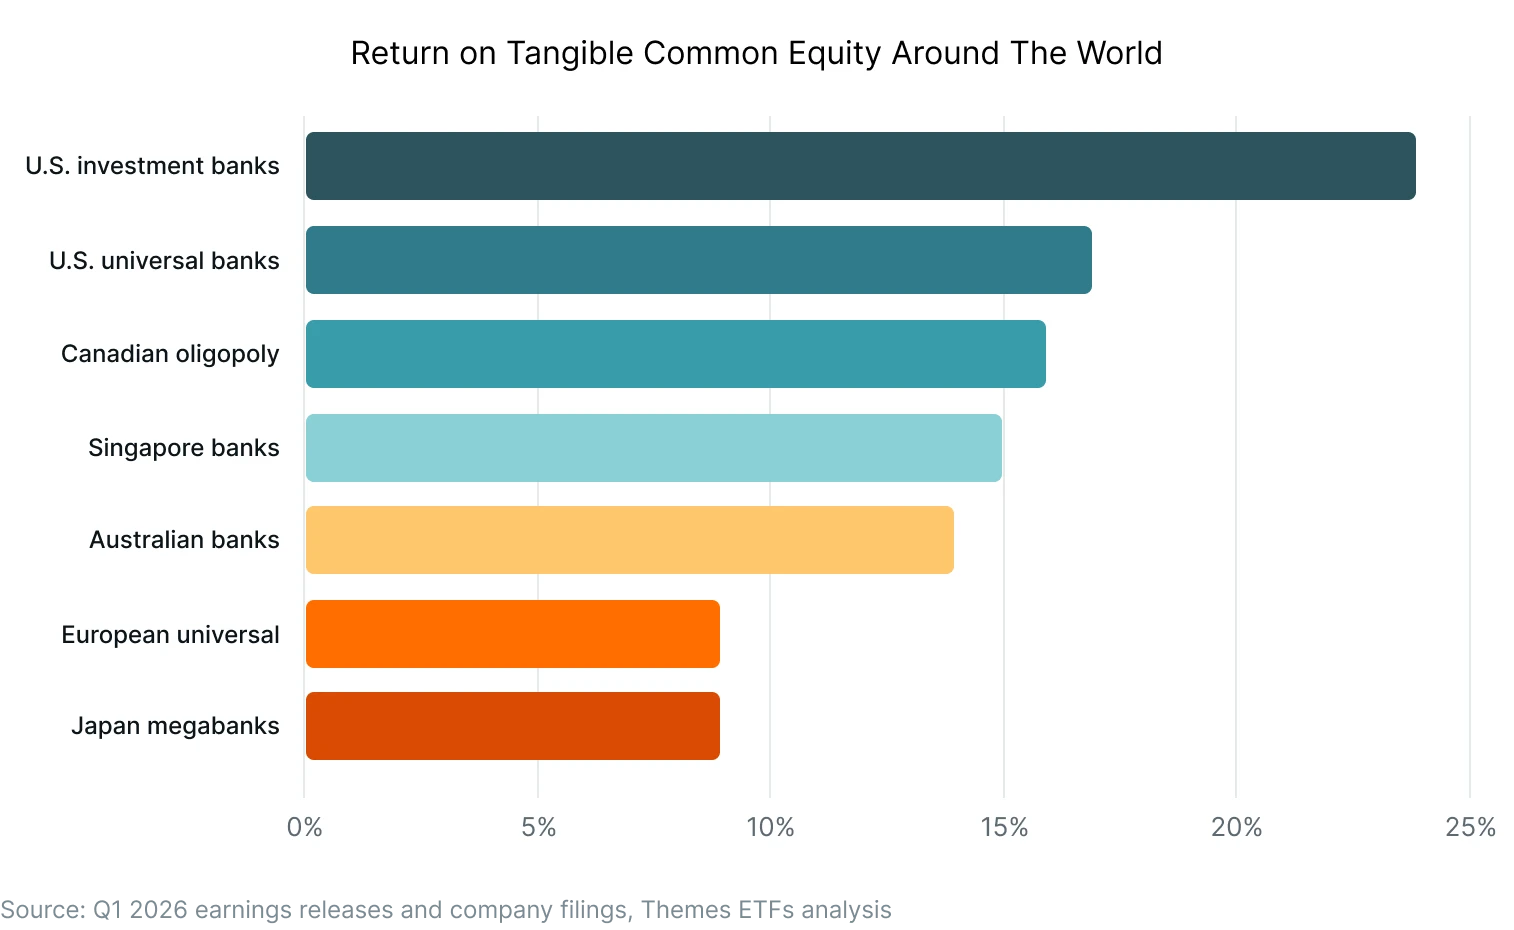
นี่คือความแตกต่างเชิงลึกที่ขับเคลื่อนโครงการปรับโครงสร้างให้เรียบง่ายของ HSBC ซึ่งรวมถึงการโอนขายธุรกิจดูแลทรัพย์สินในเยอรมนีให้ BNP Paribas เสร็จสิ้นในไตรมาส 1 และการแปรรูป Hang Seng Bank ให้เป็นบริษัทเอกชนในเดือนมกราคม ผลจากเหตุนี้ ธนาคารคาดว่าจะอยู่ในเส้นทางที่จะลดต้นทุนได้ 1.5 พันล้านดอลลาร์สหรัฐต่อปีภายในกลางปี 2026 โดย Pam Kaur ประธานเจ้าหน้าที่บริหารย้ำว่ากลุ่มจะบรรลุเป้าหมาย RoTE ที่ 17% ขึ้นไปจนถึงปี 2028
แนวโน้มและความเสี่ยง
โดยรวมแล้ว ไตรมาส 1 ปี 2026 ให้ข้อสรุปที่น่าสนใจและหลากหลายสองประการ ประการแรก โมเดลที่ผสานวาณิชธนกิจและการบริหารความมั่งคั่งให้ผลลัพธ์ที่ดี การกระจายแหล่งรายได้จากค่าธรรมเนียมช่วยให้กำไรทนทานตลอดวัฏจักรอัตราดอกเบี้ย ทางเลือกในตลาดทุนช่วยสร้างรายได้จากความผันผวน และวงล้อของธุรกิจบริหารความมั่งคั่งสร้างการทบต้นตามราคาสินทรัพย์ไม่ว่าสภาพแวดล้อมอัตราดอกเบี้ยจะเป็นอย่างไร
ประการที่สอง ตลาดผู้ครองตลาดกลุ่มน้อยราย ดังที่เห็นในแคนาดาและญี่ปุ่น ส่งเสริมการเติบโตในสภาพแวดล้อมที่เหมาะสม อำนาจในการกำหนดราคา การคุ้มครองจากหน่วยงานกำกับดูแลต่อการแข่งขันในประเทศ วัฏจักรสินเชื่อที่ไม่รุนแรง และฐานเงินฝากรายย่อยที่แข็งแกร่งของธนาคารแคนาดา สร้างผลตอบแทนที่คาดการณ์ได้และมีคุณภาพสูง ซึ่งนักลงทุนสถาบันมักถือต่ำกว่าน้ำหนักเมื่อเทียบกับความน่าเชื่อถือของผลตอบแทนนั้น ขณะเดียวกัน ในญี่ปุ่น การปรับนโยบายการเงินสู่ภาวะปกติ ประกอบกับความต้องการเงินทุนของภาคธุรกิจญี่ปุ่นเพื่อใช้ลงทุนในโครงสร้างพื้นฐานด้าน AI และการย้ายฐานการผลิตกลับประเทศ ทำให้ปริมาณธุรกรรมเติบโต ซึ่งธนาคารยักษ์ใหญ่ของญี่ปุ่นกำลังใช้ประโยชน์ได้อย่างเต็มที่
อย่างไรก็ตาม ความเสี่ยงมีอยู่มากมาย ทั้งธนาคารสหรัฐฯ และเอเชียระบุว่าความขัดแย้งกับอิหร่านมีโอกาสสูงที่จะก่อให้เกิดแรงกดดันทางเศรษฐกิจจากราคาพลังงานที่อยู่ในระดับสูง โดยผลกระทบต่อสินเชื่อผู้บริโภคและภาคธุรกิจทั้งหมดยังไม่ปรากฏเต็มที่ ณ ไตรมาส 1 ปี 2026 วิวัฒนาการด้านกฎระเบียบรอบถัดไป ในรูปแบบของกฎ Basel III endgame การเปลี่ยนแปลงข้อกำหนดเงินกองทุนที่อาจเกิดขึ้น และการเติบโตต่อเนื่องของการให้สินเชื่อนอกระบบธนาคาร สร้างความเสี่ยงด้านกฎระเบียบที่ไม่อาจประเมินเป็นตัวเลขได้แต่มีนัยสำคัญต่อภาคธนาคาร การให้สินเชื่อนอกระบบธนาคาร รวมถึง “ซื้อก่อนจ่ายทีหลัง” (Buy Now Pay Later: BNPL) มีความเชื่อมโยงกับสุขภาพของภาคธนาคาร
อย่างไรก็ตาม ไตรมาส 1 ปี 2026 ยืนยันว่าภาคธนาคารทั่วโลกมีพื้นฐานแข็งแกร่ง ด้วยฐานะเงินกองทุนที่แข็งแกร่งที่สุดในรอบหนึ่งชั่วอายุคน แหล่งรายได้ที่หลากหลาย และอัตราส่วนประสิทธิภาพที่ดีขึ้นในธนาคารรายใหญ่ส่วนใหญ่ ความท้าทายของผู้จัดการกองทุนไม่ใช่ด้านพื้นฐานแต่เป็นด้านจิตวิทยา: ปัจจัยมหภาคและภูมิรัฐศาสตร์สามารถทำให้ผลตอบแทนของหุ้นแยกตัวจากความเป็นจริงในการดำเนินงานได้เป็นเวลานาน ดังที่ไตรมาส 1 ปี 2026 ได้พิสูจน์อย่างชัดเจน
จากแนวโน้มดังกล่าว เราเชื่อว่า Themes Global Systemically Important Banks ETF (GSIB) อาจเป็นทางเลือกที่ผู้ลงทุนที่มองหาสินทรัพย์ซึ่งอาจมีราคาต่ำกว่ามูลค่าที่แท้จริงควรพิจารณา GSIB ลงทุนในธนาคารที่ซื้อขายในตลาดหลักทรัพย์ 28 แห่งทั่วโลก ซึ่งได้รับการระบุว่าเป็นสถาบัน “ที่มีความสำคัญเชิงระบบ” โดยคณะกรรมการเสถียรภาพทางการเงิน (Financial Stability Board: FSB) และคณะกรรมการบาเซิลว่าด้วยการกำกับดูแลธนาคาร (Basel Committee on Banking Supervision: BCBS) ในสัดส่วนเท่ากันและปรับสมดุลทุกไตรมาส การพิจารณาธนาคารรายใหญ่อย่างสมดุลในหลายภูมิภาคอาจเป็นเหตุผลที่หนักแน่นสนับสนุนเสถียรภาพของการเติบโตของการลงทุน
หมายเหตุสำคัญ: ตัวเลขทั้งหมดเป็นการประมาณการ จากการวิเคราะห์วิจัยภายในของ Themes ETFs ที่รวบรวมณ รายงานผลประกอบการไตรมาส 1 ปี 2026
เชิงอรรถ:
1“Bank Stocks Have Worst Start to Year Since 2023 as Results Loom”, Bloomberg, 10 เมษายน 2026
2“S&P 500 Financials Sector Earnings Preview: Q1 2026”, FactSet Insight, 13 เมษายน 2026
3“Blue Owl limits withdrawals from two funds after historic surge in redemption requests”, Reuters, 2 เมษายน 2026
4“JPMorgan’s Jamie Dimon says a credit-led recession would be ‘worse than people think’”, MarketWatch, 29 เมษายน 2026
5“Japan’s megabanks post record profits, but analysts warn growth may slow as risks mount”, CNBC, 21 พฤษภาคม 2026
6“France's BNP Paribas Posts Higher Profit on Retail Growth, Asset Management Integration”, Morningstar, 30 เมษายน 2026
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ