บทความโดย Edward Sheldon
มุมมองเชิงลบต่อ SK Hynix: นักลงทุนมองข้ามความเสี่ยงหรือไม่
14 กรกฎาคม 2026 | งานวิจัย
หุ้น SK Hynix กำลังได้รับความสนใจจากนักลงทุนเป็นอย่างมากในขณะนี้ และไม่ใช่เรื่องยากที่จะเข้าใจเหตุผล เพราะบริษัทมีการเติบโตอย่างโดดเด่นจากการครองตลาดหน่วยความจำแบนด์วิดท์สูง (High-Bandwidth Memory: HBM) ที่กำลังเฟื่องฟู และหลังจากการเข้าจดทะเบียนใบรับฝากหลักทรัพย์อเมริกัน (American Depositary Receipt: ADR) บน Nasdaq ล่าสุด นักลงทุนก็เข้าถึงหุ้นนี้ได้ง่ายกว่าที่เคย แต่นักลงทุนกำลังมองข้ามความเสี่ยงหรือไม่ ลองมาดูมุมมองเชิงลบต่อหุ้นชิปของเกาหลีใต้รายนี้
ตลาดหน่วยความจำเป็นวัฏจักรอย่างชัดเจนมาโดยตลอด
ปัจจุบันปัจจัยแวดล้อมของ SK Hynix เอื้ออำนวย เมื่อ AI เชิงสร้างสรรค์ผลักดันความต้องการชิปหน่วยความจำให้สูงเป็นประวัติการณ์ บริษัทจึงมีรายได้เติบโตแข็งแกร่ง
ตัวอย่างเช่น ในไตรมาส 1 ปี 2026 รายได้อยู่ที่ 52,576 พันล้านวอนเกาหลีใต้1 (ประมาณ 35 พันล้านดอลลาร์สหรัฐ) เพิ่มขึ้นเกือบ 200% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ประเด็นคือ ตลาดหน่วยความจำเป็นวัฏจักรอย่างรุนแรงมาโดยตลอด ดังนั้นแม้ความต้องการจะสูงลิ่วในขณะนี้ แต่ก็ไม่มีหลักประกันว่าสถานการณ์นี้จะคงอยู่ต่อไป
ในระยะข้างหน้า เราอาจเห็นการใช้จ่ายของผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscaler) ด้านโครงสร้างพื้นฐาน AI ชะลอลง หรืออาจเห็นระบบ AI เชิงสร้างสรรค์มีประสิทธิภาพมากขึ้นและต้องใช้หน่วยความจำน้อยลง
หากเกิดสถานการณ์ใดสถานการณ์หนึ่งขึ้น การเติบโตของ SK Hynix อาจชะลอลง และอาจส่งผลให้หุ้นชิปนี้ถูกปรับลดการประเมินมูลค่าอย่างมีนัยสำคัญ
อำนาจในการกำหนดราคาอาจไม่ยั่งยืน
นอกจากความต้องการที่อยู่ในระดับสูงแล้ว อำนาจในการกำหนดราคายังเป็นตัวขับเคลื่อนรายได้หลักของบริษัทในขณะนี้ จากภาวะขาดแคลนชิปหน่วยความจำทั่วโลก บริษัทจึงสามารถขึ้นราคาได้อย่างมาก
อย่างไรก็ตาม ราคาที่สูงขึ้นนี้อาจไม่คงอยู่ หากอุปทานเริ่มตามทันอุปสงค์ ราคามีแนวโน้มสูงมากที่จะปรับตัวลดลง
ควรสังเกตว่า หลังช่วงที่ความต้องการหน่วยความจำแข็งแกร่งในปี 2021 และครึ่งแรกของปี 2022 ราคาในตลาดชิปส่วนนี้ลดลงอย่างมีนัยสำคัญในไตรมาส 3 ปี 2022 จากความต้องการที่อ่อนตัวลงและภาวะอุปทานล้นตลาดโดยทั่วไป ส่งผลให้กำไรสุทธิของ SK Hynix ในปี 2022 ลดลง 75% เมื่อเทียบกับปีก่อนเหลือ 2,439 พันล้านวอนเกาหลีใต้2
ราคาที่ลดลงและความสามารถในการทำกำไรที่ถดถอยนี้ทำให้หุ้นอ่อนแรง หลังจากขึ้นเหนือ 100,000 วอนเกาหลีใต้ในช่วงต้นครึ่งหลังของปี 2022 หุ้นปิดสิ้นปีใกล้ 75,000 วอนเกาหลีใต้3
การแข่งขันที่เพิ่มขึ้นอาจกระทบการเติบโต
อีกสถานการณ์หนึ่งที่อาจกระทบการเติบโตของ SK Hynix คือการแข่งขันที่เพิ่มขึ้น ขณะที่บริษัทชิปหน่วยความจำมีอัตรากำไรสูงมากในขณะนี้ท่ามกลางภาวะคอขวดด้านอุปทาน (SK Hynix มีอัตรากำไรจากการดำเนินงาน 72% ในไตรมาส 1 ปี 20261) บริษัทเทคโนโลยีรายอื่นจึงมีแนวโน้มที่จะพยายามเบียดเข้ามาในตลาดอย่างหลีกเลี่ยงไม่ได้
การแข่งขันที่เพิ่มขึ้นในตลาด HBM ก็เป็นความเสี่ยงสำคัญเช่นกัน แม้ SK Hynix จะมีส่วนแบ่งตลาดเกือบ 60% ในตลาดนี้4 แต่ทั้ง Samsung และ Micron ก็กำลังมุ่งชิงส่วนแบ่งตลาดอย่างเข้มข้น
หากพิจารณา Samsung จะเห็นว่าบริษัทผ่านอุปสรรคด้านอัตราผลผลิตในช่วงแรกมาได้สำเร็จ และสร้างยอดขาย HBM4 เกิน 1 พันล้านดอลลาร์สหรัฐภายในไม่กี่เดือนหลังเปิดตัว5 บริษัทใช้ประโยชน์จากโมเดลการผลิตแบบครบวงจร ซึ่งดูแลการออกแบบ การผลิต และการบรรจุภัณฑ์เองภายในบริษัท เพื่อมุ่งสู่ตำแหน่งในแพลตฟอร์ม Vera Rubin ของ Nvidia และตัวเร่งความเร็ว Instinct ของ AMD โดยมีเป้าหมายเพิ่มยอดขาย HBM รวมเป็นสามเท่าและแย่งส่วนแบ่งตลาดจาก SK Hynix
สำหรับ Micron บริษัทได้พัฒนาเป็นคู่แข่งที่น่าเกรงขาม โดยขายกำลังการผลิต HBM ทั้งหมดไปแล้วจนถึงปี 2026 และต่อเนื่องไปถึงปี 2027 ด้วยการล็อกข้อตกลงเงินทุนเพื่ออุปทาน (Supply Capital Agreements: SCAs) ขนาดใหญ่ เสาหลักสำคัญของความแข็งแกร่งของ Micron คือความร่วมมือโดยตรงกับ Nvidia โดยบริษัทได้เริ่มผลิตชิป HBM4 ขั้นสูงขนาด 36GB แบบ 12 ชั้น (12-Hi) ในปริมาณมากแล้ว6 ซึ่งออกแบบมาเพื่อสถาปัตยกรรม GPU Vera Rubin ของ Nvidia โดยเฉพาะ
ความร่วมมือกับ Nvidia คือความเสี่ยง
การกระจุกตัวของลูกค้าก็เป็นปัจจัยเสี่ยงเช่นกัน ในช่วงหลายปีที่ผ่านมา ยอดขายส่วนใหญ่ของบริษัทมาจาก Nvidia
หาก Nvidia เผชิญความต้องการ GPU ที่ลดลง ชะลอการเปิดตัวชิปรุ่นถัดไป หรือเปลี่ยนไปใช้ผู้จัดหา HBM ที่ราคาถูกกว่า SK Hynix อาจได้รับผลกระทบอย่างหนัก โปรดทราบว่ายอดขายให้ Nvidia มีผลอย่างมากต่อความสามารถในการทำกำไรสุทธิของ SK Hynix เนื่องจาก HBM มีอัตรากำไรสูงกว่า DRAM สำหรับพีซีและมือถือรุ่นเดิมมาก
ราคาหุ้นพุ่งแรงแบบพาราโบลา
สุดท้ายนี้ ควรเน้นย้ำว่าราคาหุ้นของ SK Hynix เพิ่มขึ้นอย่างพุ่งแรงแบบพาราโบลา แม้ช่วงนี้แรงส่งจะลดลงบ้าง แต่หุ้นยังคงปรับตัวขึ้นมากกว่า 600%3 ในรอบ 12 เดือนที่ผ่านมา และซื้อขายสูงกว่าค่าเฉลี่ยเคลื่อนที่ 200 วันอย่างมาก
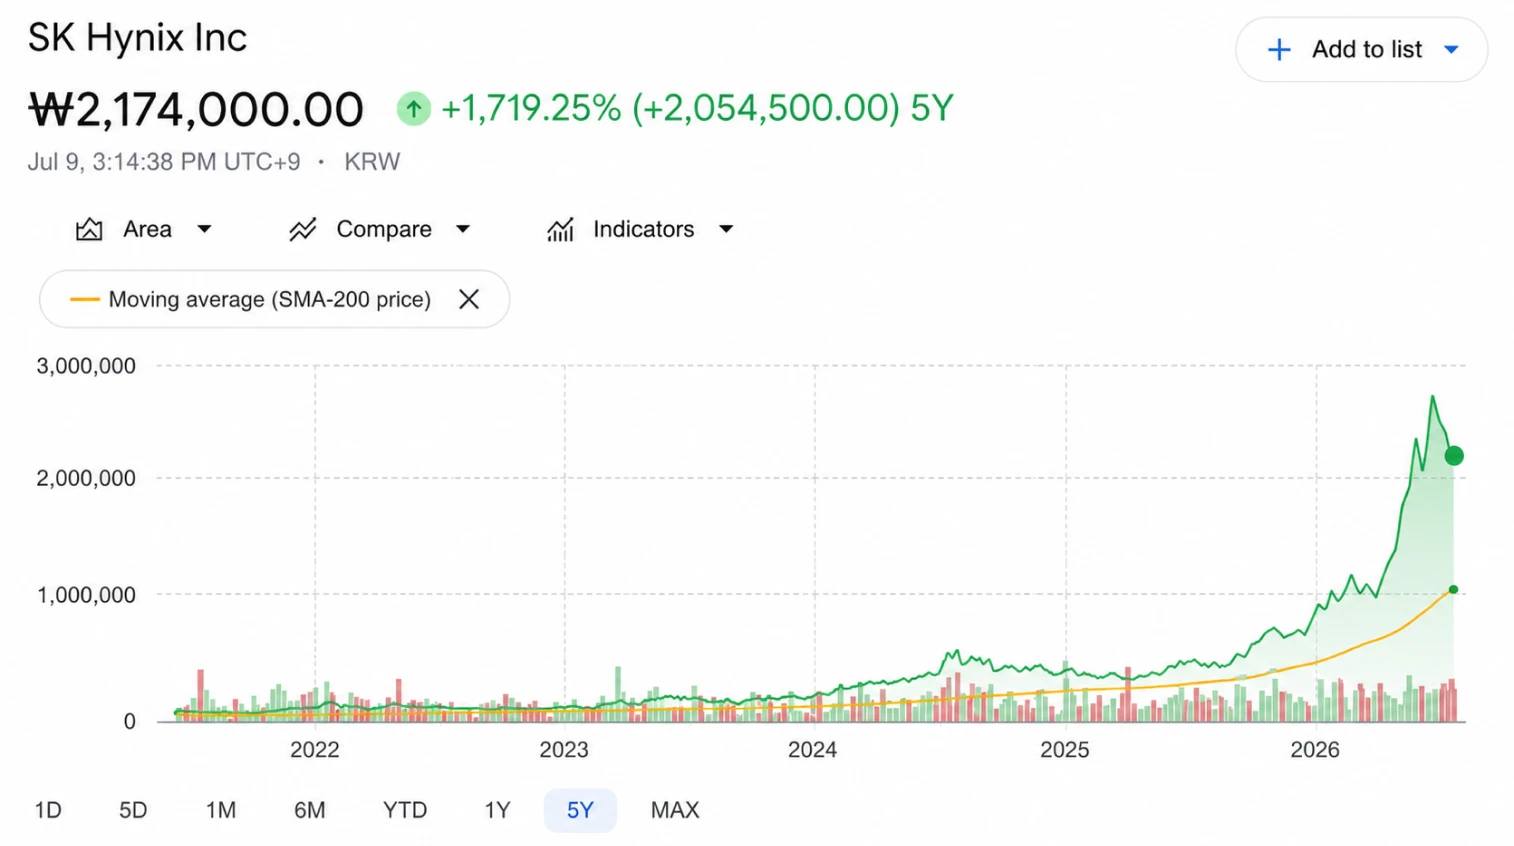
แหล่งที่มา: Google Finance ณ วันที่ 9 กรกฎาคม 2026
หลังการปรับตัวขึ้นในระดับนั้น ย่อมมีโอกาสเสมอที่จะเกิดการขายทำกำไรอย่างมีนัยสำคัญในจุดใดจุดหนึ่ง ซึ่งอาจเกิดจากผลประกอบการที่อ่อนแอกว่าที่คาด การคาดการณ์ว่าการลงทุนด้านสินทรัพย์ถาวร (capex) ของ AI จะชะลอลง อัตราดอกเบี้ยที่สูงขึ้น ภาวะตลาดอ่อนแอโดยทั่วไป หรือสถานการณ์อื่น ๆ
พื้นที่สำหรับความผิดพลาดแทบไม่เหลือ
โดยสรุป แม้ SK Hynix จะยังเป็นยักษ์ใหญ่ในยุคเฟื่องฟูของ AI แต่ก็มีความเสี่ยงมากมายต่อเหตุผลในการลงทุน ไม่เพียงความเสี่ยงด้านความต้องการและอำนาจในการกำหนดราคา แต่ยังมีความเสี่ยงด้านการแข่งขันและการกระจุกตัวของลูกค้า สุดท้ายแล้ว นักลงทุนที่ซื้อในระดับสูงแบบพาราโบลานี้ควรมองให้พ้นการเติบโตของรายได้ที่แข็งแกร่งและอัตรากำไรสูงเป็นประวัติการณ์ในปัจจุบัน และตั้งคำถามพื้นฐานว่า พวกเขากำลังลงทุนในการเติบโตเชิงโครงสร้างถาวร หรือเป็นเพียงช่วงเฟื่องฟูระยะสั้นในตลาดที่เป็นวัฏจักรอย่างมาก เพราะหลังจากราคาหุ้นเพิ่มขึ้นกว่า 600% ในรอบปีที่ผ่านมา พื้นที่สำหรับความผิดพลาดก็แทบไม่เหลือ
เชิงอรรถ:
1SK Hynix, SK hynix Announces 1Q26 Financial Results ณ วันที่ 22 เมษายน 2026
2PR Newswire, SK hynix Reports 2022 and Fourth Quarter Financial Results ณ วันที่ 31 มกราคม 2023
3Google Finance ณ วันที่ 9 กรกฎาคม 2026
4Counterpoint Research, Global DRAM and HBM Market Share: Quarterly ณ วันที่ 9 มิถุนายน 2026
5The Chosun Daily, Samsung Electronics Surpasses $1 Billion in HBM4 Sales, Market Share Recovery ณ วันที่ 23 มิถุนายน 2026
6Micron, Micron in High-Volume Production of HBM4 Designed for NVIDIA Vera Rubin, PCIe Gen6 SSD and SOCAMM2 ณ วันที่ 16 มีนาคม 2026
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ