เมื่อวันที่ 12 มิถุนายน การเสนอขายหุ้นต่อสาธารณชนครั้งแรก (Initial Public Offering: IPO) ของ SpaceX ระดมทุนได้ 75 พันล้านดอลลาร์สหรัฐ ที่มูลค่ากิจการ 1.75 ล้านล้านดอลลาร์สหรัฐ ทำให้เป็น IPO ที่ใหญ่ที่สุดในประวัติศาสตร์ หลังทำลายสถิติของ Saudi Aramco เมื่อปี 2019 ด้วยมูลค่าเกือบสามเท่า ราคาหุ้นพุ่งขึ้น 19% ในวันแรก ก่อนตลาดเปิดทำการในวันที่ 18 มิถุนายน SPCX อยู่ที่ 191.82 ดอลลาร์สหรัฐ หลังจากแตะระดับสูงสุดระหว่างวันที่ 225.64 ดอลลาร์สหรัฐในสัปดาห์นั้น
หากวัดด้วยเกณฑ์ทั่วไป IPO ครั้งนี้ “ประสบความสำเร็จ” แต่เกณฑ์ทั่วไปนี้เองคือจุดที่มุมมองเชิงลบเริ่มก่อตัวขึ้น หนึ่งในมุมมองที่เน้นเชิงปริมาณมากที่สุดที่ถูกนำเสนอมาจาก Morningstar บริษัทวิจัยการลงทุนซึ่งตั้งอยู่ในชิคาโก
กับดักมูลค่าสูงเกินจริง
SpaceX สร้างรายได้ 18.7 พันล้านดอลลาร์สหรัฐในปี 2025 และ Morningstar คาดการณ์1รายได้ปี 2026 ไว้ที่ 36.8 พันล้านดอลลาร์สหรัฐ แต่แม้ถึงตัวเลขดังกล่าว บริษัทก็จะเทียบเท่ารายได้ปี 2025 ของ Micron Technology เท่านั้น ขณะที่ Amazon สร้างรายได้มากกว่า 19 เท่า อย่างไรก็ตาม SPCX ซื้อขาย2ที่ประมาณ 141 เท่าของยอดขายปี 2025 และเกือบ 78 เท่าของยอดขายที่คาดการณ์ไว้สำหรับปี 2026 ซึ่งสูงกว่าตัวคูณของ Broadcom กว่า 3 เท่า และสูงกว่าของ Amazon 26 เท่า
จุดสว่างที่พิสูจน์แล้วภายใน SpaceX คือ Starlink ซึ่งสร้างรายได้ต่อปีในอัตราประมาณ 15.5 พันล้านดอลลาร์สหรัฐ ณ กลางปี 2026 โดยมีกำไรจากการดำเนินงาน 4.4 พันล้านดอลลาร์สหรัฐ เป็นแหล่งรายได้ประจำ 85% ที่มีอัตรากำไรใกล้เคียงธุรกิจซอฟต์แวร์แบบบริการ (SaaS) ปัจจุบันบริการนี้มีผู้ใช้งานมากกว่า 9.2 ล้านราย ใน 120 ประเทศ Morningstar ระบุว่านี่คือเสาหลักด้านรายได้ที่สำคัญที่สุดที่สนับสนุนการลงทุนอื่น ๆ ของบริษัท
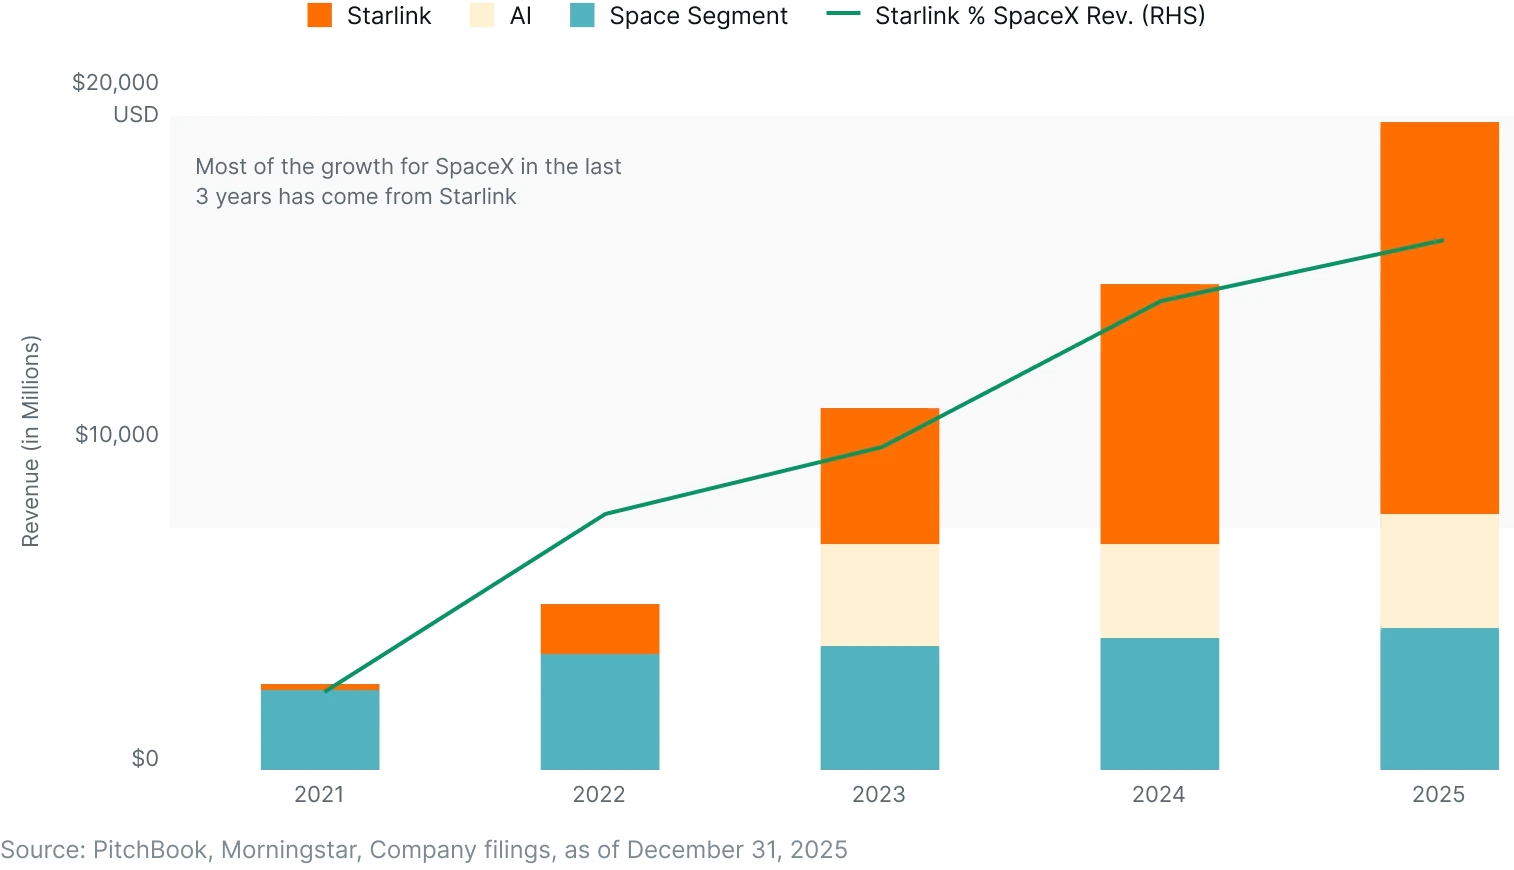
การลงทุนหลักของบริษัทอยู่ที่ปัญญาประดิษฐ์ (AI) ซึ่งคิดเป็น 93% ของขนาดตลาดที่เข้าถึงได้ทั้งหมด (Total Addressable Market: TAM) ในแบบแสดงรายการข้อมูล S-1 ก่อน IPO ในส่วนนี้ Morningstar ระบุว่า Grok ซึ่งเป็นแบบจำลองภาษาขนาดใหญ่ (Large Language Model: LLM) ของ xAI ไม่ติดอันดับบริการที่ขับเคลื่อนด้วย LLM ชั้นนำที่ใช้กันทั่วโลก เมื่อวันที่ 16th SpaceX ประกาศซื้อ Anysphere สตาร์ทอัพเบื้องหลังเอเจนต์เขียนโค้ดด้วย AI อย่าง Cursor ในดีลแลกหุ้นทั้งหมดมูลค่า 60 พันล้านดอลลาร์สหรัฐ แม้ดีลนี้ทำให้ราคาหุ้นปรับขึ้นเล็กน้อย แต่ Morningstar ก็ลดประมาณการมูลค่ายุติธรรมจาก 63 เป็น 62 ดอลลาร์สหรัฐทันที และระบุว่า SpaceX เป็นหนึ่งในหุ้นที่แพงที่สุดในกลุ่มหลักทรัพย์ที่ติดตามทั้งหมด
ตารางปลดล็อกที่ซับซ้อน
IPO รวมกับ “กรีนชู” (ข้อกำหนดพิเศษใน IPO ที่อนุญาตให้ผู้รับประกันการจัดจำหน่ายขายหุ้นเพิ่มจากแผนเดิม หากความต้องการของนักลงทุนสูงกว่าที่คาด) ซึ่งนักลงทุนใช้สิทธิแล้ว ทำให้มีหุ้น Space X ออกสู่ตลาดประมาณ 638.9 ล้านหุ้น คิดเป็นประมาณ 4.9% ของหุ้นที่จำหน่ายแล้วทั้งหมด หุ้นประมาณ 6.4 พันล้านหุ้น หรือราว 35.2% อยู่ในมือนักลงทุนรายแรก ๆ และพนักงาน ซึ่งมีตารางเป็นช่วง ๆ ในการ “ปลดล็อก” คือการพ้นจากข้อผูกพันที่ห้ามขายหุ้นที่ถือในตลาดสาธารณะ
ตารางแรกกำหนดไว้ราวช่วงประกาศผลประกอบการไตรมาส 2 ในเดือนกรกฎาคม-สิงหาคม โดยหุ้นที่ถูกล็อกจำนวน 4.6 พันล้านหุ้นจะถูกปลดล็อกได้สูงสุด 20% (มากกว่าที่ปล่อยออกมาในช่วง IPO อยู่ 45%) หาก SPCX ยืนเหนือ 175.50 ดอลลาร์สหรัฐได้ 5 จาก 10 รอบการซื้อขายก่อนหน้า จะปลดล็อกเพิ่มอีก 10% (ประมาณ 460 ล้านหุ้น) นักลงทุนกลุ่มนี้รวมถึง Founders Fund, Sequoia, Alphabet และ Fidelity เป็นต้น และจะคิดเป็นสูงสุด 30% ของหุ้นที่ถูกล็อกทั้งหมด หรือราว 10.5% ของหุ้นที่จำหน่ายแล้วทั้งหมด
ตั้งแต่เดือนสิงหาคมถึงตุลาคม หุ้นที่ “ถูกล็อก” 7% จะถูกปล่อยออกมาใน 5 งวด ทุก ๆ สองถึงสี่สัปดาห์ ซึ่งคิดเป็นประมาณ 17.1% ของหุ้นที่จำหน่ายแล้วทั้งหมด โดยรวมแล้ว ตารางแรกจะปล่อยหุ้นออกมาประมาณ 12.3% ของหุ้นที่จำหน่ายแล้วทั้งหมด
ตารางที่สองกำหนดไว้ราวช่วงประกาศผลประกอบการไตรมาส 3 ในเดือนตุลาคม-พฤศจิกายน โดยหุ้นที่ “ถูกล็อก” 28% จะถูกปล่อยออกมา ไตรมาส 3 ยังเป็นช่วงที่ธนาคารผู้รับประกันการจัดจำหน่ายพ้นช่วงเงียบ และบทวิเคราะห์อิสระจาก Goldman, Morgan Stanley และ JPMorgan จะเผยแพร่ ซึ่งอาจเปลี่ยนมุมมองเฉลี่ยของตลาดได้อย่างมีนัยสำคัญ ตารางที่สองจึงจะปล่อยหุ้นออกมาประมาณ 9.8% ของหุ้นที่จำหน่ายแล้วทั้งหมด
หลังพ้นช่วง180 วันหลัง IPO คือในเดือนธันวาคม หุ้นที่ “ถูกล็อก” ส่วนที่เหลือจะถูกปล่อยออกมา คิดเป็นประมาณ 2.6% ของหุ้นที่จำหน่ายแล้วทั้งหมด
ในต้นปี 2027 กลุ่ม “นักลงทุนระยะขยาย” อีกกลุ่มหนึ่งซึ่งมีตารางต่อเนื่องไปจนถึงไตรมาส 1–2 ปี 2027 และถือหุ้นประมาณ 11% ของหุ้นที่จำหน่ายแล้วทั้งหมด จะได้รับการ “ปลดล็อก” ช่วงแรกสุดคาดว่าจะอยู่ที่ 280 วันหลัง IPO (คือปลายเดือนมีนาคม 2027) และมีงวดต่อไปที่ 340 และ 366 วัน
ตลอดช่วงเวลานี้ หุ้นของ Elon Musk จำนวน 6.4 พันล้านหุ้น ซึ่งคิดเป็น 48.9% ของหุ้นที่จำหน่ายแล้วทั้งหมด จะยังคงถูกล็อกจนถึง 366 วันหลัง IPO คือ 12 มิถุนายน 2027 หลังจากนั้นเขามีสิทธิ์ขายหุ้นได้ตามความประสงค์ แม้ Musk ระบุว่าจะไม่ขาย แต่การเปลี่ยนแปลงด้านสิทธิ์เพียงอย่างเดียวก็ทำให้แบบจำลองความเสี่ยงของสถาบันต้องปรับใหม่
โครงสร้างการห้ามขายหุ้นของ SpaceX ไม่เหมือน IPO รายใหญ่รายใดก่อนหน้า และถูกออกแบบมาโดยเจตนาเพื่อหลีกเลี่ยงแรงขายครั้งเดียวแบบหน้าผา อย่างไรก็ตาม สิ่งนี้ไม่ได้ขจัดแรงกดดันไปทั้งหมด เพียงแต่กระจายออกไปตลอดปฏิทิน 12 เดือนในรูปของวิกฤตย่อย ๆ มีกรณีตัวอย่างที่พิสูจน์ได้ คือ IPO ของ Facebook ในปี 2012 ใช้การห้ามขายหุ้นแบบเป็นช่วง ๆ แต่ราคาหุ้นก็ยังลดลงกว่า 40% จากราคาเสนอขาย เมื่อสิ้นสุดช่วงดังกล่าว
ความเชื่อมั่นเทียบกับปัจจัยพื้นฐาน
หลังจาก SPCX ปรับตัวลงเป็นครั้งแรกนับตั้งแต่ IPO เมื่อวันที่ 17 มิถุนายน Gary Black ซึ่งเป็นประธานเจ้าหน้าที่บริหารของ The Future Fund กล่าว4ว่ารูปแบบการซื้อขายช่วงแรกคล้าย “หุ้นมีม มากกว่าหุ้นที่ขับเคลื่อนด้วยปัจจัยพื้นฐาน” โดยระบุว่าราคาหุ้นที่สูงขึ้นเกิดขึ้นในตลาดที่การขายถูกจำกัดอย่างมาก เมื่อพิจารณาตารางการห้ามขายหุ้นที่ซับซ้อน อาจกล่าวได้ว่าราคาปัจจุบันของ SPCX ส่วนหนึ่งเป็นผลจากความขาดแคลนที่ถูกสร้างขึ้น ไม่ใช่ความเชื่อมั่นด้านปัจจัยพื้นฐานล้วน ๆ ขณะเดียวกัน วาณิชธนกิจสัญชาติอเมริกัน Oppenheimer & Co ปรับเพิ่ม5ราคาเป้าหมายจาก 190 เป็น 250 ดอลลาร์สหรัฐ โดยอ้างถึงทัศนวิสัยด้านรายได้ที่ชัดเจนขึ้น การรวมกิจการในห่วงโซ่แนวดิ่งและชุดเทคโนโลยี AI คูเมืองทางธุรกิจที่แข็งแกร่งจากเส้นทางสู่ฐานบนดวงจันทร์ที่ได้รับทุนจาก NASA และอื่น ๆ
คูเมืองทางธุรกิจนี้ยังเป็นที่โต้แย้ง เพราะ Morningstar มีมุมมองว่าคูเมืองทางเศรษฐกิจแคบหรือยังไม่ชัดเจน เนื่องจากมีบริษัทจำนวนมากทั่วโลกทำสิ่งเดียวกับที่ SpaceX ทำ Oppenheimer ยอมรับว่าความเสี่ยงหลักคือ “ความเสี่ยงด้านการดำเนินงาน” กล่าวคือ SpaceX จะสามารถส่งมอบและรักษาสิ่งที่โฆษณาไว้ได้หรือไม่
แม้การเพิ่มหุ้นเข้าดัชนีมักถูกกล่าวถึงว่าเป็นปัจจัยหนุนที่เป็นไปได้ แต่ควรจำไว้ว่าคุณสมบัติเข้าดัชนีไม่เหมือนกับการถูกรวมเข้าดัชนี ซึ่งทั้งสองการตัดสินใจเป็นดุลยพินิจ ไม่ใช่กลไกอัตโนมัติ ราคาสูงสุดหลัง IPO ที่ 225 ดอลลาร์สหรัฐ การปรับลงครั้งแรกหลัง IPO ราคาเป้าหมายอันสูงลิ่วของ Oppenheimer ที่ 250 ดอลลาร์สหรัฐ เทียบกับราคาขั้นต่ำที่หนักแน่นของ Morningstar ที่ 63 ดอลลาร์สหรัฐ ล้วนสะท้อนภาพที่ต่างกันของบริษัทเดียวกันในช่วงแรกที่อยู่ในสายตาสาธารณะ และโดยทั่วไปไม่ถือเป็นเหตุผลที่หนักแน่นสำหรับการรวมเข้าดัชนี ETF ที่สร้างบนดัชนีกว้างควรมีเสถียรภาพค่อนข้างมาก การเพิ่มหุ้นที่ผันผันเข้ามาทำให้เป้าหมายนี้ลดลง
การวางตำแหน่งรับมือการร่วงของราคาหุ้น เมื่อตลาดรับข้อมูลเพิ่มเติม ความเชื่อมั่นเปลี่ยนไป และพฤติกรรมแบบ “หุ้นมีม” ค่อย ๆ จางลง อาจไม่ถือว่าเร็วเกินไปหรือไม่เหมาะสมเสมอไป
เชิงอรรถ:
1“SpaceX Rally Continues, Expanding Sky-High Valuations”, Morningstar, ณ วันที่ 16 มิถุนายน 2026
2“SPCX Stock Jumps Overnight: Cursor Deal Pushes SpaceX Deeper Into 'Most Expensive' Territory, Morningstar Says”, StockTwits, ณ วันที่ 16 มิถุนายน 2026
3“SpaceX IPO Deep Dive: The Hype, the Price, and the Opportunity”, Morningstar, ณ วันที่ 9 มิถุนายน 2026
4“SPCX Stock Suffers First Post-IPO Drop: Locked-Up Shares And Missing Shorts Skewed Debut Run, Analyst Says”, StockTwits, ณ วันที่ 18 มิถุนายน 2026
5“SpaceX stock target raised at Oppenheimer. Here’s the new 12-month forecast”, Investing.com, ณ วันที่ 18 มิถุนายน 2026
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ