20 ตุลาคม 2025
กำไรไตรมาส 3 ของธนาคารสหรัฐฯ ได้แรงหนุนจากรายได้ธุรกิจวาณิชธนกิจ
ในขณะที่หุ้นเทคโนโลยีครองพาดหัวข่าวตลอดปี 2025 หุ้นธนาคารก็ทยอยทำผลตอบแทนได้อย่างน่าประทับใจอย่างเงียบ ๆ นับตั้งแต่ต้นปีจนถึงปัจจุบัน หุ้นธนาคารขนาดใหญ่ของสหรัฐฯ หลายแห่งปรับขึ้น 20% ขึ้นไป ได้แรงหนุนจากกิจกรรมการทำดีลที่เพิ่มขึ้น ปริมาณการซื้อขายตราสารทุนและตราสารหนี้ที่แข็งแกร่ง และแนวโน้มการผ่อนคลายกฎระเบียบภายใต้รัฐบาลทรัมป์
เมื่อไม่นานมานี้ เราได้เห็นภาพผลการดำเนินงานที่แท้จริงของธนาคารขนาดใหญ่ในสหรัฐฯ เมื่อสถาบันเหล่านี้ประกาศผลประกอบการไตรมาส 3 ปี 2025 มาดูกันว่าธนาคารเหล่านี้ทำผลงานในไตรมาส 3 ได้อย่างไรท่ามกลางภาวะเศรษฐกิจที่เปลี่ยนแปลงและนโยบายการค้าที่ยังไม่แน่นอน
JP Morgan
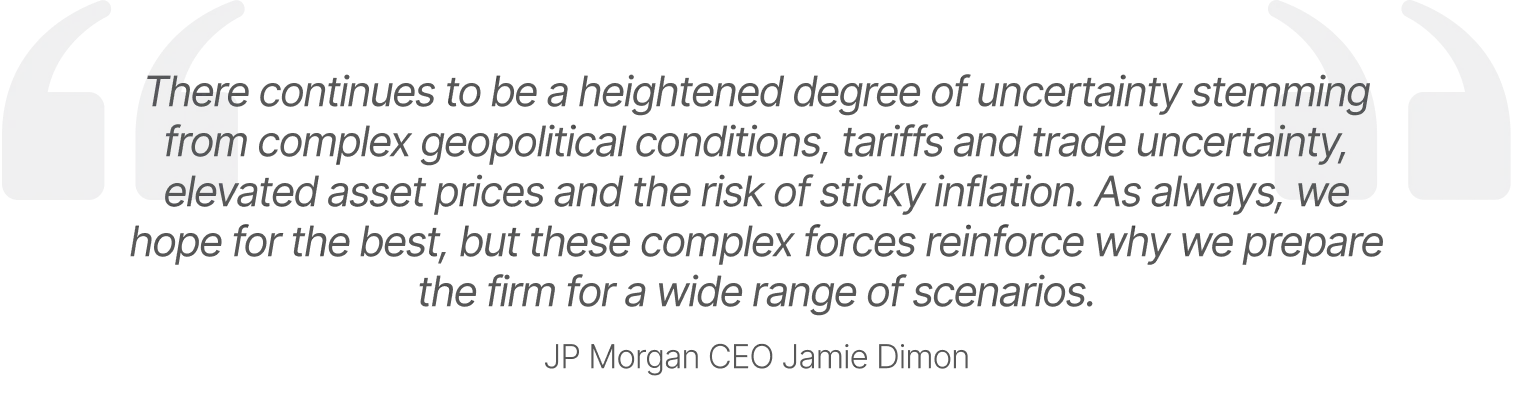
JP Morgan ธนาคารที่ใหญ่ที่สุดของสหรัฐฯ ทำผลงานไตรมาส 3 ได้ดี1 และสูงกว่าที่คาดไว้อย่างสบาย ๆ2 ในช่วงดังกล่าว รายได้อยู่ที่ 47.1 พันล้านดอลลาร์สหรัฐ เทียบกับที่คาดไว้ 45.4 พันล้านดอลลาร์สหรัฐ ขณะที่กำไรต่อหุ้น (Earnings per share: EPS) อยู่ที่ 5.07 ดอลลาร์สหรัฐ เทียบกับที่คาดไว้ 4.84 ดอลลาร์สหรัฐ ตัวเลขรายได้และกำไรเหล่านี้เพิ่มขึ้น 9% และ 16% จากปีก่อนตามลำดับ รายได้ดอกเบี้ยสุทธิ (Net interest income: NII) อยู่ที่ 24.1 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 2% จากปีก่อน ขณะที่อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่จับต้องได้ (Return on tangible common equity: ROTCE) ซึ่งเป็นตัวชี้วัดความสามารถในการทำกำไรที่สำคัญ อยู่ที่ 20%
ในไตรมาส 3 ทุกสายธุรกิจหลักของ JP Morgan ทำผลงานได้ดี ในสายธุรกิจการซื้อขาย ค่าธรรมเนียมจากการซื้อขายตราสารหนี้เพิ่มขึ้น 21% เป็น 5.6 พันล้านดอลลาร์สหรัฐ ขณะที่ค่าธรรมเนียมจากการซื้อขายตราสารทุนเพิ่มขึ้นอย่างก้าวกระโดด 33% เป็น 3.3 พันล้านดอลลาร์สหรัฐ ค่าธรรมเนียมวาณิชธนกิจเพิ่มขึ้น 16% เป็น 2.6 พันล้านดอลลาร์สหรัฐ
ควรสังเกตว่าเงินสำรองผลขาดทุนด้านสินเชื่อของ JP Morgan เป็นจุดอ่อนในรายงานผลประกอบการ โดยเพิ่มขึ้น 9% เป็น 3.4 พันล้านดอลลาร์สหรัฐ สูงกว่าที่คาดไว้ที่ 3.1 พันล้านดอลลาร์สหรัฐ ตัวเลขนี้เป็นจำนวนสูงสุดที่ธนาคารกันไว้สำหรับผลขาดทุนด้านสินเชื่อนับตั้งแต่ช่วงที่การระบาดใหญ่รุนแรงที่สุด และบ่งชี้ว่าธนาคารกำลังเตรียมรับมือการผิดนัดชำระสินเชื่อที่อาจสูงขึ้นในอนาคต
Wells Fargo
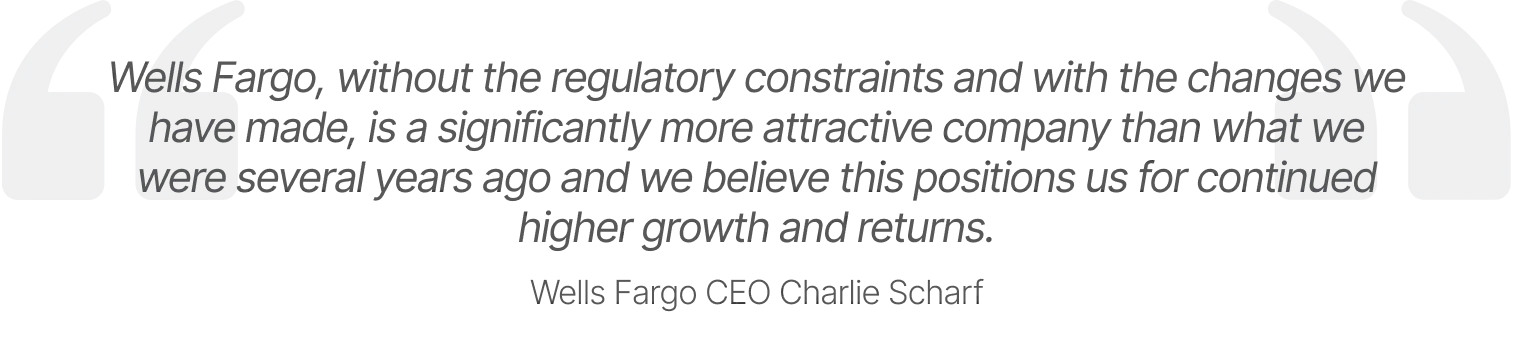
หลังหน่วยงานกำกับดูแลยกเลิกเพดานสินทรัพย์ของ Wells Fargo ในเดือนมิถุนายน นักลงทุนจึงคาดหวังต่อธนาคารสูงก่อนการประกาศกำไรไตรมาส 3 และธนาคารก็ไม่ทำให้ผิดหวัง ในไตรมาสนี้3 ธนาคารมีกำไร 1.66 ดอลลาร์สหรัฐต่อหุ้น เพิ่มขึ้น 17% จากปีก่อน และสูงกว่าที่คาดไว้4 ที่ 1.55 ดอลลาร์สหรัฐต่อหุ้น และในระยะข้างหน้า ธนาคารได้ปรับเป้าหมาย ROTCE ในระยะกลางขึ้นเป็น 17% ถึง 18% เทียบกับ 15.2% ในไตรมาส 3
เมื่อดูรายละเอียดกำไรไตรมาส 3 ของ Wells Fargo NII อยู่ที่ 11,950 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 2% จากปีก่อน เงินสำรองผลขาดทุนด้านสินเชื่ออยู่ที่ 681 ล้านดอลลาร์สหรัฐ เทียบกับ 1.07 พันล้านดอลลาร์สหรัฐในปีก่อน ซึ่งชี้ว่าสถานะทางการเงินของลูกค้าธนาคารยังแข็งแกร่ง ในธุรกิจวาณิชธนกิจ ซึ่งเป็นด้านที่ธนาคารสร้างขึ้นอย่างต่อเนื่องในช่วงไม่กี่ปีที่ผ่านมา ค่าธรรมเนียมเพิ่มขึ้นอย่างก้าวกระโดด 25% เป็นระดับสูงสุดเป็นประวัติการณ์รายไตรมาสที่ 840 ล้านดอลลาร์สหรัฐ ในส่วนนี้ Charlie Scharf ประธานเจ้าหน้าที่บริหารระบุว่าธนาคารชนะดีลควบรวมและซื้อกิจการ (M&A) ที่ใหญ่และซับซ้อนมากขึ้นเรื่อย ๆ เช่น การที่ Union Pacific เข้าซื้อ Norfolk Southern มูลค่า 85 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นดีลที่ใหญ่ที่สุดที่ประกาศทั่วโลกในปีนี้
ในการประชุมชี้แจงผลประกอบการ Scharf กล่าวว่า Wells Fargo ตั้งเป้าเป็นธนาคารรายย่อยและธนาคารสำหรับธุรกิจขนาดเล็ก รวมถึงผู้บริหารความมั่งคั่งอันดับหนึ่งของสหรัฐฯ ในอนาคต และยังมีแผนที่จะเป็นหนึ่งในห้าธนาคารวาณิชธนกิจชั้นนำของสหรัฐฯ
Bank of America
Bank of America ธนาคารที่ใหญ่เป็นอันดับสองของสหรัฐฯ ประกาศผลประกอบการไตรมาส 3 ที่แข็งแกร่ง5 และดีกว่าที่คาดไว้ ในไตรมาสนี้ รายได้อยู่ที่ 28.2 พันล้านดอลลาร์สหรัฐ เทียบกับที่คาดไว้6 27.5 พันล้านดอลลาร์สหรัฐ ขณะที่กำไรต่อหุ้นอยู่ที่ 1.06 ดอลลาร์สหรัฐ เทียบกับที่คาดไว้ 95 เซนต์ ตัวเลขเหล่านี้เพิ่มขึ้น 11% และ 31% จากปีก่อนตามลำดับ NII เพิ่มขึ้น 9% เป็น 15.4 พันล้านดอลลาร์สหรัฐ ขณะที่ ROTCE ในช่วงดังกล่าวอยู่ที่ 15.4%
จุดเด่นของรายงานผลประกอบการ Bank of America คือธุรกิจวาณิชธนกิจ ซึ่งค่าธรรมเนียมพุ่งขึ้น 43% จากปีก่อนเป็น 2.0 พันล้านดอลลาร์สหรัฐ สูงกว่าค่าเฉลี่ยประมาณการของตลาดสำหรับสายธุรกิจนี้ราว 380 ล้านดอลลาร์สหรัฐ อย่างไรก็ตาม ธุรกิจด้านอื่นก็ทำผลงานได้ดีเช่นกัน ค่าธรรมเนียมจากการซื้อขายตราสารทุนเพิ่มขึ้นอย่างก้าวกระโดด 14% เป็น 2.3 พันล้านดอลลาร์สหรัฐ ขณะที่ค่าธรรมเนียมจากการซื้อขายตราสารหนี้เพิ่มขึ้น 5% เป็น 3.1 พันล้านดอลลาร์สหรัฐ ในธุรกิจธนาคารรายย่อย รายได้อยู่ที่ 11.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 7%
เช่นเดียวกับ Wells Fargo ธนาคาร Bank of America ลดเงินสำรองผลขาดทุนด้านสินเชื่อลง โดยอยู่ที่ 1.3 พันล้านดอลลาร์สหรัฐ ลดลง 13% จากปีก่อน และต่ำกว่าที่นักวิเคราะห์ประมาณการไว้
Morgan Stanley
กำไรไตรมาส 3 ของ Morgan Stanley7 ยอดเยี่ยม โดยสูงกว่าที่คาดไว้8 ด้วยส่วนต่างที่มากที่สุดในรอบเกือบห้าปี ในช่วงดังกล่าว รายได้อยู่ที่ 18.2 พันล้านดอลลาร์สหรัฐ เทียบกับที่คาดไว้ 16.7 พันล้านดอลลาร์สหรัฐ ขณะที่กำไรต่อหุ้นอยู่ที่ 2.80 ดอลลาร์สหรัฐ เทียบกับที่ประมาณการไว้ 2.10 ดอลลาร์สหรัฐ ตัวเลขเหล่านี้เพิ่มขึ้น 18% และ 49% จากปีก่อนตามลำดับ ROTCE อยู่ที่ 23.5% ซึ่งสูงที่สุดในบรรดาห้าธนาคารใหญ่ที่สุดของสหรัฐฯ
วาณิชธนกิจและการซื้อขายเป็นสองสายธุรกิจที่โดดเด่นของ Morgan Stanley ในไตรมาส 3 ในสายวาณิชธนกิจ รายได้พุ่งขึ้น 44% เป็น 2.1 พันล้านดอลลาร์สหรัฐ จากกิจกรรมการควบรวมกิจการ การเสนอขายหุ้นต่อประชาชนทั่วไปครั้งแรก (IPO) และการระดมทุนผ่านตราสารหนี้ที่เพิ่มขึ้น ขณะเดียวกัน ในสายการซื้อขาย รายได้จากการซื้อขายตราสารทุนเพิ่มขึ้นอย่างก้าวกระโดด 35% เป็น 4.1 พันล้านดอลลาร์สหรัฐ ได้แรงหนุนจากผลงานสูงสุดเป็นประวัติการณ์ของธุรกิจนายหน้าหลัก (prime brokerage) ซึ่งให้บริการแก่กองทุนเฮดจ์ฟันด์ การซื้อขายตราสารหนี้เพิ่มขึ้น 8% เป็น 2.2 พันล้านดอลลาร์สหรัฐ
สำหรับธุรกิจบริหารความมั่งคั่ง ซึ่งสร้างรายได้สัดส่วนสูงให้ Morgan Stanley รายได้ในส่วนนี้เพิ่มขึ้น 13% เป็น 8.2 พันล้านดอลลาร์สหรัฐ ได้แรงหนุนจากตลาดหุ้นที่ปรับตัวขึ้น ซึ่งสูงกว่าที่นักวิเคราะห์คาดไว้ราว 500 ล้านดอลลาร์สหรัฐ ในไตรมาสนี้ สินทรัพย์สุทธิใหม่ในธุรกิจบริหารความมั่งคั่งอยู่ที่ 81 พันล้านดอลลาร์สหรัฐ ณ สิ้นงวด สินทรัพย์ที่คิดค่าธรรมเนียมรวมอยู่ที่ 2,653 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นจาก 2,302 พันล้านดอลลาร์สหรัฐในปีก่อน
Citigroup
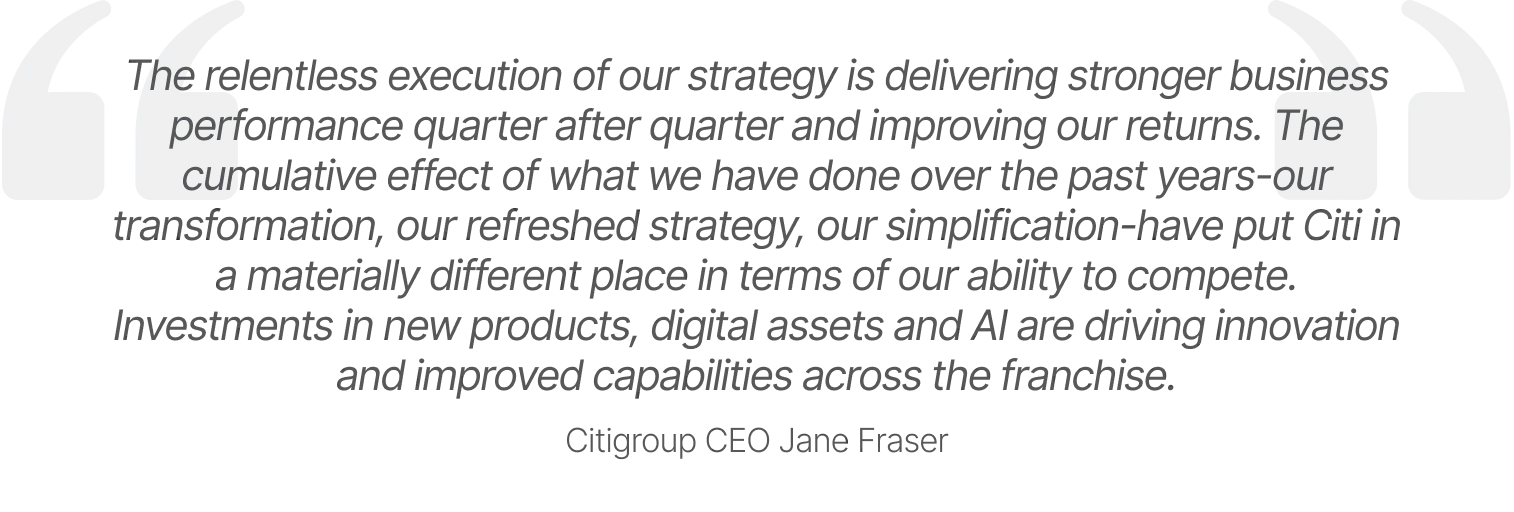
Citigroup มีรายได้สูงสุดเป็นประวัติการณ์ในทุกสายธุรกิจในไตรมาส 3 ส่งผลให้ผลประกอบการสูงกว่าที่คาดไว้อย่างชัดเจน ในไตรมาสนี้9 รายได้รวมอยู่ที่ 22.1 พันล้านดอลลาร์สหรัฐ เทียบกับที่คาดไว้ 21.1 พันล้านดอลลาร์สหรัฐ10 ขณะที่กำไรต่อหุ้นอยู่ที่ 1.86 ดอลลาร์สหรัฐ (กำไรต่อหุ้นที่ปรับปรุงแล้วอยู่ที่ 2.24 ดอลลาร์สหรัฐ) เทียบกับที่คาดการณ์ไว้ 1.90 ดอลลาร์สหรัฐ ตัวเลขเหล่านี้เพิ่มขึ้น 9% และ 48% จากปีก่อนตามลำดับ NII เพิ่มขึ้น 12% ขณะที่ ROTCE ในช่วงดังกล่าวอยู่ที่ 9.7%
เมื่อพิจารณาห้าสายธุรกิจหลักของ Citi รายได้ธุรกิจธนาคารรายย่อยในสหรัฐฯ (US Personal Banking: USPB) อยู่ที่ 5.3 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 7% ได้แรงหนุนจากการเติบโตของบัตรเครดิตแบรนด์ของธนาคารและธนาคารรายย่อย รายได้ธุรกิจตลาด (Markets) อยู่ที่ 5.6 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 15% จากการเติบโตของรายได้ทั้งตลาดตราสารหนี้และตลาดตราสารทุน รายได้ธุรกิจบริการ (Services) อยู่ที่ 5.4 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 7% จากการเติบโตของ Treasury and Trade Solutions (TTS) และ Securities Services รายได้ธุรกิจบริหารความมั่งคั่ง (Wealth) อยู่ที่ 2.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 8% จากการเติบโตของ Citigold และ Private Bank และรายได้ธุรกิจธนาคาร (Banking) อยู่ที่ 2.1 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 34% ได้แรงหนุนจากการเติบโตของสินเชื่อธุรกิจและวาณิชธนกิจ
ควรชี้ให้เห็นว่าผลประกอบการไตรมาส 3 ของ Citi รวมการด้อยค่าของค่าความนิยมจำนวน 726 ล้านดอลลาร์สหรัฐ ซึ่งเกี่ยวข้องกับข้อตกลงขายหุ้นร้อยละ 25 ในธุรกิจเม็กซิโกของธนาคาร คือ Banamex ก่อนการเสนอขายหุ้นต่อประชาชน
Goldman Sachs
สุดท้ายคือ Goldman Sachs ซึ่งก็ทำได้เกินความคาดหมายเช่นกัน11 ในไตรมาสนี้12 รายได้อยู่ที่ 15.18 พันล้านดอลลาร์สหรัฐ เทียบกับที่คาดไว้ 14.1 พันล้านดอลลาร์สหรัฐ ขณะที่กำไรต่อหุ้นอยู่ที่ 12.25 ดอลลาร์สหรัฐ เทียบกับที่คาดการณ์ไว้ 11.00 ดอลลาร์สหรัฐ ตัวเลขเหล่านี้เพิ่มขึ้น 20% และ 46% จากปีก่อนตามลำดับ
Goldman Sachs สร้างรายได้ส่วนใหญ่จากการซื้อขายและวาณิชธนกิจ และสองสายธุรกิจนี้ทำผลงานได้ดีในไตรมาส 3 ค่าธรรมเนียมวาณิชธนกิจเพิ่มขึ้นอย่างก้าวกระโดด 42% เป็น 2.7 พันล้านดอลลาร์สหรัฐ ได้แรงหนุนจากปริมาณดีล M&A ที่แล้วเสร็จเพิ่มขึ้นอย่างมีนัยสำคัญ รวมถึงกิจกรรมการจัดหาเงินทุนที่มีอัตราทดเพิ่มขึ้น ขณะเดียวกัน รายได้จากตราสารหนี้ สกุลเงิน และสินค้าโภคภัณฑ์ (Fixed Income, Currency, and Commodities: FICC) เพิ่มขึ้น 17% เป็น 3.5 พันล้านดอลลาร์สหรัฐ จากรายได้สุทธิของผลิตภัณฑ์อัตราดอกเบี้ยที่สูงขึ้นอย่างมีนัยสำคัญ และรายได้สุทธิของสินเชื่อที่อยู่อาศัยและสินค้าโภคภัณฑ์ที่สูงขึ้น รายได้จากการซื้อขายตราสารทุนอยู่ที่ 3.7 พันล้านดอลลาร์สหรัฐ สูงกว่าไตรมาส 3 ของปี 2024 อยู่ 7%
ภูมิทัศน์ที่เปลี่ยนแปลงของธนาคารสหรัฐฯ
โดยสรุป กำไรไตรมาส 3 ของธนาคารสหรัฐฯ โดยรวมอยู่ในเกณฑ์ดีมาก ด้วยโมเดลธุรกิจที่หลากหลายและความแข็งแกร่งในด้านต่าง ๆ เช่น วาณิชธนกิจและการซื้อขาย ทำให้ทั้งหกธนาคารที่ใหญ่ที่สุดของสหรัฐฯ ทำได้สูงกว่าประมาณการของนักวิเคราะห์ ในระยะข้างหน้า ผลการดำเนินงานอาจแตกต่างกันมากขึ้น เนื่องจากธุรกิจธนาคารบางด้านแสดงความแข็งแกร่งมากกว่าด้านอื่น ดังนั้น การลงทุนในกลุ่มนี้แบบกระจายความเสี่ยงอาจเป็นแนวทางที่เหมาะสม เพื่อลดความเสี่ยงเฉพาะตัวของหุ้นแต่ละตัว
หมายเหตุ:
1JP Morgan Chase & Co Third-Quarter 2025 Results ณ วันที่ 14 ตุลาคม 2025
2CNBC, JPMorgan Chase tops estimates as trading revenue hits a record of nearly $9 billion ณ วันที่ 14 ตุลาคม 2025
3Wells Fargo Reports Third Quarter 2025 Net Income of $5.6 billion, or $1.66 per Diluted Share ณ วันที่ 14 ตุลาคม 2025
4CNBC, Wells Fargo tops profit estimates, raises return target after asset cap lifted ณ วันที่ 14 ตุลาคม 2025
5Bank of America Third-Quarter 2025 Earnings Report ณ วันที่ 15 ตุลาคม 2025
6CNBC, Bank of America tops expectations on 43% surge in investment banking revenue ณ วันที่ 15 ตุลาคม 2025
7Morgan Stanley Third Quarter 2025 Earnings Results ณ วันที่ 15 ตุลาคม 2025
8CNBC, Morgan Stanley posts massive third-quarter earnings beat ณ วันที่ 15 ตุลาคม 2025
9Citigroup, THIRD QUARTER 2025 RESULTS AND KEY METRICS ณ วันที่ 14 ตุลาคม 2025
10CNBC, Citi reports a rise in earnings with every business posting record third-quarter revenue ณ วันที่ 14 ตุลาคม 2025
11CNBC, Goldman Sachs beats estimates on better-than-expected investment banking, bond trading ณ วันที่ 14 ตุลาคม 2025
12Goldman Sachs Third Quarter 2025 Earnings Results ณ วันที่ 14 ตุลาคม 2025