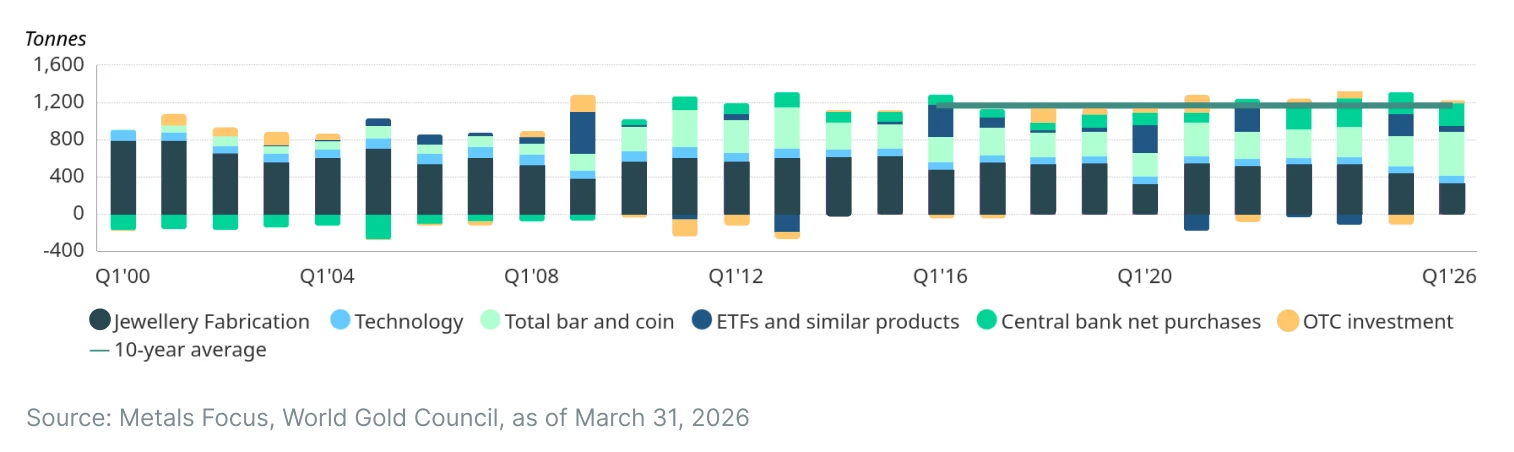
ณ สิ้นไตรมาส 1 ปี 2026 อุปสงค์ทองคำโดยรวมในแง่ปริมาณเพิ่มขึ้นเพียง 2% เมื่อเทียบรายปี การซื้อทองคำแท่งและเหรียญทองคำจริงคิดเป็นสัดส่วนที่ใหญ่ที่สุดของยอดซื้อทั้งหมด1ที่เกิดขึ้นในไตรมาส 1 ปี 2026 ตลอดศตวรรษที่ 21
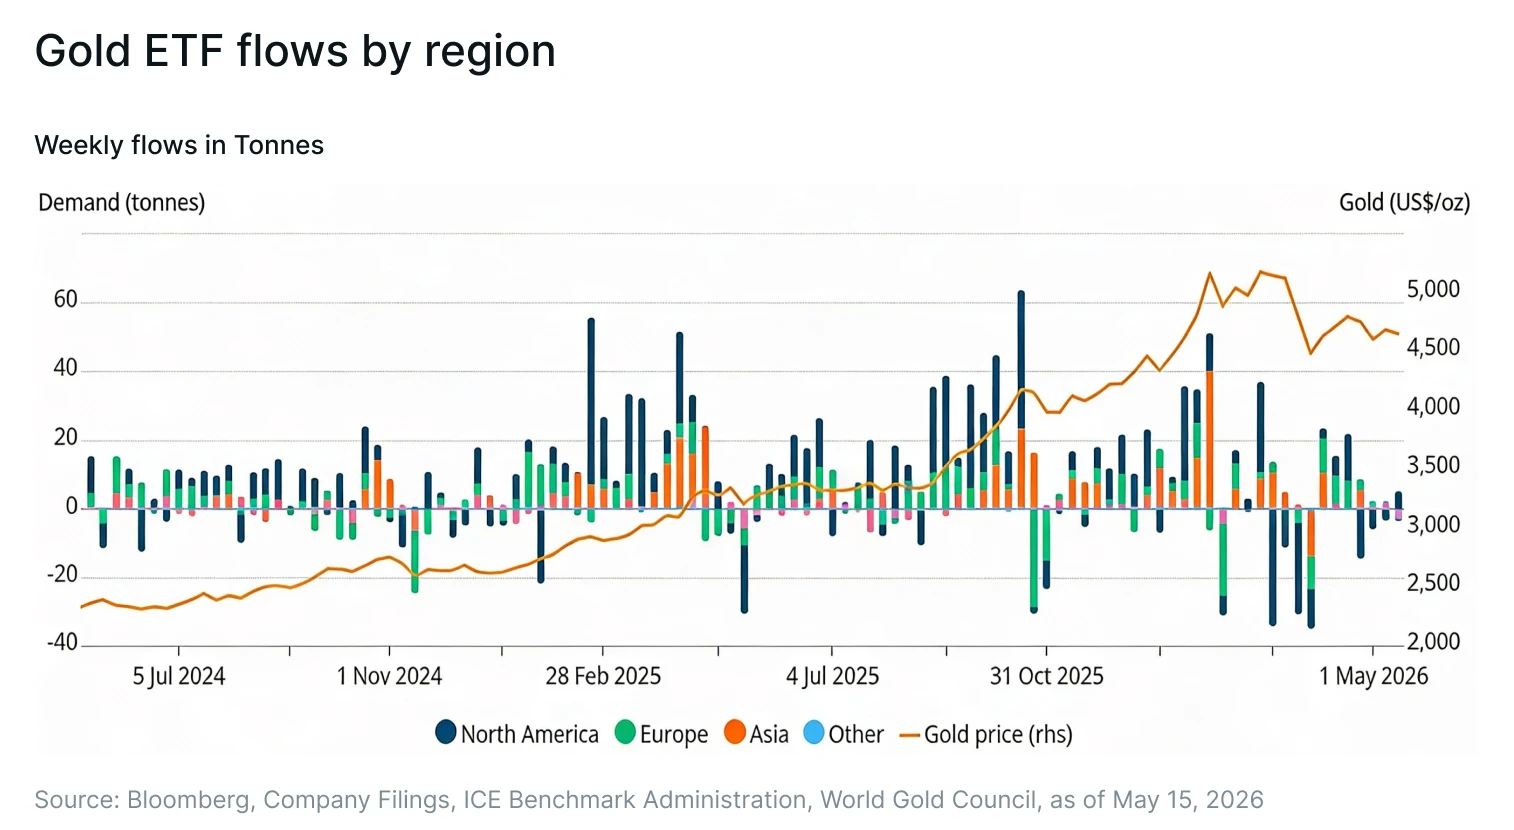
การซื้อทองคำ และการพิจารณาทองคำเป็นสินทรัพย์เพื่อการลงทุนประเภทหนึ่ง ปรากฏความแตกต่างกันไปตามปัจจัยภูมิรัฐศาสตร์และความนิยมดั้งเดิม ขณะที่นักลงทุนชาติตะวันตกส่วนใหญ่ถอยห่าง ซึ่งน่าจะหันไปเลือกหุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) ผลิตภัณฑ์พลังงาน และอื่น ๆ นักลงทุนเอเชียกลับเข้าซื้ออย่างแข็งแกร่ง โดยนักลงทุนจีนเข้ามาแทนที่สหรัฐฯ ในฐานะกลุ่มที่ซื้อกองทุนทองคำ ETF สุทธิมากที่สุดในแง่จำนวนตัน เนื่องจากตลาดหุ้นในประเทศที่ปรับตัวลดลง ค่าเงินที่อ่อนลง และแรงซื้อเพื่อหาที่หลบภัยได้ผลักดันให้เกิดความสนใจ ในทางตรงกันข้าม นักลงทุนสหรัฐฯ เป็นผู้ขายสุทธิ
ขณะเดียวกัน แม้จะมีการเทขายทำกำไรในช่วงครึ่งหลังของไตรมาส 1 ปี 2026 แต่นักลงทุนอินเดียยังบันทึกการเพิ่มขึ้นสุทธิในไตรมาส 1 ปี 2026 โดยมีการซื้อเมื่อราคาปรับตัวลงค่อนข้างมากในเดือนมีนาคม
นักลงทุนญี่ปุ่นก็เพิ่มสินทรัพย์ภายใต้การบริหาร (AUM) อย่างต่อเนื่องเช่นกัน ทั้งผ่านกองทุนที่มีทองคำหนุนหลังในประเทศ และกองทุนที่ลงทุนใน ETF ทองคำที่จดทะเบียนในภูมิภาคอื่น
อย่างไรก็ตาม ในเดือนเมษายน 20262 ชาติตะวันตกกลับมาเป็นผู้ซื้อสุทธิอีกครั้ง ขณะที่นักลงทุนเอเชียซึ่งนำโดยจีนเทขาย
แม้กองทุนสหรัฐฯ จะมีปริมาณการถือครองตามที่รายงานมากที่สุดในแง่น้ำหนักเป็นตัน แต่อุปสงค์ตั้งแต่ต้นปีจนถึงปัจจุบัน (YTD) ยังคงอ่อนแอ เนื่องจากมีเงินทุนไหลออกในไตรมาส 1 ปี 2026 ในทางกลับกัน กองทุนอินเดียและจีนมีอุปสงค์สูสีกันในช่วงเวลาเดียวกัน
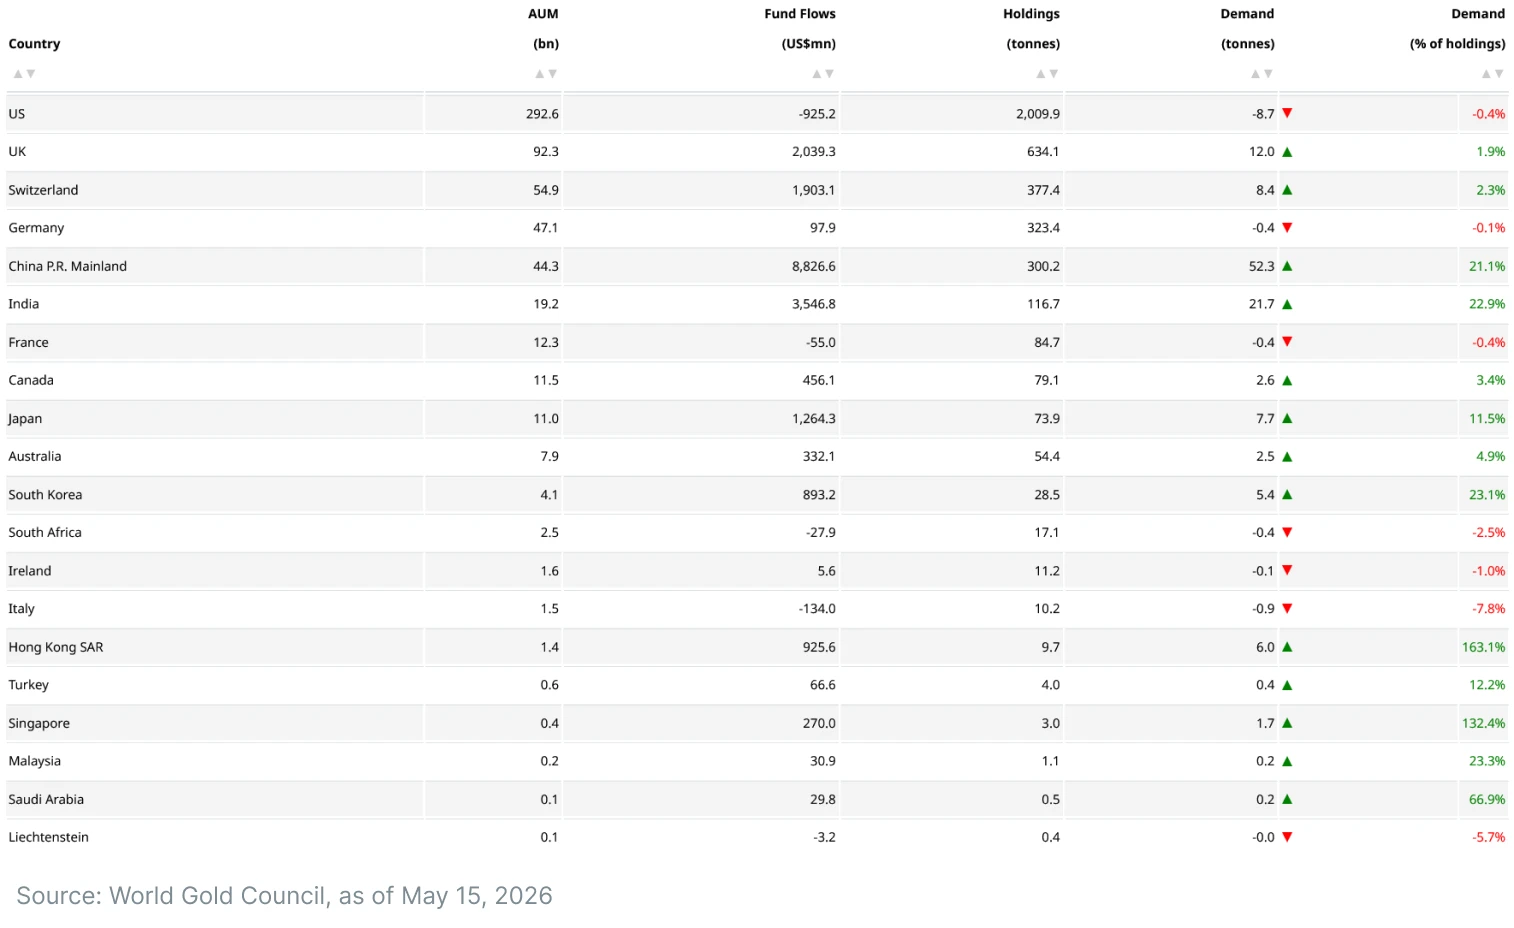
ความเปลี่ยนแปลงครั้งใหญ่อย่างหนึ่งคือ กองทุนในฮ่องกงและสิงคโปร์ ซึ่งดำเนินงานในตลาดเอเชียที่มีอัตราภาษีเอื้ออำนวย อีกทั้งมีความเชื่อมโยงและความต้องการสูงต่อทั้งหุ้นฝั่งตะวันตกและหุ้นเทคโนโลยีจีนที่มีความเชื่อมั่นสูง ได้รับความนิยมเพิ่มขึ้นถึงระดับสามหลัก
แม้กองทุนยุโรปจะนำการซื้อในเดือนเมษายน แต่กองทุนสหรัฐฯ เข้าซื้ออย่างแข็งแกร่ง3ในสัปดาห์สิ้นสุดวันที่ 15 พฤษภาคม 2026:
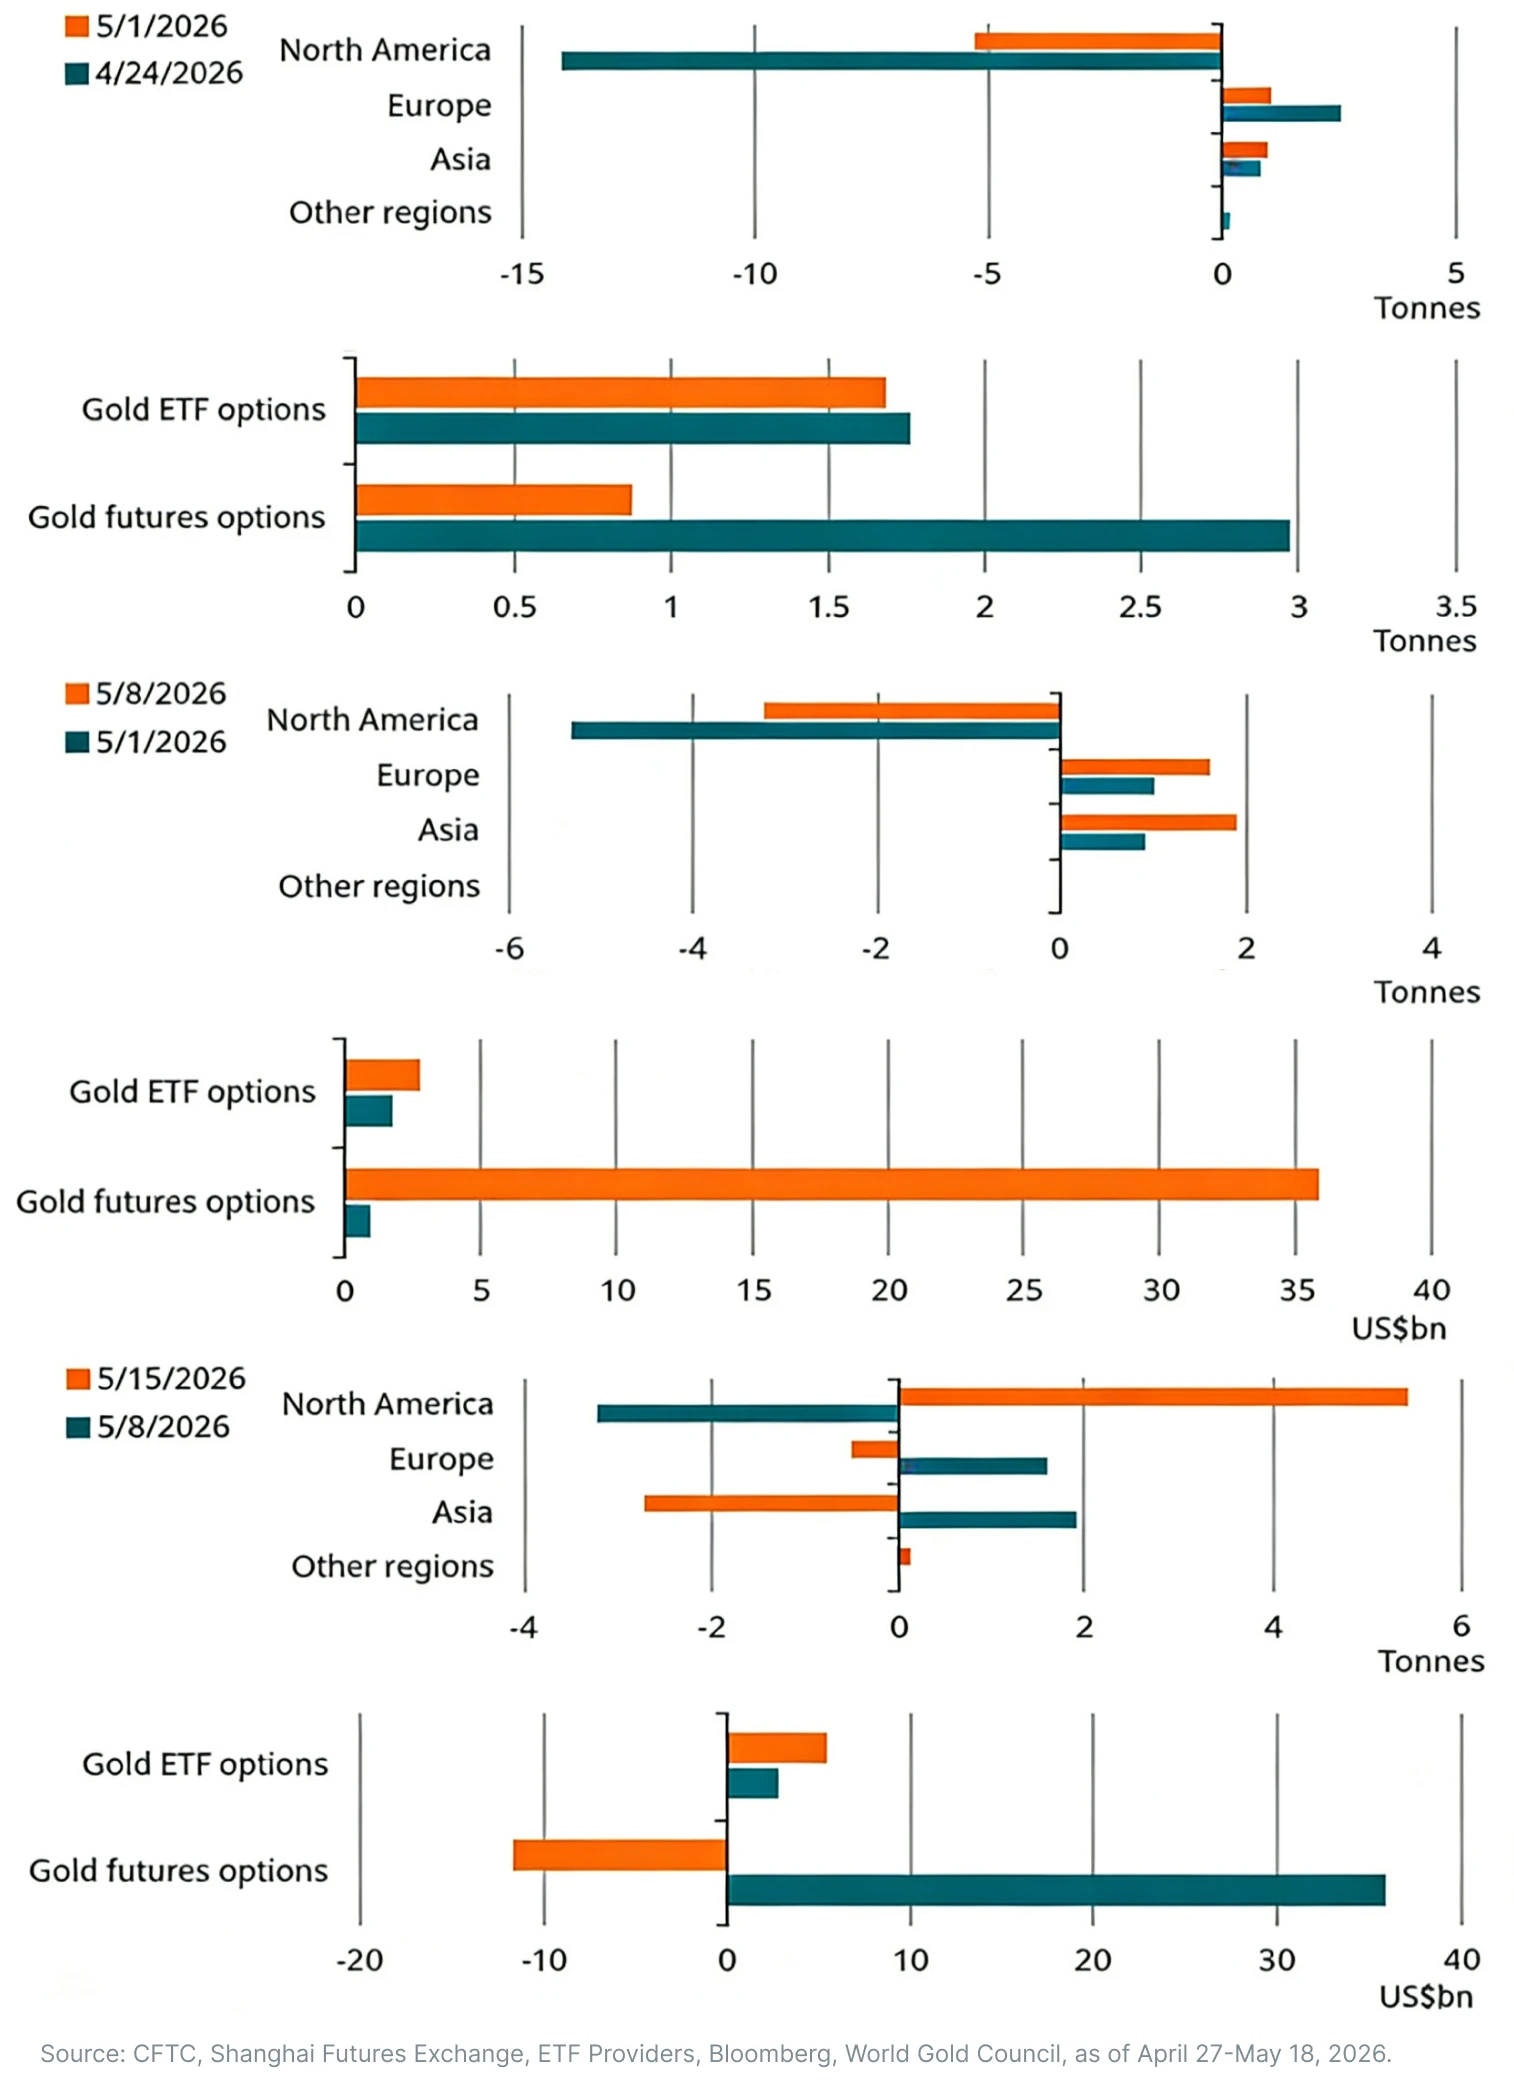
การซื้อทองคำส่วนสำคัญน่าจะสัมพันธ์กับการลดลงอย่างรวดเร็วของปริมาณออปชันฟิวเจอร์ส เนื่องจากนักลงทุนหันมา “ถือครอง” แทนที่จะ “อาจเลือกถือครอง”
แนวโน้มการถือครองทองคำของธนาคารกลาง
ไตรมาส 1 ปี 2026 สิ้นสุดลงโดยคาดว่าธนาคารกลางทั่วโลกซื้อทองคำราว 244 ตัน
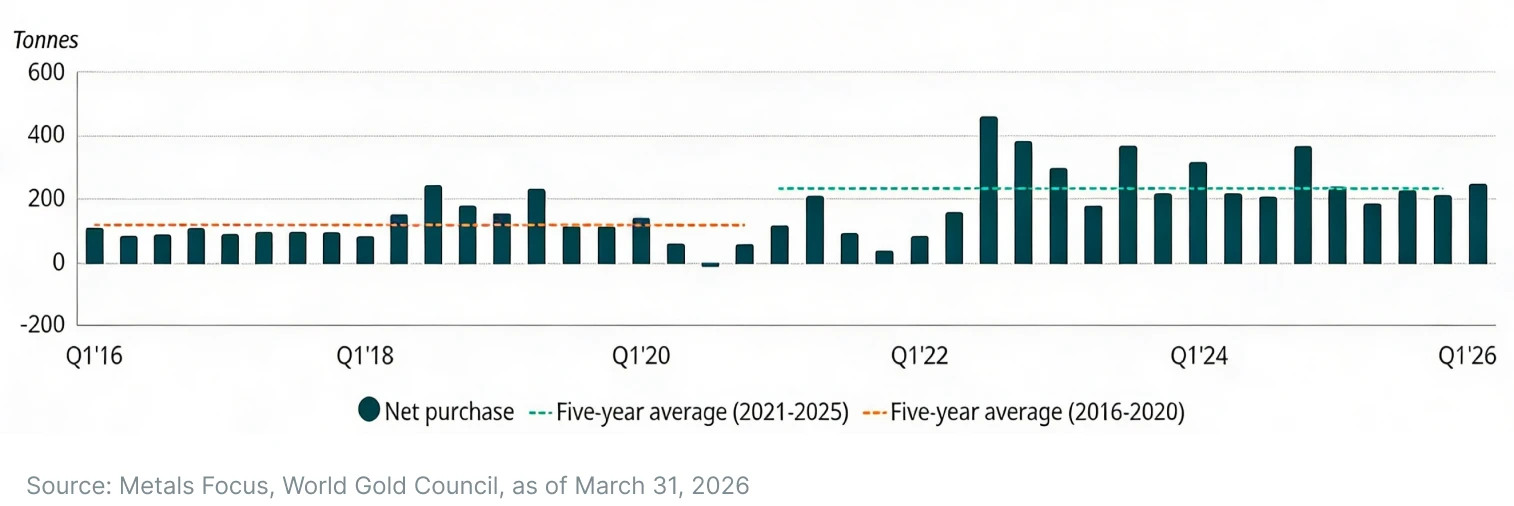
อย่างไรก็ตาม ธนาคารกลางทุกแห่งไม่ได้มีทิศทางเดียวกันทั้งหมด เศรษฐกิจพัฒนาแล้วยังคงพึ่งพาการถือพันธบัตรรัฐบาลสหรัฐฯ ขณะที่เศรษฐกิจตลาดเกิดใหม่ โดยเฉพาะประเทศที่ไม่อยู่ภายใต้ร่มความมั่นคงของสหรัฐฯ ยังคงซื้อทองคำเพื่อ “ลดความเสี่ยง”
ในข้อมูลของไตรมาสจนถึงเดือนกุมภาพันธ์4 การขายทองคำนำโดยธนาคารกลางของตุรกี และรัสเซียเป็นส่วนใหญ่
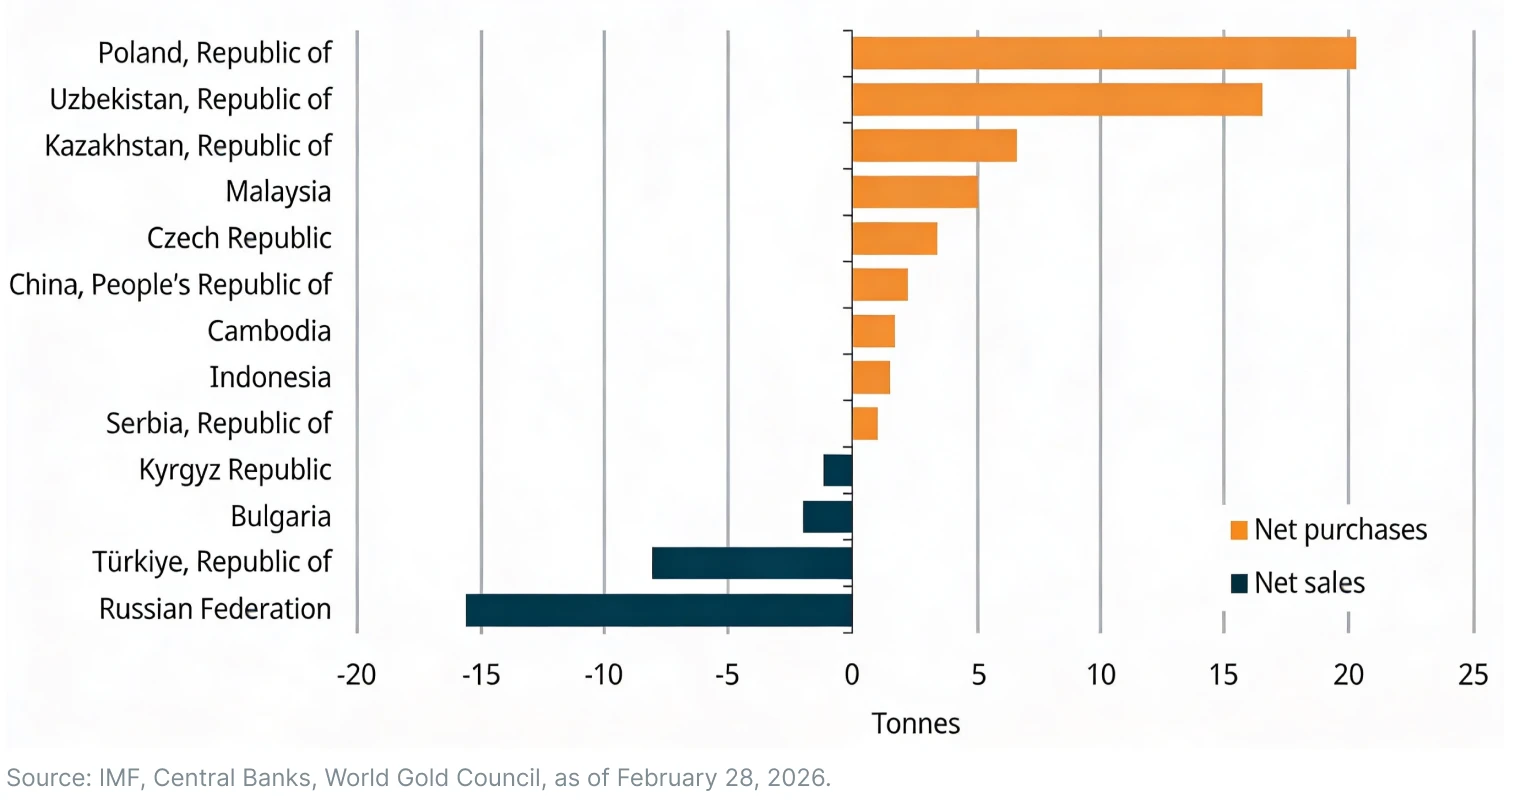
ขณะเดียวกัน ธนาคารแห่งชาติของโปแลนด์ เป็นผู้ซื้อทองคำรายใหญ่ที่สุดในไตรมาส 1 ปี 2026 จำนวน 31 ตัน ธนาคารกลางแห่งนี้ดูเหมือนมุ่งมั่นกับเป้าหมายที่จะถือครองให้ถึง 700 ตัน (ปัจจุบันอยู่ที่ราว 582 ตัน)
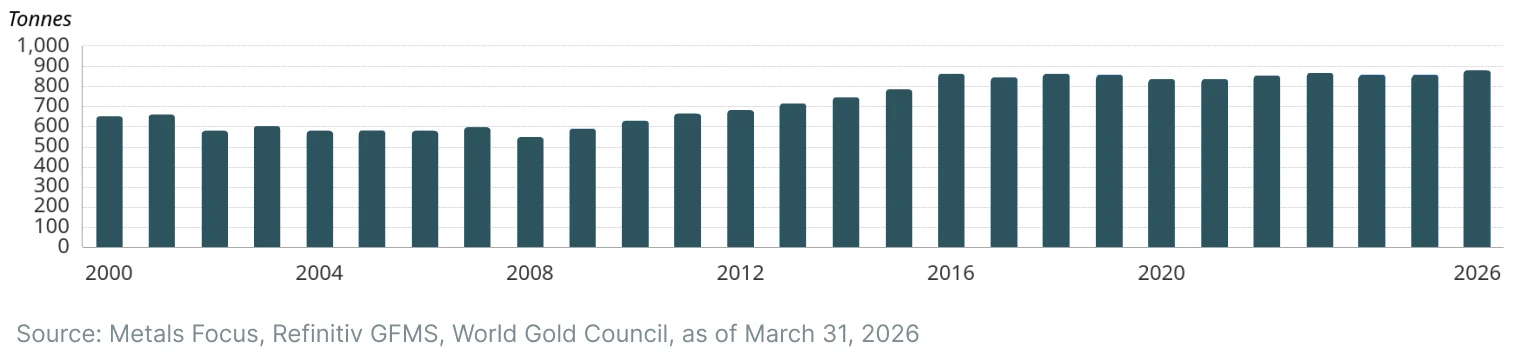
ขณะเดียวกัน อุปทานทองคำจากการทำเหมืองเพิ่มขึ้นเล็กน้อย โดยไตรมาส 1 ปี 2026 เป็นระดับสูงสุดเป็นประวัติการณ์ในศตวรรษที่ 21 ในแง่การผลิตทองคำของไตรมาสแรกของปี
จุดสิ้นสุดของ “ระเบียบโลก” หรือไม่?
เนื่องจากธนาคารกลางกำลังรับมือกับภาวะช็อกด้านอุปทานในระบบเศรษฐกิจจากสงครามในตะวันออกกลาง แรงกดดันต่อพันธบัตรรัฐบาลซึ่งทำให้อัตราผลตอบแทนเพิ่มสูงขึ้น มีแนวโน้มอยู่ในระดับสูงต่อไปจนกว่าจะเห็นแนวทางอัตราดอกเบี้ยนโยบายที่ชัดเจนขึ้น ตัวชี้วัดที่ชัดเจนที่สุดคือการพุ่งขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปี ซึ่งตรงกับการพุ่งขึ้นอย่างมากของการซื้อทองคำผ่านกองทุนสหรัฐฯ เกือบสมบูรณ์แบบ
เมื่อธนาคารกลางซื้อทองคำเพิ่มขึ้นท่ามกลางความเป็นไปได้ที่ไม่น้อยว่าระเบียบโลกหลังสงครามเย็นจะแตกเป็นเสี่ยง การเทขายพันธบัตรรัฐบาลสหรัฐฯ อายุยาว (ส่งผลให้อัตราผลตอบแทนเพิ่มขึ้น) จึงเป็นผลลัพธ์ที่เกิดขึ้นตามธรรมชาติ ความเป็นไปได้ที่ไม่น้อยนี้อาจเห็นได้ชัดที่สุดจากอินเดีย ซึ่งเป็นมหาอำนาจโลกที่เติบโตอย่างรวดเร็วและขยับตัวอย่างรอบคอบก่อนทุกก้าว และเป็นประเทศที่ชาติตะวันตกเกี้ยวพาด้วยความมุ่งมั่นที่เพิ่มขึ้นเรื่อย ๆ ตั้งแต่สิ้นสุดสงครามเย็นและการมาถึงของยุคเทคโนโลยี
ณ เดือนมีนาคม 2023 ธนาคารกลางอินเดีย (Reserve Bank of India) มี5ทองคำ 348.6 ตันฝากไว้ที่ธนาคารกลางอังกฤษ (Bank of England: BoE) และธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (Bank for International Settlements: BIS) ในสวิตเซอร์แลนด์ ตั้งแต่เดือนมีนาคม 2023 ถึงเดือนกันยายน 2025 มีการนำทองคำ 274 ตันกลับเข้าประเทศไปเก็บในคลังที่กระจายอยู่ทั่วอินเดีย ขณะที่ธนาคารกลางยังคงซื้อสินทรัพย์ทองคำทั่วโลกอย่างต่อเนื่อง
หนึ่งในสถานการณ์ที่กำลังจำลองคือการจัดการสินทรัพย์ของรัสเซียทันทีหลังความขัดแย้งรัสเซีย-ยูเครนในปัจจุบันปะทุขึ้น แม้ความขัดแย้งจะยุติลง รัสเซียก็น่าจะเผชิญความยากลำบากในการกู้คืนสินทรัพย์ทั้งหมด นี่เป็นสถานการณ์ที่ธนาคารกลางของรัฐอธิปไตยใด ๆ ย่อมคาดได้ว่าจะหลีกเลี่ยง โดยเฉพาะหากเห็นว่าการแตกเป็นเสี่ยงเป็นสิ่งที่หลีกเลี่ยงไม่ได้
หากกระแสความนิยม AI จางหายไปในหมู่นักลงทุนรายย่อย โดยมีข้อสงสัยว่าความผันผวนที่เห็นในตราสารที่เกี่ยวข้องกับ AI ได้รับอิทธิพลจากการซื้อหุ้นคืนและกิจกรรมค่าตอบแทนในรูปหุ้น (Stock-Based Compensation: SBC) หรือไม่ อัตราผลตอบแทนพันธบัตรรัฐบาลในปัจจุบันก็จะเป็นปัจจัยหนุนเพิ่มเติมต่อการซื้อทองคำและโลหะสะสมมูลค่าอื่น ๆ นอกจากนี้ ความขัดแย้งในตะวันออกกลางที่ยืดเยื้อแทบจะทำให้สถานการณ์อุปทานพลังงานยังคงผันผวนต่อไป เนื่องจากเงินเฟ้อจะยังคงกัดกร่อนอำนาจซื้อในซีกโลกตะวันตก ในกรณีนี้เช่นกัน และมากกว่าหนี้ภาครัฐ เสน่ห์ของทองคำมีแนวโน้มเจิดจรัสยิ่งขึ้น
อุปสงค์จากธนาคารกลางเพียงอย่างเดียวก็น่าจะเป็นแรงหนุนเชิงโครงสร้างที่แข็งแกร่งต่อการเติบโตของการทำเหมืองทองคำ เมื่อรวมกับอุปสงค์จากสถาบันและนักลงทุนรายย่อย จึงมีเหตุผลเพียงพอที่จะประเมินว่าแนวโน้มของบริษัทเหมืองทองคำสดใส ดังนั้น เราเชื่อว่านักลงทุนมีเหตุผลหนักแน่นที่จะพิจารณา Themes Gold Miners ETF (AUMI) อีกครั้ง AUMI มุ่งติดตามดัชนี Solactive Global Pure Gold Miners Index (SOLGLPGM) ซึ่งระบุ 30 บริษัทที่มีมูลค่าหลักทรัพย์ตามราคาตลาดสูงสุดที่มีรายได้จากการทำเหมืองทองคำ
เชิงอรรถ:
1World Gold Council, Gold Demand Trends: Q1 2026, ณ วันที่ 29 เมษายน 2026
2World Gold Council, Gold ETFs, holdings and flows, ณ วันที่ 18 พฤษภาคม 2026
3World Gold Council, Weekly Markets Monitor, ณ วันที่ 27 เมษายน 2026, 11 พฤษภาคม 2026, 18 พฤษภาคม 2026
4World Gold Council, Central Bank Gold Statistics: Central banks stay the course on gold in February, ณ วันที่ 2 เมษายน 2026
5FirstPost, How and why RBI is flying more of India's gold back home, ณ วันที่ 29 ตุลาคม 2025
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ