ทองแดงกำลังค่อยๆ กลายเป็นหนึ่งในโลหะที่สำคัญที่สุดของเศรษฐกิจยุคใหม่
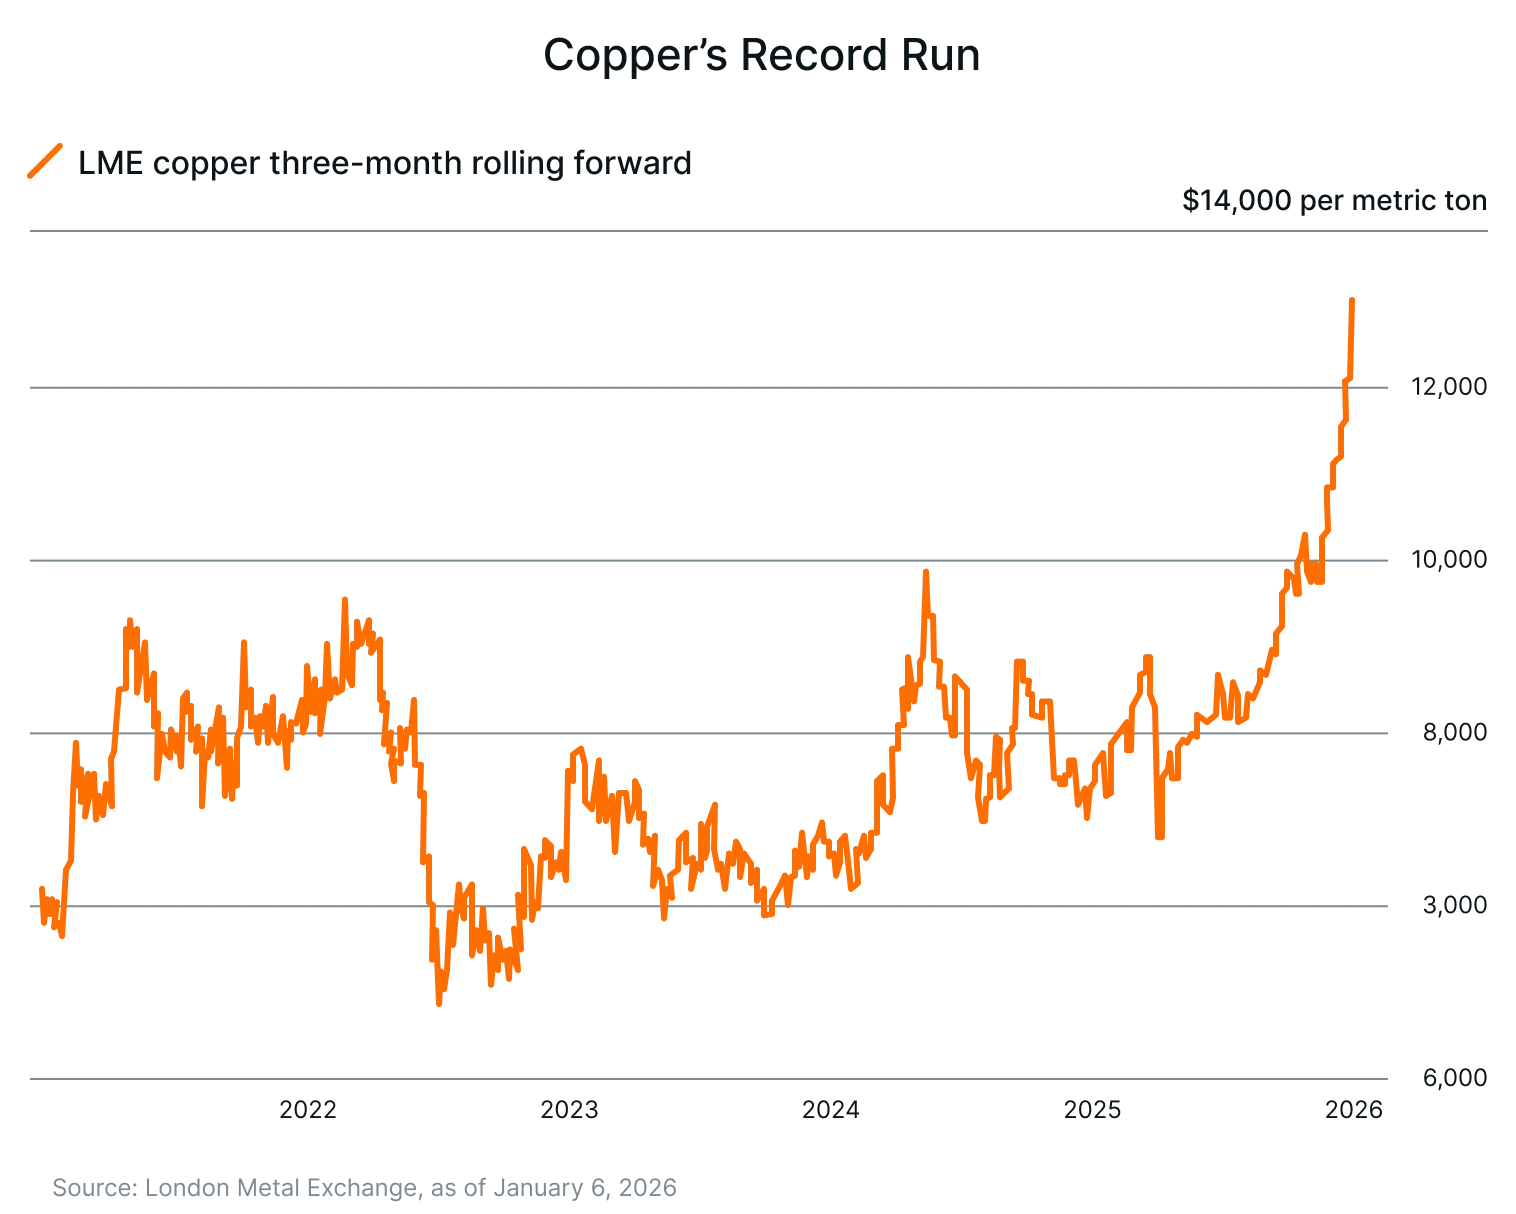
ทองแดงเคยถูกมองว่าเป็นวัตถุดิบอุตสาหกรรมที่ขึ้นอยู่กับวัฏจักรเศรษฐกิจ แต่ล่าสุดราคาได้ทะลุระดับสูงสุดเป็นประวัติการณ์เหนือ 14,000 ดอลลาร์สหรัฐต่อเมตริกตัน ซึ่งสะท้อนถึงสิ่งที่มากกว่าการพุ่งขึ้นของราคาในระยะสั้นมาก¹ และตอกย้ำว่าทองแดงมีความสำคัญอย่างยิ่งต่อระบบที่ขับเคลื่อนการเติบโตในปัจจุบัน
ตั้งแต่การขนส่งที่ใช้ไฟฟ้าและโครงข่ายไฟฟ้าที่ยืดหยุ่น ไปจนถึงศูนย์ข้อมูลและโครงสร้างพื้นฐานด้านการป้องกันประเทศ ทองแดงเป็นรากฐานของการขยายตัวเชิงกายภาพของเศรษฐกิจโลก อุปสงค์ถูกขับเคลื่อนมากขึ้นจากการลงทุนระยะยาวมากกว่าวัฏจักรเศรษฐกิจระยะสั้น ขณะที่อุปทานยังถูกจำกัดด้วยลักษณะทางธรณีวิทยา ระยะเวลาพัฒนาที่ยาวนาน และความซับซ้อนที่เพิ่มขึ้น
สำหรับนักลงทุน นี่เป็นเหตุผลที่น่าสนใจในการมองให้ไกลกว่าราคาทองแดงเพียงอย่างเดียว และหันไปสนใจบริษัทที่อยู่ในตำแหน่งที่จะได้ประโยชน์จากการเปลี่ยนแปลงนี้
เราเชื่อว่า Themes Copper Miners ETF (COPA) ถูกสร้างขึ้นเพื่อคว้าโอกาสนี้
ด้วยการพยายามให้การลงทุนที่กระจายความเสี่ยงในบริษัทที่ดำเนินธุรกิจเหมืองทองแดง การสำรวจ การกลั่น และสิทธิค่าภาคหลวง COPA อาจช่วยให้นักลงทุนมีส่วนร่วมในแนวโน้มเชิงโครงสร้างระยะยาวที่กำหนดทิศทางตลาดทองแดงโลกผ่านเครื่องมือการลงทุนเดียวที่มีสภาพคล่อง
ประเด็นสำคัญ
ทองแดงได้พัฒนาเป็นสินทรัพย์จริงเชิงกลยุทธ์ โดยมีการใช้ไฟฟ้า โครงสร้างพื้นฐานดิจิทัล และวัฏจักรการลงทุนที่ใช้เงินทุนสูงเป็นรากฐาน ทำให้ทองแดงมีความเกี่ยวข้องทั้งในสภาพแวดล้อมตลาดที่ขับเคลื่อนด้วยการเติบโตและด้วยนโยบาย
อุปสงค์เชิงโครงสร้างยังคงเติบโตต่อเนื่องควบคู่ไปกับการใช้ไฟฟ้า โครงสร้างพื้นฐานที่ขับเคลื่อนด้วย AI และการขยายโครงข่ายไฟฟ้า ขณะที่การเติบโตของอุปทานยังถูกจำกัดด้วยระยะเวลาเตรียมการที่ยาวนาน คุณภาพแร่ที่ลดลง และการผลิตที่กระจุกตัว
#1 การใช้ไฟฟ้าผลักดันให้ใช้ทองแดงมากขึ้น
ทองแดงเป็นหัวใจของการใช้ไฟฟ้า ทุกระบบที่ผลิต กักเก็บ ส่ง หรือใช้ไฟฟ้าล้วนพึ่งพาทองแดงอย่างมาก เพราะคุณสมบัติที่หาตัวจับยากทั้งการนำไฟฟ้า ความทนทาน และการรีไซเคิลได้
เมื่อเศรษฐกิจโลกเปลี่ยนไปสู่การเดินทางด้วยไฟฟ้า พลังงานหมุนเวียน และโครงสร้างพื้นฐานดิจิทัล อุปสงค์ทองแดงจึงถูกประเมินคุณค่าใหม่เชิงโครงสร้าง
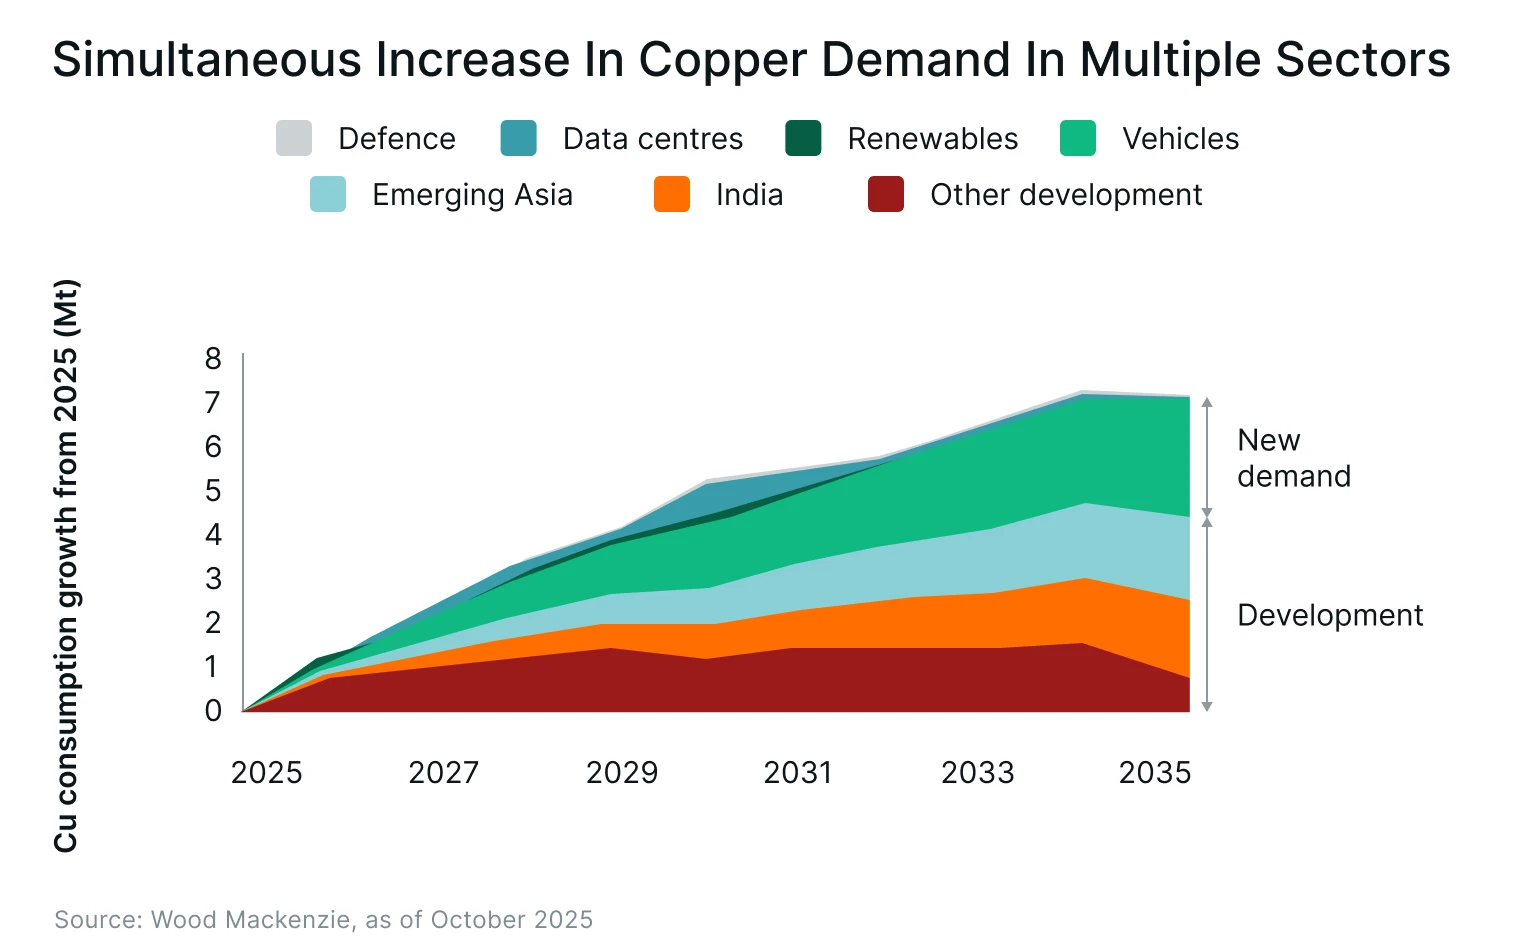
จากข้อมูลของ S&P Global Energy and Market Intelligence อุปสงค์ทองแดงทั่วโลกคาดว่าจะแตะประมาณ 42 ล้านเมตริกตันภายในปี 2040 เพิ่มขึ้นจากราว 28 ล้านตันในปัจจุบัน หรือเติบโตเกือบ 50% ซึ่งส่วนใหญ่มาจากการใช้ไฟฟ้าในโครงข่ายไฟฟ้า รถยนต์ไฟฟ้า พลังงานหมุนเวียน ศูนย์ข้อมูล และระบบป้องกันประเทศ เฉพาะการใช้งานด้านการเปลี่ยนผ่านทางพลังงาน (รถยนต์ไฟฟ้า การผลิตพลังงานหมุนเวียน การขยายโครงข่ายไฟฟ้า และการกักเก็บพลังงานด้วยแบตเตอรี่) คาดว่าจะเพิ่มอุปสงค์ทองแดงส่วนเพิ่มมากกว่า 7 ล้านตันภายในปี 20402
รถยนต์ไฟฟ้าเป็นแรงขับเคลื่อนที่ทรงพลังเป็นพิเศษ รถยนต์ไฟฟ้า (EV) ต้องใช้ทองแดงมากกว่ารถยนต์เครื่องยนต์สันดาปภายในมากกว่าสามเท่า เนื่องจากมอเตอร์ แบตเตอรี่ อินเวอร์เตอร์ ชุดสายไฟ และโครงสร้างพื้นฐานการชาร์จ3 เราเชื่อว่า ด้วยสัดส่วนการใช้ EV ทั่วโลกที่คาดว่าจะเพิ่มขึ้นเกือบเท่าตัวจากประมาณ 22% ในปี 2025 เป็นราว 44% ภายในปี 2035 ภายใต้สถานการณ์พื้นฐาน อุปสงค์ทองแดงจากภาคขนส่งเพียงอย่างเดียวจึงมีแนวโน้มเติบโตอย่างมีนัยสำคัญ4
โครงข่ายไฟฟ้าเป็นอีกช่องทางสำคัญ พลังงานหมุนเวียนใช้ทองแดงเข้มข้นกว่าระบบเชื้อเพลิงฟอสซิล เพราะต้องมีโครงข่ายส่งและจ่ายไฟฟ้าที่หนาแน่นเพื่อเชื่อมต่อกำลังการผลิตลมและแสงอาทิตย์ที่กระจายตัวอยู่ ในทศวรรษหน้าจะต้องมีอุปทานทองแดงเพิ่มเติมราว 2 ล้านตันต่อปี เพียงเพื่อรองรับการขยายตัวของพลังงานไฟฟ้าหมุนเวียนและการยกระดับโครงข่ายไฟฟ้า4
เมื่อการใช้ไฟฟ้าขยายตัวพร้อมกันในภาคขนส่ง พลังงาน อาคาร และอุตสาหกรรม ทองแดงจึงเป็นโลหะที่ขึ้นกับวัฏจักรน้อยลงและเป็นปัจจัยการผลิตพื้นฐานของเศรษฐกิจมากขึ้น ซึ่งชี้ว่าอุปสงค์ทองแดงอาจผูกกับแนวโน้มการเติบโตระยะยาวใกล้ชิดยิ่งขึ้น แทนที่จะพึ่งพาวัฏจักรอุตสาหกรรมระยะสั้น
#2 ศูนย์ข้อมูลและปัญญาประดิษฐ์กำลังสร้างอุปสงค์ชั้นใหม่
ปัจจัยขับเคลื่อนอุปสงค์ทองแดงที่สำคัญยิ่งขึ้นเรื่อยๆ คือการขยายตัวอย่างรวดเร็วของโครงสร้างพื้นฐานดิจิทัล โดยเฉพาะศูนย์ข้อมูลและปัญญาประดิษฐ์ (Artificial Intelligence: AI) ระบบ AI ต้องใช้พลังประมวลผลมหาศาล ซึ่งจำเป็นต้องมีโครงสร้างพื้นฐานไฟฟ้าที่หนาแน่นและเชื่อถือได้สูง ไม่ว่าจะเป็นสายเคเบิลไฟฟ้า หม้อแปลง ระบบระบายความร้อน เซิร์ฟเวอร์ และไฟสำรอง ซึ่งล้วนใช้ทองแดงเข้มข้น
การประมาณการชี้ว่าศูนย์ข้อมูลที่ขับเคลื่อนด้วย AI จะใช้ไฟฟ้าเพิ่มอีก 2,200 เทราวัตต์ชั่วโมงภายในปี 2035 ส่งผลให้อุปสงค์ทองแดงสำหรับโครงข่ายและโครงสร้างพื้นฐานไฟฟ้าที่เกี่ยวข้องกับศูนย์ข้อมูลเพียงอย่างเดียวเพิ่มเป็นราว 1.1 ล้านตันต่อปีภายในปี 20304 เราเชื่อว่าอุปสงค์นี้มีความยืดหยุ่นเชิงโครงสร้าง
ทองแดงมักคิดเป็นสัดส่วนน้อยกว่า 0.5% ของต้นทุนโครงการศูนย์ข้อมูลทั้งหมด ซึ่งหมายความว่าผู้พัฒนาแทบไม่อ่อนไหวต่อราคาทองแดง4 ด้วยเหตุนี้ อุปสงค์จึงมักไม่ยืดหยุ่นต่อราคาและอาจเพิ่มขึ้นอย่างรวดเร็วเมื่อการก่อสร้างกำลังการผลิตเร่งตัว
ความเข้มข้นของการใช้ทองแดงก็เพิ่มขึ้นเช่นกัน ศูนย์ข้อมูลที่เน้น AI อาจต้องใช้ทองแดงมากถึงสี่เท่าของสิ่งอำนวยความสะดวกแบบดั้งเดิม เนื่องจากความหนาแน่นของกำลังไฟฟ้าที่สูงกว่า ระบบระบายความร้อนที่ซับซ้อนกว่า และข้อกำหนดด้านระบบสำรองที่มากกว่า3 ขณะที่ผู้ให้บริการระดับไฮเปอร์สเกลแข่งขันขยายกำลังการผลิตเพื่อรองรับการประมวลผลบนคลาวด์ โมเดลภาษาขนาดใหญ่ และ AI ระดับองค์กร อุปสงค์ทองแดงจึงเชื่อมโยงกับการเปลี่ยนผ่านสู่ดิจิทัลมากขึ้น แทนที่จะเป็นวัฏจักรการก่อสร้างแบบเดิม
S&P Global คาดว่าอุปสงค์ทองแดงจาก AI และศูนย์ข้อมูลจะเพิ่มขึ้นสามเท่าภายในปี 2040 เมื่อกำลังการผลิตของศูนย์ข้อมูลที่ติดตั้งเพิ่มขึ้นเป็นราว 550 กิกะวัตต์ ซึ่งมากกว่าระดับปี 2022 กว่าห้าเท่า2 ควบคู่ไปกับระบบป้องกันประเทศและการใช้ไฟฟ้า โครงสร้างพื้นฐานดิจิทัลจึงเป็นหนึ่งในแหล่งอุปสงค์ทองแดงที่เติบโตเร็วที่สุดในปัจจุบัน
สำหรับนักลงทุน นี่อาจเป็นอุปสงค์ชั้นใหม่เชิงโครงสร้าง ซึ่งขับเคลื่อนด้วยการลงทุนด้านเทคโนโลยี แทนที่จะเป็นราคาสินค้าโภคภัณฑ์หรือวัฏจักรเศรษฐกิจแบบดั้งเดิม และตอกย้ำบทบาทของทองแดงในฐานะปัจจัยการผลิตหลักของเศรษฐกิจดิจิทัล
#3 ทำไมอุปทานทองแดงจึงตามไม่ทัน
ขณะที่อุปสงค์ทองแดงเร่งตัวขึ้นทั้งจากการใช้ไฟฟ้า ปัญญาประดิษฐ์ และระบบป้องกันประเทศ อุปทานกลับตามไม่ทันมากขึ้นเรื่อยๆ
อุปทานทองแดงทั่วโลกคาดว่าจะขาดแคลนต่ำกว่าอุปสงค์เกือบ 10 ล้านเมตริกตันภายในปี 2040 หรือเทียบเท่าประมาณ 24% ของอุปสงค์ที่คาดการณ์ แม้อุปทานทองแดงรีไซเคิลจะเพิ่มขึ้นมากกว่าเท่าตัวเป็นราว 10 ล้านเมตริกตันแล้วก็ตาม2
ในช่วงเวลาเดียวกัน อุปสงค์รวมคาดว่าจะเพิ่มขึ้นราว 50% แตะประมาณ 42 ล้านเมตริกตัน ซึ่งขับเคลื่อนโดยการขยายโครงข่ายไฟฟ้า รถยนต์ไฟฟ้า ศูนย์ข้อมูล โครงสร้างพื้นฐานพลังงานหมุนเวียน และการใช้งานด้านการป้องกันประเทศ2
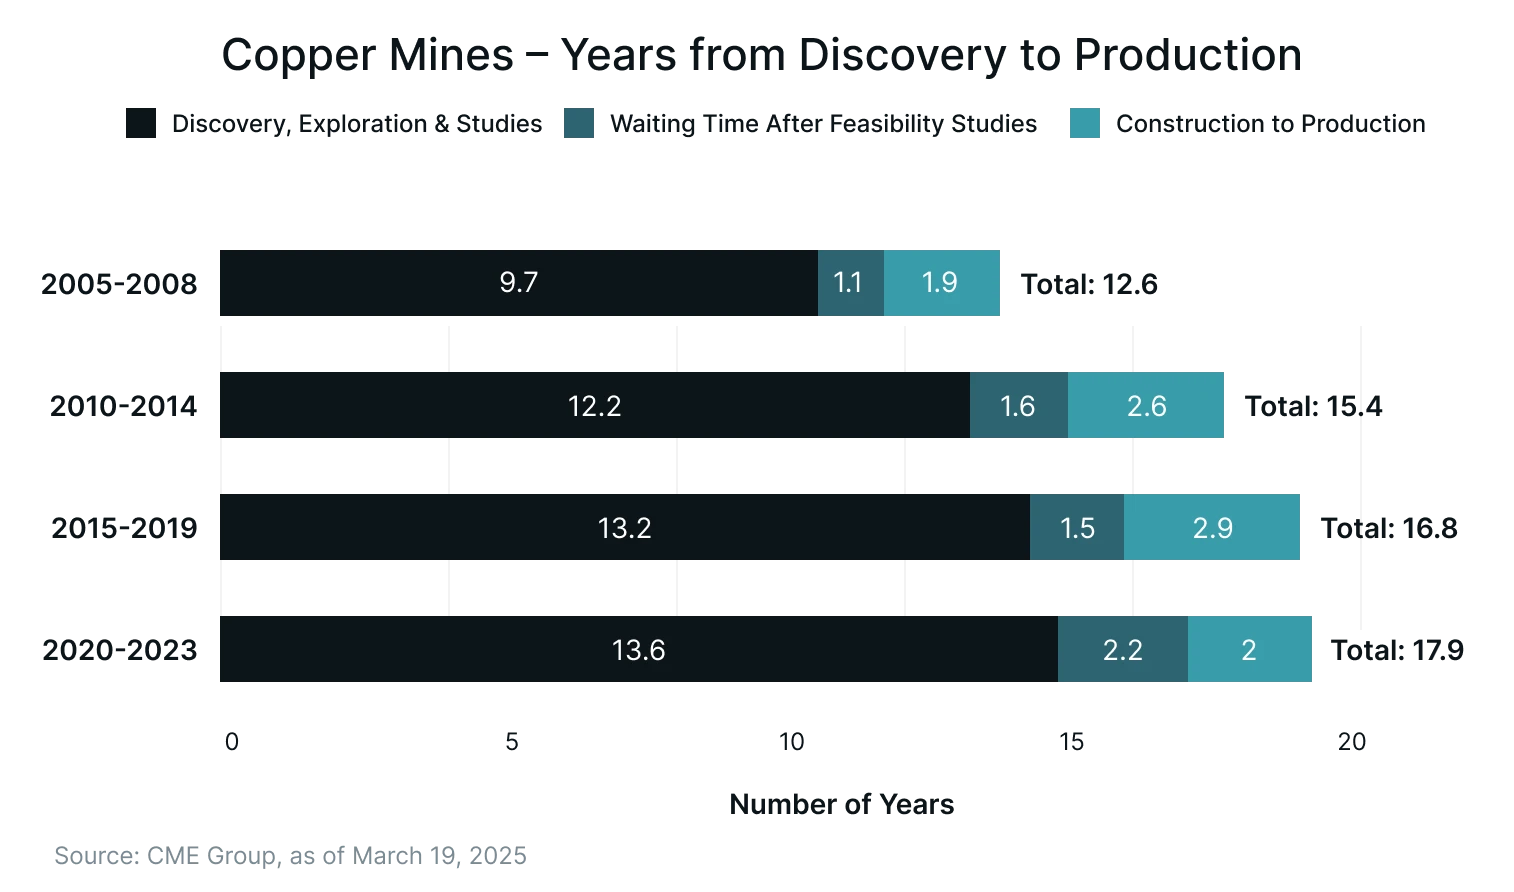
ขนาดของความไม่สมดุลนี้สะท้อนข้อจำกัดด้านอุปทานที่ฝังลึก โครงการทองแดงใหม่ใช้เวลาพัฒนาช้ามาก โดยระยะเวลาเฉลี่ยตั้งแต่การค้นพบจนถึงการผลิตครั้งแรกอยู่ที่ราว 17 ปี2
ความท้าทายทางธรณีวิทยาก็ซ้ำเติมปัญหาเช่นกัน คุณภาพแร่ทองแดงลดลงอย่างต่อเนื่อง ซึ่งหมายความว่าต้องขุดและแปรรูปวัสดุมากขึ้นอย่างมีนัยสำคัญเพื่อให้ได้โลหะปริมาณเท่าเดิม3 ขณะเดียวกัน อัตราการค้นพบชะลอลงอย่างรวดเร็วแม้การใช้จ่ายด้านการสำรวจจะสูงเป็นประวัติการณ์ ทำให้คุณภาพและปริมาณของแหล่งแร่ใหม่ลดลง และผลักดันฐานต้นทุนของอุปทานในอนาคตให้สูงขึ้น
การกระจุกตัวของอุปทานยิ่งเพิ่มความเปราะบาง ทองแดงที่ขุดได้ทั่วโลกราวครึ่งหนึ่งมาจากเพียงสามประเทศ ได้แก่ ชิลี เปรู และสาธารณรัฐประชาธิปไตยคองโก ขณะที่จีนควบคุมการผลิตทองแดงบริสุทธิ์ของโลกมากกว่า 40% และราวสองในสามของการนำเข้าแร่เข้มข้นทองแดง3
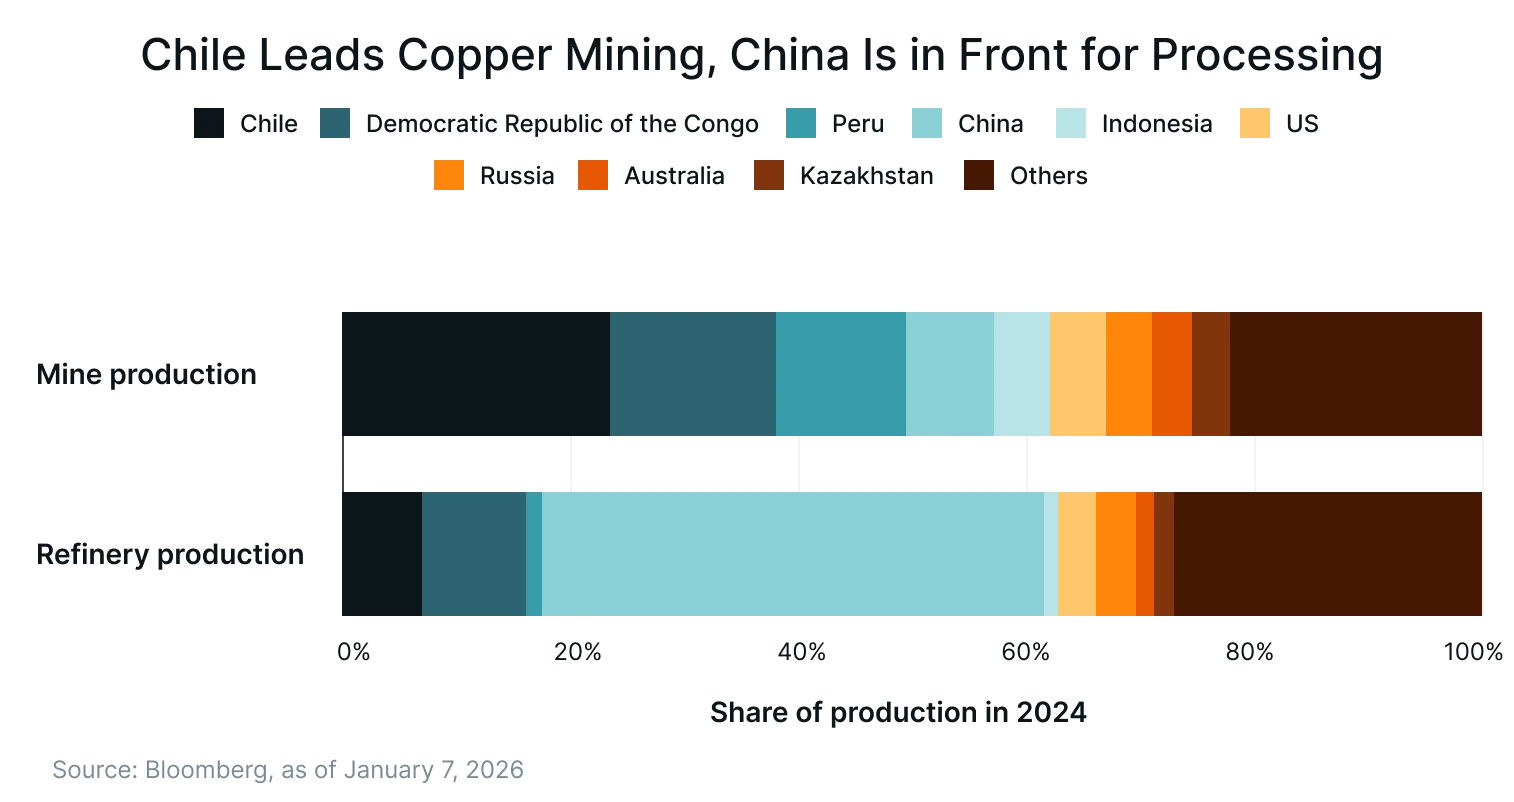
การกระจุกตัวนี้เพิ่มความเสี่ยงต่อความไม่มั่นคงทางการเมือง ข้อพิพาททางการค้า การหยุดชะงักด้านแรงงาน และการแทรกแซงด้านนโยบาย ซึ่งเพิ่มความเป็นไปได้ที่จะเกิดภาวะช็อกด้านอุปทาน
การตอบสนองอุปสงค์ในอนาคตจะต้องมีอุปทานทองแดงปฐมภูมิเพิ่มอีก 10 ล้านเมตริกตันภายในปี 2040 นอกเหนือจากที่ได้จากการรีไซเคิล อย่างไรก็ตาม หากไม่มีการลงทุนเพิ่มขึ้นอย่างมาก การผลิตทองแดงปฐมภูมิของโลกอาจแตะเพียงราว 22 ล้านเมตริกตันภายในปี 2040 ซึ่งต่ำกว่าระดับปัจจุบันราว 1 ล้านตัน2
สำหรับนักลงทุน พลวัตเหล่านี้อาจชี้ถึงตลาดที่ตึงตัวเชิงโครงสร้าง ซึ่งอุปทานตอบสนองอย่างช้าๆ และความไม่สมดุลถูกแก้ไขผ่านราคาเป็นหลัก ตอกย้ำบทบาทของทองแดงในฐานะสินทรัพย์หายากเชิงกลยุทธ์ในเศรษฐกิจโลก
#4 การเข้าถึงทางการเงินและพลวัตของตลาดดีขึ้น
นอกจากฟิวเจอร์สและหุ้นเหมืองแร่แบบดั้งเดิมแล้ว ปัจจุบันนักลงทุนยังเข้าถึงผลิตภัณฑ์ซื้อขายในตลาดหลักทรัพย์ (Exchange-Traded Products: ETPs) ที่เชื่อมโยงกับทองแดง ETF ที่เน้นเหมืองแร่ และกองทุนสินค้าโภคภัณฑ์ตามธีมที่ติดตามราคาทองแดง บริษัทเหมืองแร่ และกลุ่มโลหะพื้นฐานในวงกว้างได้
ผลิตภัณฑ์เหล่านี้ช่วยให้การมีส่วนร่วมในเรื่องราวระยะยาวของทองแดงง่ายขึ้น โดยไม่ต้องเผชิญความยุ่งยากด้านโลจิสติกส์ หลักประกัน หรือความเสี่ยงจากคู่สัญญาที่เกี่ยวข้องกับการซื้อขายฟิวเจอร์ส
กระแสเงินไหลเข้า ETF สินค้าโภคภัณฑ์ในวงกว้างสะท้อนความสนใจของนักลงทุนที่เพิ่มขึ้นในโลหะ
ข้อมูลที่ Sprott Asset Management อ้างถึงแสดงว่า ETF ทองแดงที่จดทะเบียนในสหรัฐฯ มีเงินไหลเข้าสุทธิประมาณ 1.2 พันล้านดอลลาร์สหรัฐตั้งแต่ต้นปีนี้ ซึ่งมากกว่าสองเท่าของ 426 ล้านดอลลาร์สหรัฐตลอดทั้งปี 2025 อยู่แล้ว5
การเร่งตัวขึ้นอย่างรวดเร็วของกระแสเงินนี้ชี้ว่านักลงทุนใช้เครื่องมือเหล่านี้เพิ่มขึ้น ไม่เพียงเพื่อรับความเสี่ยงเชิงกลยุทธ์ระยะสั้น แต่ยังเป็นส่วนหนึ่งของการจัดสรรสินทรัพย์ระยะยาวที่เชื่อมโยงกับพลวัตของอุปสงค์และอุปทานที่เปลี่ยนแปลงไป
การเข้าถึงที่ดีขึ้นนี้ ควบคู่ไปกับบริบทอุปสงค์และอุปทานทองแดงที่เปลี่ยนไป เป็นอีกช่องทางสำหรับผู้ที่ต้องการลงทุนในธีมต่างๆ เช่น การใช้ไฟฟ้า การเปลี่ยนผ่านทางพลังงาน และการลงทุนในโครงสร้างพื้นฐาน
#5 บทบาทของทองแดงในการกระจายความเสี่ยงของพอร์ตการลงทุนท่ามกลางความไม่แน่นอนทางเศรษฐกิจมหภาค
ทองแดงอาจให้ประโยชน์ด้านการกระจายความเสี่ยงในพอร์ตการลงทุนหลายสินทรัพย์ โดยเฉพาะในสภาพแวดล้อมเศรษฐกิจมหภาคปัจจุบันที่มีความไม่แน่นอนด้านนโยบาย ความเปราะบางของห่วงโซ่อุปทาน และความเสี่ยงทางภูมิรัฐศาสตร์
ต่างจากหุ้นและพันธบัตร ผลการดำเนินงานของทองแดงโดยทั่วไปถูกกำหนดโดยปัจจัยในตลาดกายภาพ เช่น สินค้าคงคลัง กระแสการค้า และพัฒนาการด้านอุปทาน มากกว่าการเติบโตของกำไรหรือความคาดหวังเรื่องอัตราดอกเบี้ย
พฤติกรรมของตลาดล่าสุดแสดงให้เห็นชัดเจน ความกังวลว่าสหรัฐฯ อาจเรียกเก็บภาษีศุลกากรต่อผลิตภัณฑ์ทองแดงบริสุทธิ์ทำให้เกิดการกักตุนในสหรัฐฯ ส่งผลให้สินค้าคงคลังในที่อื่นลดลงและอุปทานทั่วโลกตึงตัว
เมื่อรวมกับการหยุดชะงักของเหมืองตั้งแต่ชิลีถึงอินโดนีเซีย ปัจจัยเหล่านี้ผลักดันราคาทองแดงขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ใหม่เหนือ 13,000 ดอลลาร์สหรัฐต่อเมตริกตันในตลาดโลหะลอนดอน (London Metal Exchange) ตอกย้ำว่าทองแดงสามารถปรับราคาได้อย่างรวดเร็วตามภาวะช็อกด้านนโยบายและอุปทานที่แทบไม่เกี่ยวข้องกับตลาดหุ้นและพันธบัตร3
ในมุมมองของการจัดพอร์ตการลงทุน ทองแดงในอดีตมีสหสัมพันธ์ต่ำถึงปานกลางกับหุ้น โดยทั่วไปอยู่ในช่วง 0.2–0.4 ในระยะยาว6 และมีสหสัมพันธ์ใกล้ศูนย์หรือเป็นลบกับพันธบัตรรัฐบาล โดยเฉพาะในช่วงที่เงินเฟ้อสูงหรือเกิดจากปัจจัยด้านอุปทาน7 สิ่งนี้อาจสนับสนุนความเกี่ยวข้องของทองแดงในช่วงที่การกระจายความเสี่ยงระหว่างหุ้นกับพันธบัตรแบบดั้งเดิมเชื่อถือได้น้อยลง ดังที่สังเกตได้ในช่วงไม่กี่ปีที่ผ่านมา
ในสภาพแวดล้อมที่ความเสี่ยงเศรษฐกิจมหภาคถูกกำหนดโดยนโยบายการค้า ภูมิรัฐศาสตร์ และข้อจำกัดทางกายภาพมากกว่าปัจจัยด้านการเงินล้วนๆ ทองแดงสามารถให้การลงทุนในพลวัตของสินทรัพย์จริง และอาจช่วยเสริมการกระจายความเสี่ยงของพอร์ตการลงทุน
วิธีลงทุน
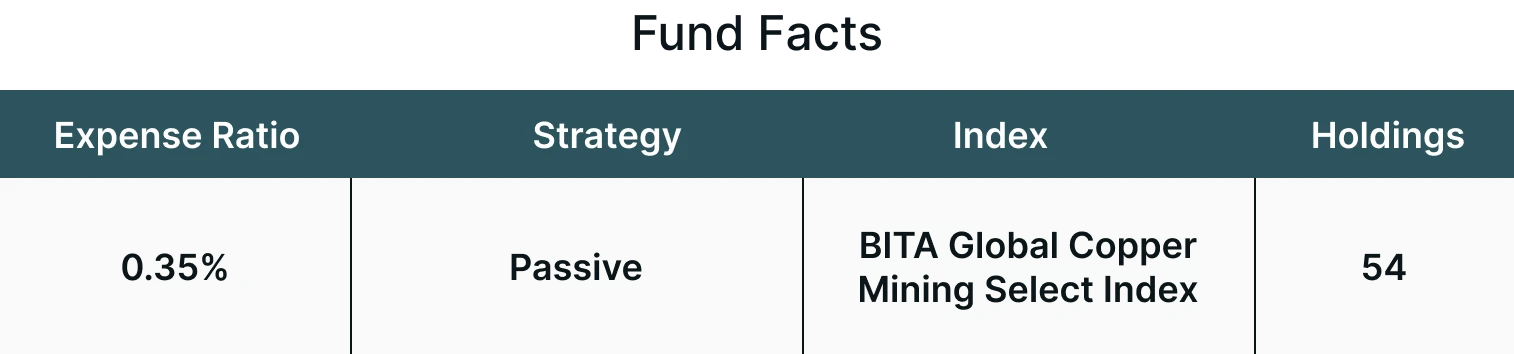
Themes Copper Miners ETF (COPA) มุ่งติดตาม BITA Global Copper Mining Select Index (BGCMSI) ซึ่งคัดเลือกบริษัทที่มีรายได้จากการทำเหมืองทองแดง การสำรวจ การกลั่น และสิทธิค่าภาคหลวง
COPA มุ่งให้ผลการลงทุนที่สอดคล้องโดยทั่วไปกับผลตอบแทนด้านราคาและอัตราผลตอบแทนของดัชนี BGCMSI ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย
บทสรุป
ทองแดงกำลังเข้าสู่ช่วงที่ความสำคัญถูกกำหนดด้วยความจำเป็นมากกว่าวัฏจักรเศรษฐกิจ เมื่อเศรษฐกิจต่างๆ ลงทุนในการขนส่งที่ใช้ไฟฟ้า โครงข่ายไฟฟ้าที่ยืดหยุ่น และโครงสร้างพื้นฐานดิจิทัล ทองแดงจึงกลายเป็นปัจจัยการผลิตที่จำเป็นแทนที่จะเป็นทางเลือก
ขณะเดียวกัน ความยากในการนำอุปทานใหม่เข้าสู่ตลาดหมายความว่าตลาดดำเนินไปโดยมีส่วนเผื่อน้อยกว่าวัฏจักรก่อนหน้ามาก ทำให้อ่อนไหวมากขึ้นทั้งต่อการลงทุนอย่างต่อเนื่องและเหตุการณ์หยุดชะงักที่ไม่คาดคิด
สำหรับนักลงทุน สิ่งนี้เปลี่ยนบทบาทของทองแดงในกลยุทธ์ระยะยาว การลงทุนในปัจจุบันสะท้อนการมีส่วนร่วมในการสร้างโครงสร้างกายภาพของเศรษฐกิจยุคใหม่ โดยมีปัจจัยขับเคลื่อนอุปสงค์ที่ยั่งยืนและอุปทานที่ตึงตัวเชิงโครงสร้างหนุนหลัง
ด้วยการเข้าถึงที่ดีขึ้นผ่านเครื่องมือการลงทุนเฉพาะ และประโยชน์ด้านการกระจายความเสี่ยงที่เป็นไปได้ในภาวะเศรษฐกิจมหภาคที่ไม่แน่นอน เราเชื่อว่าทองแดงไม่ใช่เพียงการซื้อขายตามวัฏจักรอีกต่อไป แต่เป็นสินทรัพย์เชิงกลยุทธ์ที่อยู่ศูนย์กลางของการเปลี่ยนแปลงทางเศรษฐกิจโลกในช่วงถัดไป
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย การถือครอง ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และอื่นๆ โปรดเยี่ยมชม https://themesetfs.com/etfs/copa
เชิงอรรถ:
*การกระจายความเสี่ยงไม่ได้ขจัดความเสี่ยง นักลงทุนไม่สามารถลงทุนในดัชนีโดยตรงได้
1Reuters, Copper Lurches to Record High Above US$14,000 As Speculators Pile In, ณ วันที่ 29 มกราคม 2025
2S&P Global, Copper Supply Gap to Widen 24% by 2040 as Electrification Accelerates, ณ วันที่ 8 มกราคม 2026
3Bloomberg, The World Needs a Lot More Copper. But Will There Be Enough Supply, ณ วันที่ 7 มกราคม 2026
4Wood Mackenzie, High Wire Act: Is Soaring Copper Demand an Obstacle to Future Growth, ณ เดือนตุลาคม 2025
5Financial Times, Copper leads scorching metals rally amid global uncertainty, ณ วันที่ 29 มกราคม 2026
6CME Group, Copper: Major Factors That Offer Two Opposing Price Scenarios, ณ วันที่ 19 มีนาคม 2025
7Erasmus School Of Economics, The Role of Commodities in Traditional Stock and Bond Portfolios: A Comparative Study, ณ วันที่ 24 มิถุนายน 2024
บทความโดย Ayesha Shetty
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ