โครงสร้างของเศรษฐกิจยุคใหม่กำลังถูกสร้างขึ้นใหม่บนคลาวด์
ตั้งแต่ระบบที่ขับเคลื่อนธุรกรรมทางการเงินและเวชระเบียน ไปจนถึงโครงสร้างพื้นฐานที่รองรับปัญญาประดิษฐ์ในระดับขนาดใหญ่ คลาวด์คอมพิวติงได้ก้าวไปไกลกว่าจุดเริ่มต้นที่เป็นเพียงความสะดวกในการจัดเก็บข้อมูลมาก ปัจจุบันคลาวด์เป็นชั้นพื้นฐานที่เทคโนโลยีระดับองค์กร พาณิชย์ดิจิทัล และความมั่นคงของชาติพึ่งพามากขึ้นเรื่อย ๆ
หัวใจของการเปลี่ยนแปลงนี้คือระบบนิเวศที่หลากหลายของบริษัทต่าง ๆ ครอบคลุมความมั่นคงปลอดภัยดิจิทัล โครงสร้างพื้นฐานอีคอมเมิร์ซ สถาปัตยกรรมข้อมูล โครงสร้างพื้นฐานอินเทอร์เน็ต และการสนับสนุนข้อมูล ซึ่งรายได้ผูกกับการขยายตัวของคลาวด์คอมพิวติงในเชิงโครงสร้าง
ขณะที่องค์กรธุรกิจเปลี่ยนการดำเนินงานเป็นดิจิทัล รัฐบาลปรับปรุงระบบให้ทันสมัย และปริมาณงานด้านปัญญาประดิษฐ์ (AI) ต้องการทรัพยากรประมวลผลมากขึ้นเรื่อย ๆ ระบบนิเวศนี้จึงอยู่ ณ จุดตัดของเทรนด์เทคโนโลยีที่มีผลกระทบสูงที่สุดบางส่วนของทศวรรษนี้
Themes Cloud Computing ETF (CLOD) ถูกออกแบบมาเพื่อให้การลงทุนในบริษัทที่อยู่ในกลุ่มเทคโนโลยีที่กำลังพัฒนานี้
ด้วยการพยายามให้การลงทุนที่กระจายความเสี่ยงในบริษัท 50 อันดับแรกที่มีมูลค่าหลักทรัพย์ตามราคาตลาดสูงสุด ซึ่งมีรายได้จากความมั่นคงปลอดภัยดิจิทัล โครงสร้างพื้นฐานอีคอมเมิร์ซ โครงสร้างพื้นฐานข้อมูล สถาปัตยกรรมข้อมูล โครงสร้างพื้นฐานอินเทอร์เน็ต และการสนับสนุนข้อมูล CLOD อาจช่วยให้ผู้ลงทุนมีส่วนร่วมในเทรนด์เชิงโครงสร้างระยะยาวที่กำหนดทิศทางตลาดคลาวด์คอมพิวติงทั่วโลก
ประเด็นสำคัญ
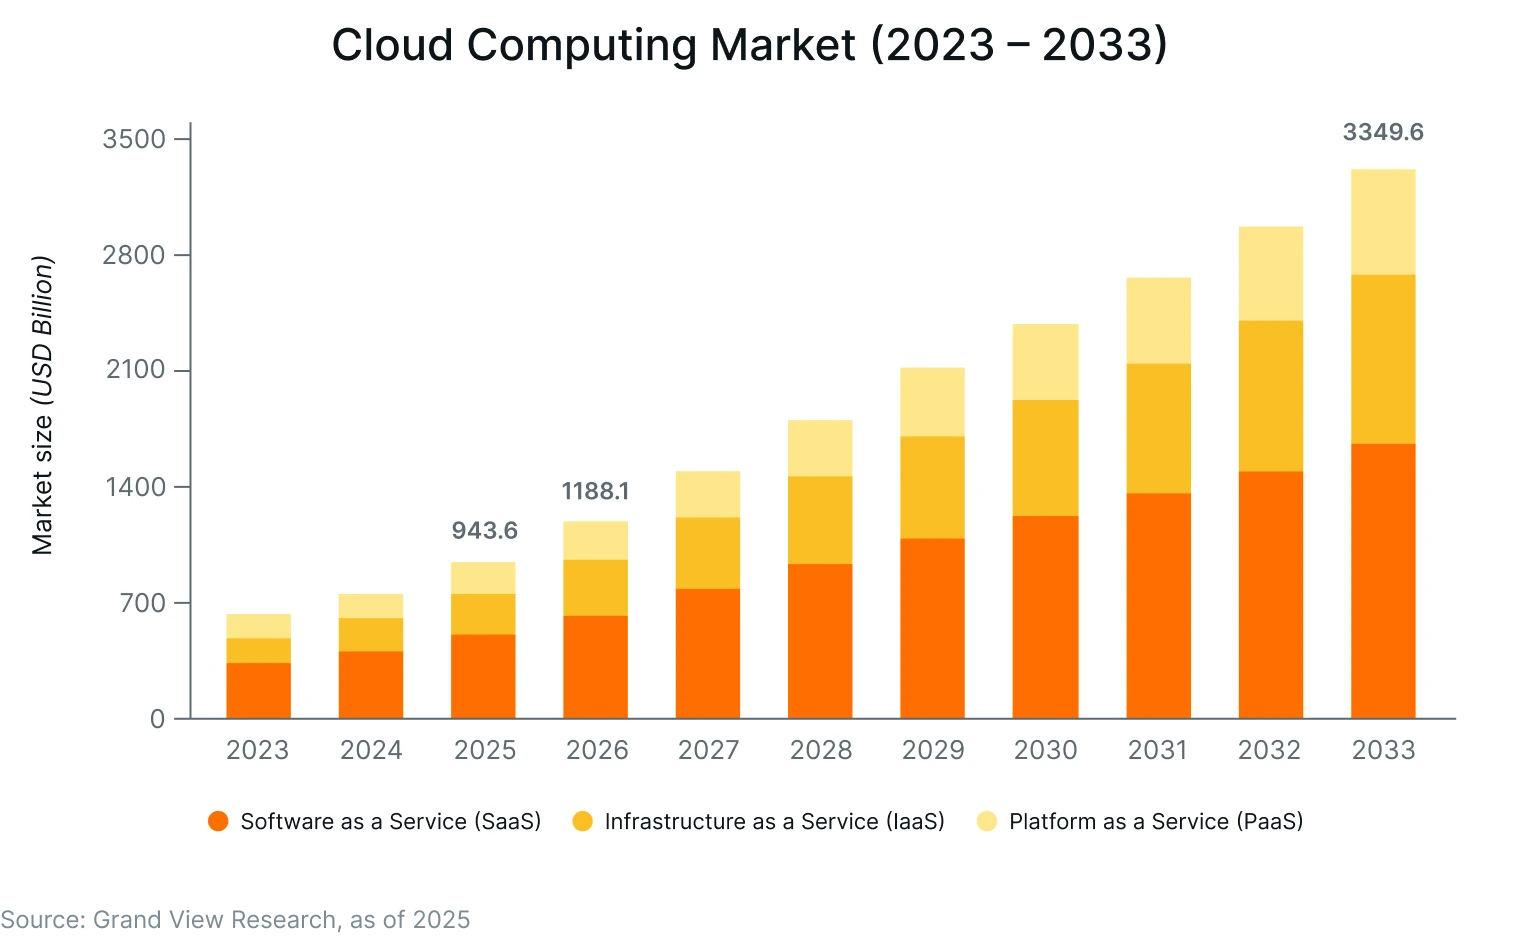
ตลาดคลาวด์คอมพิวติงทั่วโลกคาดว่าจะเติบโตจาก 943.6 พันล้านดอลลาร์สหรัฐในปี 2025 เป็น 3.35 ล้านล้านดอลลาร์สหรัฐภายในปี 2033 สะท้อนถึงขนาดและความสำคัญเชิงกลยุทธ์ที่เพิ่มขึ้นของโครงสร้างพื้นฐานคลาวด์
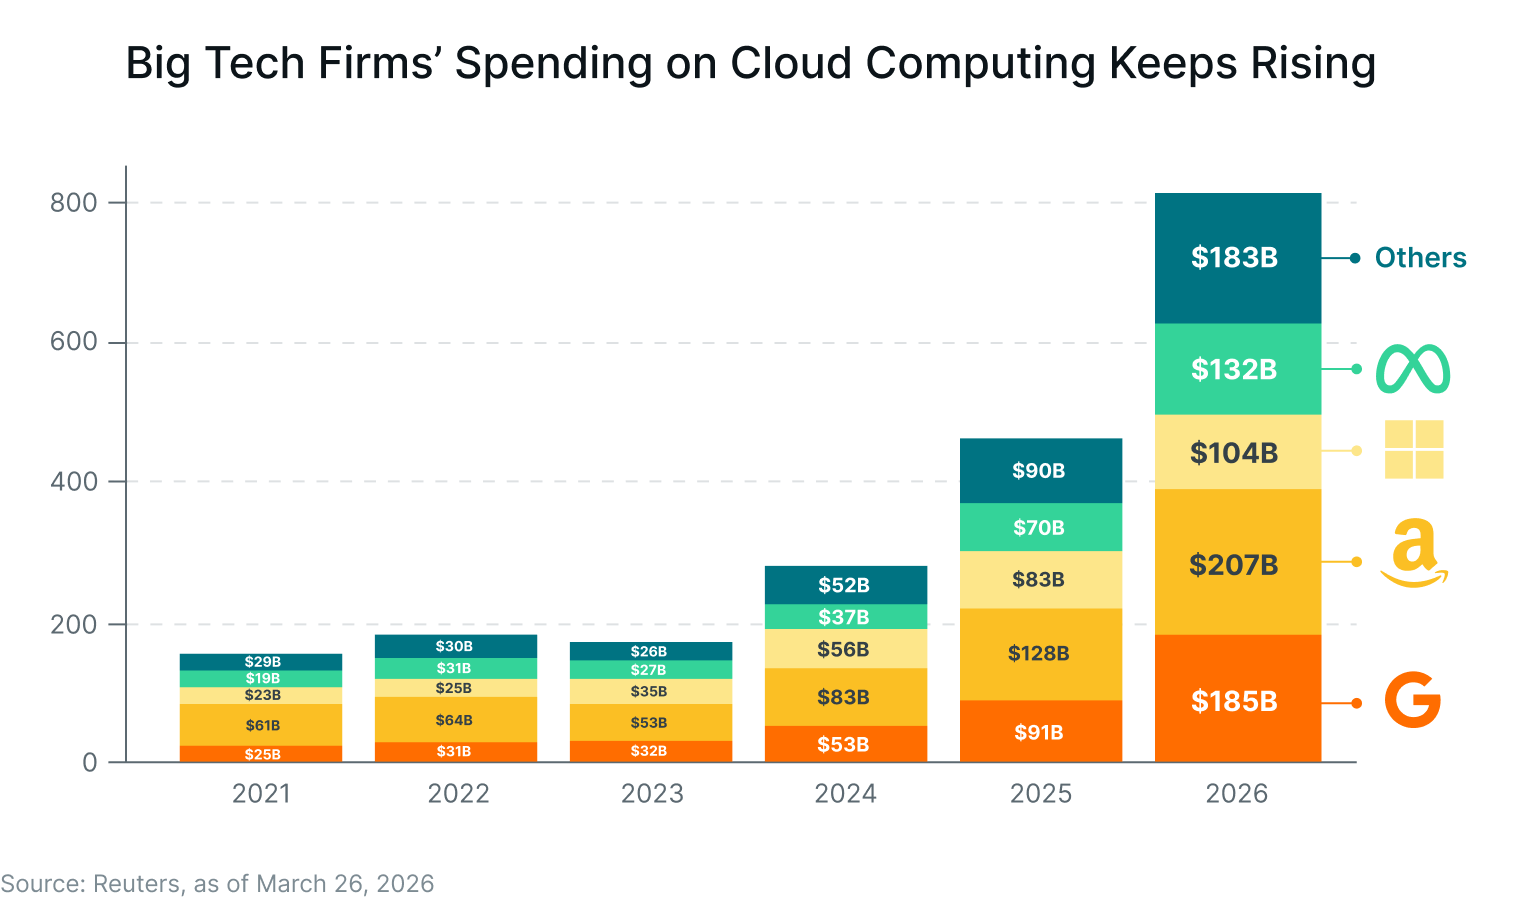
AI กำลังเร่งการลงทุนในคลาวด์ในอัตราที่ไม่เคยมีมาก่อน โดยเฉพาะ Amazon, Microsoft, Alphabet และ Meta เพียงสี่บริษัทคาดว่าจะใช้จ่ายประมาณ 630 พันล้านดอลลาร์สหรัฐไปกับศูนย์ข้อมูลและชิป AI ในปี 2026
ปัจจุบันการใช้คลาวด์ขยายครอบคลุมความมั่นคงปลอดภัยทางไซเบอร์ อีคอมเมิร์ซ โครงสร้างพื้นฐานข้อมูล และซอฟต์แวร์องค์กรที่ใช้ AI ก่อให้เกิดระบบนิเวศที่หลากหลายซึ่งเชื่อมโยงกับเทรนด์การเปลี่ยนผ่านสู่ดิจิทัลในระยะยาว
#1 ตลาดคลาวด์คอมพิวติงมีขนาดใหญ่ในเชิงโครงสร้างแล้ว
บริบทที่สำคัญที่สุดในการทำความเข้าใจคลาวด์คอมพิวติงในฐานะธีมการลงทุนคือขนาดที่เติบโตมาถึงแล้ว และความเร็วที่ขนาดนั้นยังคงขยายต่อไป
ตลาดคลาวด์คอมพิวติงทั่วโลกมีมูลค่าประมาณ 943.65 พันล้านดอลลาร์สหรัฐในปี 2025 และคาดว่าจะเติบโตด้วยอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) 16% ไปถึง 3.35 ล้านล้านดอลลาร์สหรัฐภายในปี 2033 ซึ่งได้แรงขับเคลื่อนจากการเปลี่ยนผ่านอย่างต่อเนื่องจากโครงสร้างพื้นฐานแบบติดตั้งในองค์กรเดิมไปสู่สภาพแวดล้อมคลาวด์ที่ปรับขยายได้ ยืดหยุ่น และคุ้มค่าต้นทุนมากกว่า¹
สิ่งที่เคยถูกมองว่าเป็นชั้นเทคโนโลยีที่สร้างการเปลี่ยนแปลงอย่างรุนแรง ได้กลายเป็นโครงสร้างพื้นฐานระดับองค์กรที่เป็นรากฐานมากขึ้นเรื่อย ๆ รองรับทุกอย่างตั้งแต่การจัดเก็บข้อมูลและความมั่นคงปลอดภัยทางไซเบอร์ ไปจนถึงอีคอมเมิร์ซ การทำงานร่วมกันแบบดิจิทัล และปัญญาประดิษฐ์
การเปลี่ยนแปลงนี้เห็นได้ชัดจากแนวโน้มการใช้งานในระดับองค์กร ตามข้อมูลของ McKinsey องค์กรธุรกิจมากกว่า 95% มีการใช้งานคลาวด์ในปัจจุบัน ขณะที่สัดส่วนของปริมาณงานระดับองค์กรที่ทำงานบนคลาวด์สาธารณะเพิ่มขึ้นจาก 32% ในปี 2018 เป็น 52% ในปี 20252
การใช้คลาวด์สาธารณะก็ขยายตัวอย่างรวดเร็วเช่นกัน จากประมาณ 90 พันล้านดอลลาร์สหรัฐในปี 2019 เป็น 335 พันล้านดอลลาร์สหรัฐในปี 20242 ตลาดจึงก้าวพ้นระยะการทดลองในช่วงเริ่มต้นไปสู่การพึ่งพาในการดำเนินงานจริง โดยคลาวด์กลายเป็นสถาปัตยกรรมมาตรฐานของระบบไอทีองค์กรมากขึ้นเรื่อย ๆ
ผลกระทบทางเศรษฐกิจของการเปลี่ยนผ่านนี้มีนัยสำคัญมากขึ้นเรื่อย ๆ งานวิจัยที่เผยแพร่โดย AWS และ Telecom Advisory Services ประเมินว่าการใช้คลาวด์ช่วยเพิ่มผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของโลกมากกว่า 1 ล้านล้านดอลลาร์สหรัฐในปี 2023 โดยคาดว่าผลกระทบทางเศรษฐกิจสะสมจะเกิน 12 ล้านล้านดอลลาร์สหรัฐระหว่างปี 2024 ถึง 20303
การขยายตัวส่วนใหญ่คาดว่าจะมาจากแอปพลิเคชัน AI บนคลาวด์ ซึ่งต้องการโครงสร้างพื้นฐานด้านการประมวลผล การจัดเก็บข้อมูล และเครือข่ายที่ปรับขยายได้ ซึ่งระบบแบบติดตั้งในองค์กรแบบดั้งเดิมมักไม่สามารถให้ได้อย่างมีประสิทธิภาพ
องค์ประกอบของการใช้จ่ายด้านคลาวด์ก็กำลังเปลี่ยนไปเช่นกัน แม้ซอฟต์แวร์เป็นบริการ (Software as a Service: SaaS) จะยังเป็นกลุ่มที่มีรายได้สูงสุด แต่โครงสร้างพื้นฐานเป็นบริการ (Infrastructure as a Service: IaaS) ซึ่งครอบคลุมการประมวลผล การจัดเก็บข้อมูล และเครือข่าย กำลังกลายเป็นชั้นที่เติบโตเร็วที่สุด โดยได้แรงหนุนจากปริมาณงาน AI ที่เร่งตัวขึ้นและการย้ายระบบขึ้นคลาวด์ขององค์กรอย่างต่อเนื่อง¹
ข้อมูลเหล่านี้สะท้อนถึงตลาดที่เปลี่ยนผ่านจากการสร้างความปั่นป่วนมาเป็นโครงสร้างพื้นฐาน คลาวด์คอมพิวติงไม่ได้แข่งขันกับไอทีแบบดั้งเดิมเพื่อแย่งสัดส่วนงบประมาณอีกต่อไป ในองค์กรขนาดใหญ่ส่วนใหญ่ คลาวด์คือกลยุทธ์ไอทีนั้นเอง
#2 AI สร้างการลงทุนโครงสร้างพื้นฐานที่ไม่เคยมีมาก่อน
หากขนาดของตลาดคลาวด์เป็นรากฐาน วัฏจักรการลงทุนโครงสร้างพื้นฐาน AI ก็คือตัวเร่งที่ผลักดันให้เติบโตเร็วขึ้น
ปริมาณงาน AI ตั้งแต่การฝึกโมเดลขนาดใหญ่ไปจนถึงการอนุมานแบบเรียลไทม์ ทำงานบนโครงสร้างพื้นฐานคลาวด์เป็นหลัก และการแข่งขันพัฒนาและใช้งาน AI ในระดับขนาดใหญ่ได้ก่อให้เกิดการลงทุนที่ไม่เคยมีมาก่อนในอุตสาหกรรมเทคโนโลยียุคใหม่
เพียงสี่บริษัท ได้แก่ Amazon, Microsoft, Alphabet และ Meta คาดว่าจะใช้จ่ายประมาณ 630 พันล้านดอลลาร์สหรัฐไปกับศูนย์ข้อมูลและชิป AI ในปี 2026 ปีเดียว ตามประมาณการของ Morgan Stanley
ตัวเลขดังกล่าวสูงกว่าระดับปี 2023 มากกว่าสี่เท่า และเทียบเท่าประมาณ 2.2% ของ GDP สหรัฐ ปัจจุบันบริษัทเหล่านี้ดำเนินงานศูนย์ข้อมูลประมาณ 600 แห่งทั่วโลก และมีอีก 544 แห่งที่อยู่ระหว่างการวางแผนหรือก่อสร้าง⁴
เมื่อขยายขอบเขตไปยังผู้ให้บริการคลาวด์และโครงสร้างพื้นฐานชั้นนำ 11 ราย รวมถึง Oracle และ CoreWeave รายจ่ายลงทุนรวมในปี 2026 จะสูงถึง 811 พันล้านดอลลาร์สหรัฐ⁴
การวิเคราะห์ของ McKinsey เกี่ยวกับการก่อสร้างนี้แสดงให้เห็นขนาดทางกายภาพ โดยกำลังไฟฟ้าของสหรัฐคาดว่าจะเพิ่มจากประมาณ 30 GW ในปี 2025 เป็นมากกว่า 90 GW ภายในปี 2030 หรือ CAGR ประมาณ 22%⁵
ผู้ให้บริการไฮเปอร์สเกล (Hyperscaler) คาดว่าจะได้กำลังไฟฟ้านั้นราว 70% ส่วนที่เหลือจะตกอยู่กับผู้ให้บริการโคโลเคชัน ผู้ดำเนินงานโครงสร้างพื้นฐานเฉพาะทาง และระบบนิเวศในวงกว้างของบริษัทที่ก่อสร้างและจ่ายพลังงานให้ศูนย์ข้อมูลเหล่านี้⁵
สำหรับระบบนิเวศของบริษัทที่ออกแบบ สร้าง เชื่อมต่อ ดำเนินงาน และรักษาความปลอดภัยโครงสร้างพื้นฐานนี้ เม็ดเงินลงทุนที่ผูกพันไว้ถือเป็นฐานรายได้ที่สำคัญและยั่งยืน
#3 การเปลี่ยนผ่านสู่ดิจิทัลขององค์กรทำให้โครงสร้างพื้นฐานคลาวด์กลายเป็นมาตรฐาน
การลงทุนโครงสร้างพื้นฐานเป็นด้านอุปทานของโอกาสในคลาวด์คอมพิวติง สิ่งที่ทำให้ธีมนี้น่าสนใจในเชิงโครงสร้างในระยะยาวคือด้านอุปสงค์ ได้แก่ระดับที่องค์กรใช้คลาวด์ลึกขึ้น ให้ผลตอบแทนที่วัดได้ และขยายขอบเขตไปพร้อมกับเทคโนโลยีในแต่ละรอบ
หลักฐานของการใช้งานที่ลึกขึ้นสามารถวัดได้ การสำรวจของ IBM ในปี 2025 กับผู้บริหารระดับสูง 3,500 คนใน 10 ประเทศในภูมิภาค EMEA พบว่า 66% ระบุว่าองค์กรของตนได้รับการปรับปรุงผลิตภาพในการดำเนินงานอย่างมีนัยสำคัญจาก AI แล้ว โดยการพัฒนาซอฟต์แวร์และไอที การบริการลูกค้า และการจัดซื้อจัดจ้างเป็นด้านที่ได้ผลชัดเจนที่สุด6
ผู้ตอบแบบสำรวจประมาณหนึ่งในห้าระบุว่าองค์กรของตนบรรลุเป้าหมายผลตอบแทนจากการลงทุน (ROI) ด้าน AI แล้ว และอีก 42% คาดว่าจะบรรลุภายใน 12 เดือน6 ผลลัพธ์เหล่านี้สะท้อนถึงองค์กรที่ไม่ได้มอง AI บนคลาวด์เป็นการลงทุนในอนาคต แต่บริหารผลตอบแทนของมันเป็นความจริงในปัจจุบัน
การสำรวจของ IBM ฉบับเดียวกันพบว่าผู้บริหารระดับสูง 92% คาดว่า AI เชิงตัวแทน ซึ่งเป็นระบบที่วางแผนและดำเนินงานหลายขั้นตอนได้เองโดยอัตโนมัติ จะให้ ROI ที่วัดได้ภายในสองปี6
ปริมาณงาน AI เชิงตัวแทนถูกออกแบบให้ทำงานบนคลาวด์โดยกำเนิด โดยต้องใช้การประมวลผลที่ยืดหยุ่น การเข้าถึงข้อมูลแบบเรียลไทม์ และบริการที่เชื่อมต่อกัน ซึ่งมีเพียงแพลตฟอร์มคลาวด์เท่านั้นที่ให้ได้ในระดับขนาดใหญ่ เมื่อการใช้ระบบเหล่านี้เพิ่มขึ้น ความต้องการโครงสร้างพื้นฐานคลาวด์ที่เกิดขึ้นก็เพิ่มตามไปด้วย
Gartner สะท้อนทิศทางนี้ในเชิงรูปธรรมว่า 40% ของแอปพลิเคชันระดับองค์กรจะมีตัวแทน AI เฉพาะงานภายในสิ้นปี 2026 เพิ่มขึ้นจากน้อยกว่า 5% ในปี 20257
การผสานรวมแต่ละครั้งทำให้องค์กรพึ่งพาแพลตฟอร์มบนคลาวด์ ระบบส่งผ่านข้อมูล และกรอบความมั่นคงปลอดภัยลึกขึ้น และมักสร้างความต้องการขีดความสามารถด้านคลาวด์เพิ่มขึ้น ไม่ใช่ลดลง
#4 ความมั่นคงปลอดภัยทางไซเบอร์: การใช้จ่าย 240 พันล้านดอลลาร์สหรัฐที่เติบโตไปพร้อมกับการใช้คลาวด์
การใช้คลาวด์และการใช้จ่ายด้านความมั่นคงปลอดภัยทางไซเบอร์เคลื่อนไหวไปด้วยกัน ปริมาณงานทุกส่วนที่ย้ายขึ้นคลาวด์ แอปพลิเคชันทุกตัวที่เข้าถึงได้ผ่านอินเทอร์เน็ต และผู้ใช้ทุกคนที่ได้รับสิทธิ์เข้าถึงจากระยะไกล ล้วนสร้างช่องโหว่ที่อาจเกิดขึ้นใหม่
เมื่อสภาพแวดล้อมคลาวด์ขยายขนาดและซับซ้อนขึ้น ตลาดการรักษาความปลอดภัยก็ขยายตามไปด้วย และความสัมพันธ์นี้ปรากฏชัดในข้อมูล
Gartner คาดการณ์ว่าการใช้จ่ายด้านความมั่นคงปลอดภัยสารสนเทศของผู้ใช้ปลายทางทั่วโลกจะถึง 240 พันล้านดอลลาร์สหรัฐในปี 2026 เพิ่มขึ้นจาก 213 พันล้านดอลลาร์สหรัฐในปี 2025.8 การเพิ่มขึ้น 12.5% เมื่อเทียบกับปีก่อนนี้ขับเคลื่อนด้วยสามปัจจัยที่มาบรรจบกัน ได้แก่ สภาพแวดล้อมภัยคุกคามที่เพิ่มขึ้นและซับซ้อนขึ้น การใช้ AI ที่เพิ่มขึ้นทั้งจากฝ่ายโจมตีและฝ่ายป้องกัน และแรงกดดันด้านกฎระเบียบที่ทำให้การลงทุนด้านความมั่นคงปลอดภัยเป็นข้อกำหนดด้านการปฏิบัติตามกฎเกณฑ์ ไม่ใช่รายการงบประมาณที่เลือกใช้ได้ตามดุลพินิจ8
มิติด้าน AI ของพลวัตนี้เกี่ยวข้องอย่างยิ่งกับระบบนิเวศคลาวด์คอมพิวติง เมื่อองค์กรนำ AI ไปใช้ทั่วสภาพแวดล้อมคลาวด์ ก็เกิดพื้นที่เสี่ยงต่อการถูกโจมตีรูปแบบใหม่ที่ต้องการการป้องกันรูปแบบใหม่ ตั้งแต่การรักษาความปลอดภัยของข้อมูลนำเข้าและผลลัพธ์ของโมเดล AI ไปจนถึงการปกป้องระบบส่งผ่านข้อมูลที่ป้อนให้โมเดล
คาดการณ์ของ Gartner สะท้อนขอบเขตที่ขยายตัวนี้ การใช้จ่ายด้านความมั่นคงปลอดภัยไม่ได้เติบโตเพียงในแง่ตัวเลขสัมบูรณ์ แต่เติบโตเพราะขอบเขตที่ต้องปกป้องขยายออกไปพร้อมกับปริมาณงานคลาวด์ใหม่และการผสานรวม AI ใหม่ทุกครั้ง
สำหรับธีมการลงทุนคลาวด์คอมพิวติง ความมั่นคงปลอดภัยดิจิทัลเป็นหนึ่งในแหล่งรายได้ที่มีเสถียรภาพเชิงโครงสร้างมากที่สุดในระบบนิเวศ บริษัทที่ให้บริการการจัดการตัวตน การตรวจจับภัยคุกคาม การกำกับดูแลการเข้าถึงคลาวด์ และระบบอัตโนมัติด้านการปฏิบัติตามกฎเกณฑ์ สร้างรายได้ที่เป็นไปตามสัญญา เกิดซ้ำ และผูกโดยตรงกับปริมาณการใช้คลาวด์ขององค์กร
เมื่อสภาพแวดล้อมคลาวด์ซับซ้อนขึ้นและ AI ฝังลึกยิ่งขึ้น ความต้องการโซลูชันความมั่นคงปลอดภัยแบบคลาวด์เนทีฟก็เพิ่มขึ้นตามกัน ทำให้การใช้จ่ายด้านความมั่นคงปลอดภัยไม่ใช่เรื่องแยกต่างหาก แต่เป็นต้นทุนที่แท้จริงของการดำเนินงานบนคลาวด์
#5 ห่วงโซ่คุณค่าของคลาวด์ให้การลงทุนเชิงโครงสร้างที่หลากหลาย
หนึ่งในลักษณะเด่นของคลาวด์คอมพิวติงในฐานะธีมการลงทุนคือความกว้างของห่วงโซ่คุณค่า
แทนที่จะกระจุกการลงทุนไว้ในแพลตฟอร์มหรือวัฏจักรผลิตภัณฑ์เดียว ระบบนิเวศคลาวด์ครอบคลุมหกกลุ่มที่สร้างรายได้แตกต่างกัน แต่ละกลุ่มได้ประโยชน์จากปัจจัยขับเคลื่อนการเติบโตเดียวกัน ทว่าสร้างรายได้ผ่านโมเดลธุรกิจที่ต่างกัน ให้บริการลูกค้าที่ต่างกัน และตอบสนองต่อส่วนต่าง ๆ ของชั้นเทคโนโลยีที่ต่างกัน
โครงสร้างพื้นฐานข้อมูล ครอบคลุมการจัดเก็บข้อมูล กำลังประมวลผล และฮาร์ดแวร์ของศูนย์ข้อมูลที่เป็นรากฐานของทุกสิ่ง เมื่อปริมาณงานอนุมานกลายเป็นรูปแบบหลักของการประมวลผล AI ซึ่งต้องใช้ศูนย์ข้อมูลแบบกระจายที่มีความหน่วงต่ำและอยู่ใกล้ผู้ใช้ปลายทางมากขึ้น พื้นที่ทางภูมิศาสตร์ของการลงทุนโครงสร้างพื้นฐานข้อมูลก็กว้างขึ้นตามโอกาส⁵
สถาปัตยกรรมข้อมูล ครอบคลุมแพลตฟอร์ม ฐานข้อมูล เครื่องมือจัดการลำดับงาน และระบบวิเคราะห์ ซึ่งองค์กรใช้เพื่อดึงข้อมูลเชิงลึกจากข้อมูลของตน เมื่อองค์กรดำเนินงานทั้งในสภาพแวดล้อมไฮบริดและมัลติคลาวด์ และผสานรวม AI เข้ากับกระบวนการทำงาน เครื่องมือที่ใช้จัดการ กำกับดูแล และเคลื่อนย้ายข้อมูลข้ามสภาพแวดล้อมเหล่านั้นก็มีความสำคัญมากขึ้นเรื่อย ๆ
โครงสร้างพื้นฐานอินเทอร์เน็ต ได้แก่ เครือข่ายกระจายเนื้อหา ผู้ให้บริการ DNS ฮาร์ดแวร์เครือข่าย และบริการเชื่อมต่อระหว่างเครือข่าย เป็นชั้นทางกายภาพและตรรกะที่บริการคลาวด์ใช้เข้าถึงผู้ใช้
การวิเคราะห์ของ McKinsey ระบุว่า เมื่อผู้ให้บริการไฮเปอร์สเกลขยายไปยังตลาดระดับ 2 เพื่อเข้าถึงพลังงานได้เร็วขึ้น จะสามารถจัดหาพลังงานได้เร็วกว่าศูนย์กลางระดับ 1 ที่มีข้อจำกัด 12 ถึง 24 เดือน โดยมีต้นทุนที่ดินต่ำกว่าสูงสุดถึง 70%⁵ การขยายทางภูมิศาสตร์นี้ทำให้โอกาสด้านโครงสร้างพื้นฐานกว้างขึ้น รวมถึงขอบเขตของบริษัทที่ได้ประโยชน์
อีคอมเมิร์ซ โครงสร้างพื้นฐานให้บริการเกตเวย์การชำระเงิน แพลตฟอร์มโลจิสติกส์ ระบบจัดการคำสั่งซื้อและจัดส่ง และเครื่องมือสำหรับผู้ค้า ซึ่งเป็นรากฐานของค้าปลีกดิจิทัล ซึ่งเป็นภาคส่วนที่พึ่งพาระบบบนคลาวด์ทั้งหมดในการจัดการปริมาณธุรกรรม สินค้าคงคลังแบบเรียลไทม์ และประสบการณ์ลูกค้าที่เป็นส่วนบุคคลมากขึ้น
ความมั่นคงปลอดภัยดิจิทัล และ การสนับสนุนข้อมูล ทำให้ระบบนิเวศสมบูรณ์ ความมั่นคงปลอดภัยดังที่กล่าวในหัวข้อก่อนหน้า สร้างรายได้ประจำที่ผูกกับการใช้คลาวด์ขององค์กรในเชิงโครงสร้าง และคาดว่าจะถึง 240 พันล้านดอลลาร์สหรัฐในปี 20268
การสนับสนุนข้อมูลครอบคลุมบริการเฝ้าติดตาม การปฏิบัติตามกฎเกณฑ์ การสำรองข้อมูล และความต่อเนื่องในการดำเนินงาน ซึ่งสภาพแวดล้อมคลาวด์ต้องการเพื่อให้ทำงานได้อย่างเชื่อถือได้ในระดับองค์กร
เมื่อรวมกันแล้ว หกกลุ่มนี้เป็นโอกาสที่ไม่จำเป็นต้องกระจุกการลงทุนไว้กับผู้ชนะเพียงรายเดียว ทุกกลุ่มมีส่วนร่วมในการขยายตัวเชิงโครงสร้างระยะยาวเดียวกัน ภายใต้โมเดลรายได้ที่แตกต่างกัน ให้บริการลูกค้าที่ต่างกัน แต่ผูกโยงกันด้วยปัจจัยขับเคลื่อนพื้นฐานเดียวกัน
วิธีลงทุนในธีมนี้
Themes Cloud Computing ETF (CLOD) มุ่งติดตามดัชนี Solactive Cloud Computing Index (SOLCLOUN) ซึ่งคัดเลือกบริษัท 50 อันดับแรกที่มีมูลค่าหลักทรัพย์ตามราคาตลาดสูงสุด ซึ่งมีรายได้จากความมั่นคงปลอดภัยดิจิทัล โครงสร้างพื้นฐานอีคอมเมิร์ซ โครงสร้างพื้นฐานข้อมูล สถาปัตยกรรมข้อมูล โครงสร้างพื้นฐานอินเทอร์เน็ต และการสนับสนุนข้อมูล
CLOD มุ่งให้ผลการลงทุนที่สอดคล้องโดยทั่วไปกับผลตอบแทนด้านราคาและอัตราผลตอบแทนของดัชนี SOLCLOUN ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย
บทสรุป
คลาวด์คอมพิวติงได้ก้าวไปไกลกว่าจุดเริ่มต้นที่เป็นเครื่องมือเพิ่มประสิทธิภาพต้นทุนสำหรับไอทีองค์กรมาก ปัจจุบันอยู่ใจกลางของการเปลี่ยนผ่านเชิงโครงสร้างในวงกว้างที่กำลังเปลี่ยนวิธีที่ธุรกิจจัดเก็บข้อมูล ใช้งานแอปพลิเคชัน รักษาความปลอดภัยระบบดิจิทัล และผสานรวมปัญญาประดิษฐ์เข้ากับการดำเนินงานประจำวัน
ขนาดของการลงทุนที่ไหลเข้าสู่ภาคส่วนนี้สะท้อนการเปลี่ยนแปลงดังกล่าว ผู้ให้บริการไฮเปอร์สเกล บริษัทเซมิคอนดักเตอร์ ผู้ให้บริการความมั่นคงปลอดภัยทางไซเบอร์ และบริษัทโครงสร้างพื้นฐานข้อมูล ร่วมกันลงทุนในระดับที่พบได้ยากในอุตสาหกรรมเทคโนโลยี โดยมีแรงขับเคลื่อนจากความต้องการพลังประมวลผล การจัดเก็บข้อมูล การเชื่อมต่อ และบริการที่ใช้ AI อย่างต่อเนื่อง
ในขณะเดียวกัน การใช้คลาวด์ขององค์กรยังไม่เท่ากันในแต่ละอุตสาหกรรมและภูมิภาค แสดงว่าการเปลี่ยนผ่านยังคงดำเนินอยู่ และยังไม่เติบโตเต็มที่
ข้อจำกัดในระยะใกล้ ซึ่งรวมถึงความพร้อมของพลังงาน คอขวดของห่วงโซ่อุปทาน และความท้าทายในการดำเนินงานของการขยายโครงสร้างพื้นฐานทั่วโลก มีแนวโน้มที่จะส่งผลต่อจังหวะและการกระจายตัวของการเติบโต อย่างไรก็ตาม ข้อจำกัดเหล่านี้เกิดขึ้นควบคู่ไปกับการขยายตัวอย่างต่อเนื่องของการสร้างข้อมูล ปริมาณงาน AI พาณิชย์ดิจิทัล และการเปลี่ยนองค์กรเป็นดิจิทัล ซึ่งล้วนตอกย้ำความสำคัญเชิงกลยุทธ์ของโครงสร้างพื้นฐานคลาวด์
สำหรับผู้ลงทุน ธีมนี้ให้การลงทุนในระบบนิเวศเทคโนโลยีที่เป็นรากฐานของทั้งนวัตกรรมดิจิทัลและกิจกรรมทางเศรษฐกิจจริงมากขึ้นเรื่อย ๆ ทำให้เป็นหนึ่งในชั้นโครงสร้างพื้นฐานที่มีผลกระทบมากที่สุดของเศรษฐกิจยุคใหม่
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย การถือครอง ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และอื่น ๆ โปรดเยี่ยมชม https://themesetfs.com/etfs/clod
เชิงอรรถ:
*การกระจายความเสี่ยงไม่ได้ขจัดความเสี่ยง ผู้ลงทุนไม่สามารถลงทุนในดัชนีโดยตรงได้
1Grand View Research, Cloud Computing Market Size & Share Analysis 2026–2033, 2025
2McKinsey & Company, Riding the Hyperscaler Wave: The Investment Opportunity in Cloud Ecosystems, ณ วันที่ 19 กันยายน 2025
3Amazon Web Services & Telecom Advisory Services, Cloud Adoption and AI: Economic Impact Studies, ณ วันที่ 26 พฤศจิกายน 2024
4Reuters Breakingviews (Karen Kwok), How Big Tech's $630 Bln AI Splurge Will Fall Short, ณ วันที่ 26 มีนาคม 2026
5McKinsey & Company, The Next Big Shifts in AI Workloads and Hyperscaler Strategies, ณ วันที่ 17 ธันวาคม 2025
6IBM, The Race for ROI: Two-thirds of EMEA Enterprises Report Significant Productivity Gains from AI, ณ วันที่ 28 ตุลาคม 2025
7Gartner, Gartner Predicts 40% of Enterprise Apps Will Feature Task-Specific AI Agents by 2026, ณ วันที่ 26 สิงหาคม 2025
8Gartner, Gartner Forecasts Worldwide End-User Spending on Information Security to Total $213 Billion in 2025, ณ วันที่ 29 กรกฎาคม 2025
บทความโดย Ayesha Shetty
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ