ในช่วงสี่ปีที่ผ่านมา มีภาคการลงทุนเพียงไม่กี่ภาคที่ถูกประเมินใหม่อย่างรุนแรงเท่ากับธุรกิจการบินและอวกาศและกลาโหมทั่วโลก ตลอดช่วงส่วนใหญ่ของยุคหลังสงครามเย็น งบประมาณกลาโหมของยุโรปตะวันตกแทบไม่เพิ่มขึ้น เพราะรัฐบาลให้ความสำคัญกับการใช้จ่ายด้านสังคมในสภาพแวดล้อมด้านความมั่นคงที่ค่อนข้างมั่นคง
ยุคนั้นได้สิ้นสุดลงอย่างฉับพลัน การที่รัสเซียบุกยูเครนเต็มรูปแบบในเดือนกุมภาพันธ์ 2022 ประกอบกับการเสริมสร้างกำลังทหารอย่างต่อเนื่องของจีน และความเสื่อมถอยของระเบียบโลกที่ยึดกฎเกณฑ์ในวงกว้าง ทำให้พันธมิตรองค์การสนธิสัญญาแอตแลนติกเหนือ (North Atlantic Treaty Organization: NATO) ต้องทบทวนท่าทีด้านกลาโหมครั้งใหญ่
ผลกระทบทางการเงินจากการเปลี่ยนแปลงเชิงยุทธศาสตร์นี้มีนัยสำคัญอย่างยิ่ง รัฐบาลของประเทศสมาชิก NATO ทั้ง 32 ประเทศให้คำมั่นที่จะใช้จ่ายด้านกลาโหมเพิ่มขึ้น และเพิ่มขึ้นอย่างมากตลอดทศวรรษข้างหน้า ซึ่งคาดว่าจะนำเงินเพิ่มเติมนับล้านล้านดอลลาร์เข้าสู่งบประมาณกลาโหม
สำหรับนักลงทุน สิ่งนี้ทำให้เกิดการบรรจบกันของอุปสงค์ที่ขับเคลื่อนด้วยนโยบาย นวัตกรรมทางเทคโนโลยี และเสถียรภาพทางการเงิน ซึ่งพบได้ไม่บ่อยนักในภาคอุตสาหกรรมใด ๆ
ในมุมมองของเรา Transatlantic Defense ETF (NATO) ได้รับการออกแบบมาเพื่อให้เข้าถึงการเปลี่ยนแปลงเชิงโครงสร้างในการใช้จ่ายด้านกลาโหมทั่วโลก โดยลงทุนในบริษัทที่อยู่ในตำแหน่งที่จะได้ประโยชน์จากงบจัดซื้อจัดจ้างที่เพิ่มขึ้น โครงการปรับปรุงให้ทันสมัย และลำดับความสำคัญด้านความมั่นคงที่เปลี่ยนแปลงไปทั่วพันธมิตร
ด้วยการพยายามให้การลงทุนที่กระจายความเสี่ยงในบริษัทการบินและอวกาศและกลาโหมที่มีสำนักงานใหญ่ในประเทศสมาชิก North Atlantic Treaty Organization (NATO) กองทุน NATO ช่วยให้นักลงทุนมีส่วนร่วมในพลวัตที่เปลี่ยนแปลงไปของภาคธุรกิจนี้
ประเด็นสำคัญ
พันธกรณีของ NATO และความตึงเครียดทางภูมิรัฐศาสตร์ที่ต่อเนื่องกำลังผลักดันให้งบประมาณทางทหารเพิ่มขึ้นหลายปี ทำให้ภาคธุรกิจนี้เปลี่ยนจากการเติบโตตามวัฏจักรไปเป็นการเติบโตที่ได้รับการสนับสนุนเชิงโครงสร้าง
การจัดสรรเงินทุนของสถาบันและการมีส่วนร่วมของนักลงทุนขยายตัวอย่างรวดเร็ว สะท้อนการยอมรับที่เพิ่มขึ้นว่ากลาโหมเป็นธีมการลงทุนระยะยาว
#1 การใช้จ่ายด้านกลาโหมของ NATO พุ่งสูงอย่างไม่เคยปรากฏมาก่อน
ปัจจัยขับเคลื่อนการลงทุนที่ทรงพลังที่สุดสำหรับบริษัทกลาโหมที่เกี่ยวข้องกับ NATO คือพันธกรณีครั้งประวัติศาสตร์ของประเทศสมาชิกพันธมิตรในการเพิ่มการใช้จ่ายด้านกลาโหม
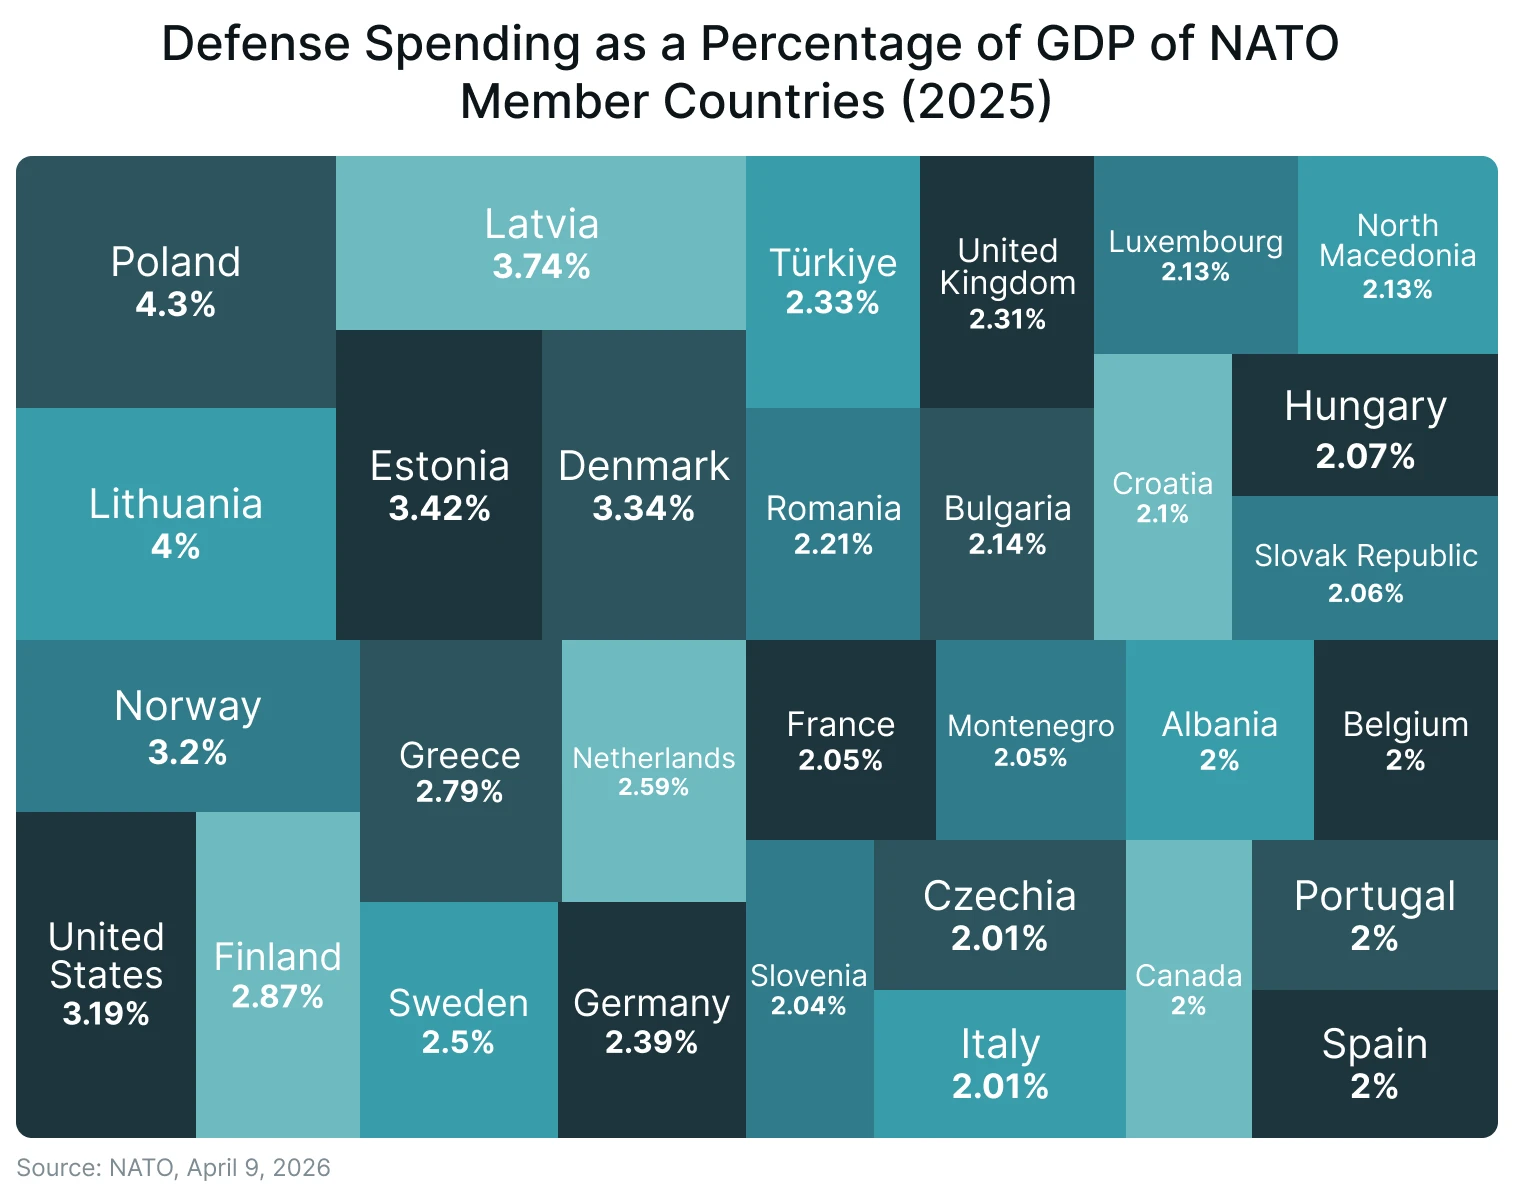
เฉพาะในปี 2025 ชาติพันธมิตรในยุโรปและแคนาดาเพิ่มการใช้จ่ายด้านกลาโหมขึ้น 20% จากปีปฏิทินก่อนหน้า และขณะนี้ทุกชาติพันธมิตรใช้จ่ายเกินเป้าหมายเดิมที่ 2% ของผลิตภัณฑ์มวลรวมในประเทศ (Gross Domestic Product: GDP) เป็นครั้งแรกในประวัติศาสตร์ที่มีการบันทึกของ NATO ที่ชาติพันธมิตรในยุโรปอย่างนอร์เวย์มีการใช้จ่ายด้านกลาโหมต่อหัวสูงกว่าสหรัฐอเมริกา1
สิ่งที่สำคัญยิ่งกว่าคือพันธกรณีที่ให้ไว้ในการประชุมสุดยอด NATO ที่กรุงเฮกในเดือนมิถุนายน 2025 ชาติพันธมิตร NATO ให้คำมั่นที่จะลงทุน 5% ของ GDP ต่อปีในความต้องการด้านกลาโหมหลักและการใช้จ่ายที่เกี่ยวข้องกับกลาโหมและความมั่นคงภายในปี 2035 โดยจัดสรรอย่างน้อย 3.5% ของ GDP ให้กับความต้องการด้านกลาโหมหลัก และบรรลุเป้าหมายขีดความสามารถของ NATO ชาติพันธมิตรในยุโรปและแคนาดาลงทุนด้านกลาโหมรวมกันมากกว่า 574 พันล้านดอลลาร์สหรัฐ (ปรับตามราคาปี 2021) ในปี 20252
ขนาดของการลงทุนเพิ่มเติมที่จำเป็นนั้นมหาศาล จากการคาดการณ์ GDP หากชาติพันธมิตร NATO ทั้งหมดบรรลุเป้าหมาย 3.5% ในปี 2035 จะต้องจัดสรรงบประมาณทางทหารรายปีเพิ่มขึ้นประมาณ 1.4 ล้านล้านดอลลาร์สหรัฐเมื่อเทียบกับปี 2024 ทำให้งบประมาณทางทหารรายปีรวมของ NATO อยู่ที่ 2.9 ล้านล้านดอลลาร์สหรัฐ3
ระดับ 5% ของ GDP จะประกอบด้วยอย่างน้อย 3.5% ของ GDP ของแต่ละชาติพันธมิตรสำหรับการป้องกันประเทศหลัก รวมถึงอุปกรณ์และบุคลากร และ 1.5% ของ GDP สำหรับความพร้อมด้านพลเรือน นวัตกรรมด้านกลาโหม และลำดับความสำคัญด้านความมั่นคงอื่น ๆ คาดว่าพันธกรณีด้านเงินทุนนี้จะเพิ่มทรัพยากรด้านกลาโหมของ NATO อีก 1 ล้านล้านดอลลาร์สหรัฐต่อปี เมื่อบรรลุเป้าหมายภายในปี 20354
สำหรับนักลงทุน สิ่งเหล่านี้ไม่ใช่แค่ถ้อยแถลงทางการเมืองที่เป็นความใฝ่ฝัน แต่เป็นพันธกรณีด้านงบประมาณของรัฐบาลที่ถูกบัญญัติไว้พร้อมการสนับสนุนทางกฎหมายและรัฐสภาในหลายประเทศสมาชิก โปแลนด์กลายเป็นประเทศที่ใช้จ่ายด้านกลาโหมสูงสุดของ NATO เมื่อเทียบกับ GDP โดยมีแผนจะแตะ 4.7% ในปี 20255
#2 อุปสงค์ทางภูมิรัฐศาสตร์ที่ต่อเนื่องในฐานะปัจจัยขับเคลื่อนการเติบโตเชิงโครงสร้าง
การใช้จ่ายด้านกลาโหมเป็นผลจากการรับรู้ภัยคุกคามเป็นสำคัญ สภาพแวดล้อมด้านความมั่นคงในปัจจุบันเกือบแน่นอนว่าอุปสงค์ต่ออุปกรณ์และบริการด้านกลาโหมจะอยู่ในระดับสูงต่อเนื่องอย่างน้อยหนึ่งทศวรรษ
ขณะที่รัสเซียทุ่มทรัพยากรเพื่อสนับสนุนการบุกรุกและปฏิบัติการอย่างต่อเนื่อง ชาติพันธมิตร NATO ก็พยายามเสริมขีดความสามารถด้านกลาโหมของตนเองเพื่อรับมือกับภัยคุกคามที่ชายแดน6
ภัยคุกคามเป็นรูปธรรมและดำเนินอยู่อย่างต่อเนื่อง ในเดือนกันยายน 2025 โดรนและเครื่องบินของรัสเซียล่วงล้ำน่านฟ้าของเอสโตเนีย ฟินแลนด์ ลัตเวีย ลิทัวเนีย นอร์เวย์ โปแลนด์ และโรมาเนีย ทำให้ NATO เปิดปฏิบัติการ Eastern Sentry ซึ่งเป็นกิจกรรมเฝ้าระวังขั้นสูงเพื่อเสริมความแข็งแกร่งของแนวรบด้านตะวันออก7
ขณะเดียวกัน การโจมตีก่อวินาศกรรมของรัสเซียในยุโรปเพิ่มขึ้นสามเท่าระหว่างปี 2023 ถึง 2024 โดยมุ่งเป้าที่สถานที่ป้องกันประเทศ ศูนย์กลางโลจิสติกส์ และโครงสร้างพื้นฐานสำคัญในเยอรมนี โปแลนด์ และรัฐบอลติก8 โปแลนด์จึงเปิดตัวเครือข่ายป้องกัน East Shield มูลค่า 2.5 พันล้านดอลลาร์สหรัฐ ทอดยาว 700 กิโลเมตรตามแนวชายแดนติดกับรัสเซียและเบลารุส9
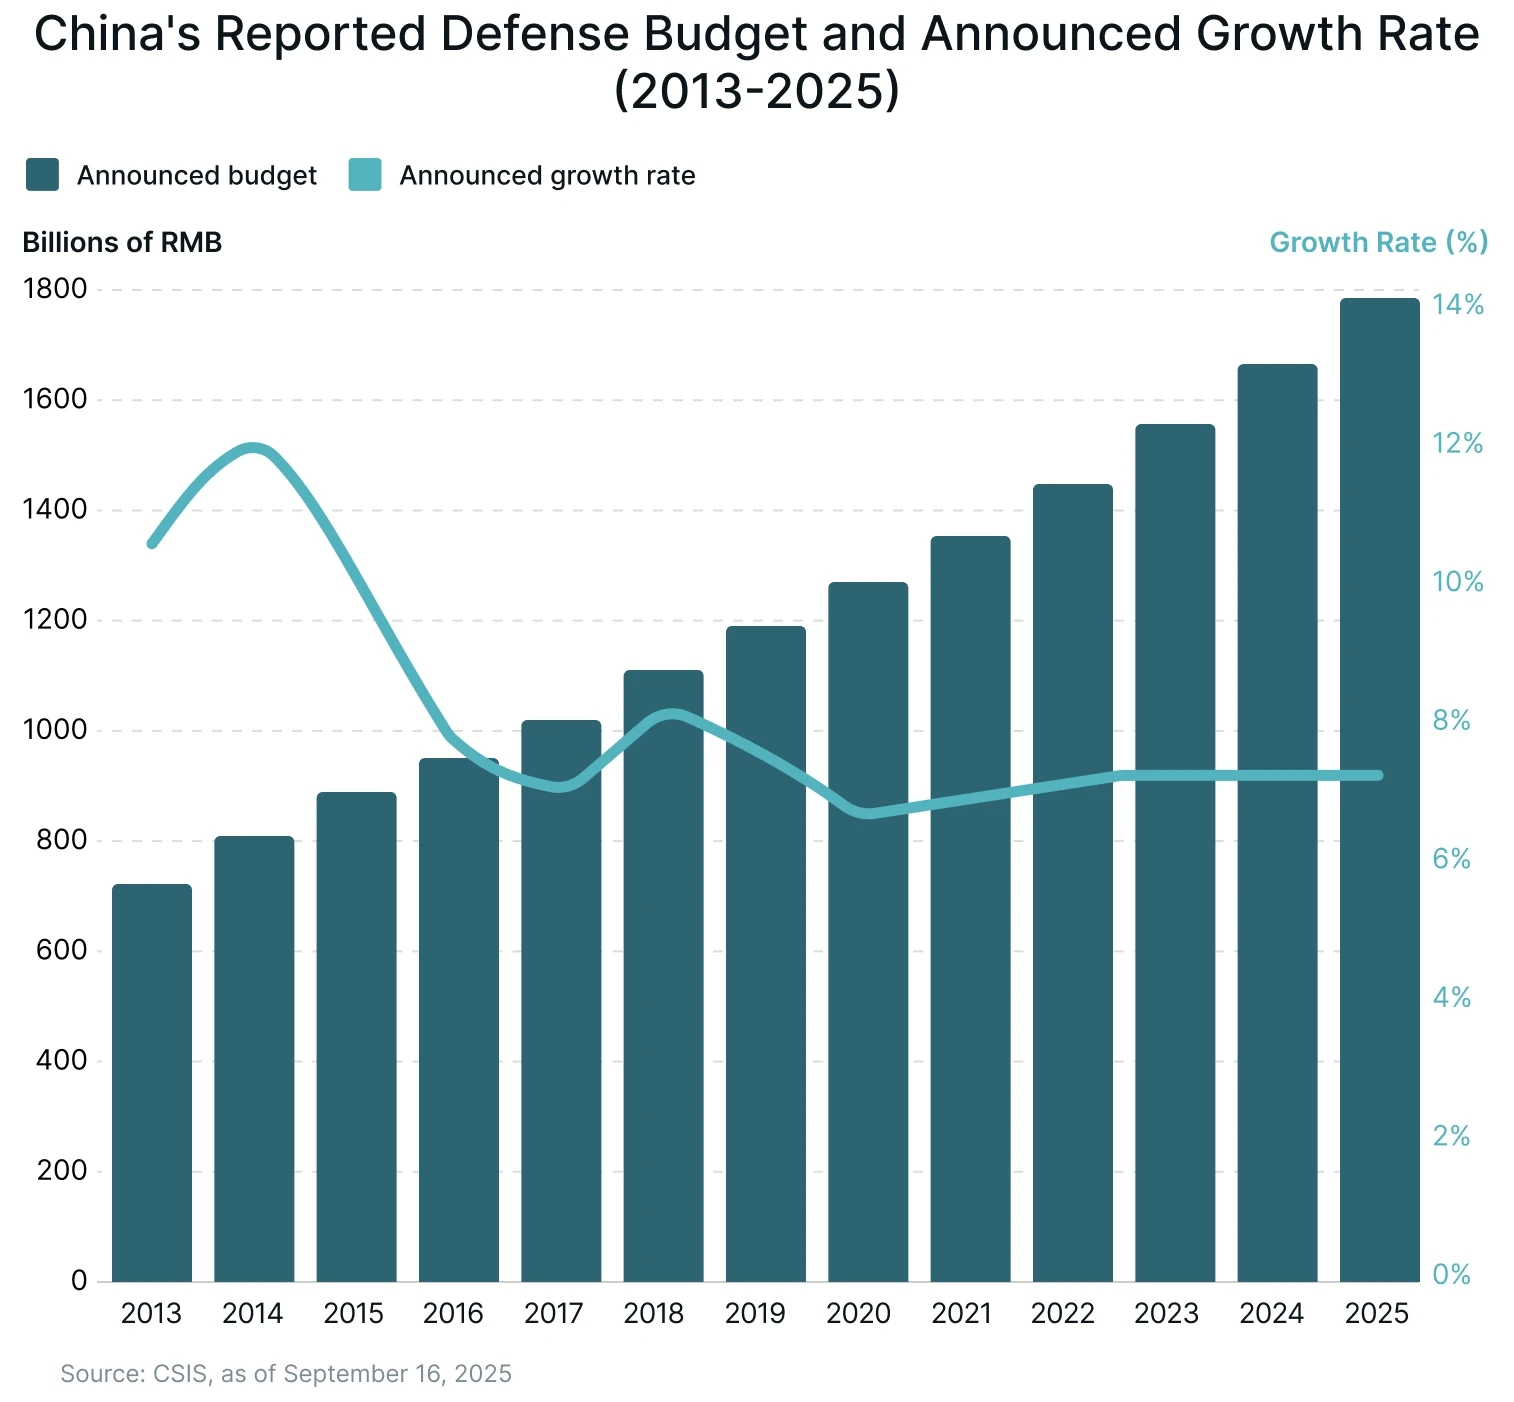
รัสเซียไม่ใช่ปัจจัยขับเคลื่อนเพียงรายเดียว จีนประกาศเพิ่มงบประมาณกลาโหมในปี 2025 ขึ้น 7.2% ซึ่งเป็นการเติบโตต่อเนื่องไม่ขาดสายเป็นปีที่สิบ ทำให้รายจ่ายตามแผนอยู่ที่ประมาณ 249 พันล้านดอลลาร์สหรัฐ10 ในช่วงทศวรรษที่ผ่านมา การใช้จ่ายด้านกลาโหมของจีนเพิ่มขึ้นกว่า 50% หรือเติบโตเฉลี่ยประมาณ 8% ต่อปี และใช้สนับสนุนการเสริมสร้างกำลังอย่างต่อเนื่องด้วยระบบขีปนาวุธขั้นสูง เครื่องบินขับไล่ และเรือรบ11
นอกจากนี้ Council on Foreign Relations ประเมินว่าวิกฤตช่องแคบไต้หวันและการปะทะระหว่างรัสเซียกับ NATO มีโอกาสเกิดขึ้นในปี 2026 พอ ๆ กัน และแต่ละกรณีอาจดึงสหรัฐอเมริกาเข้าสู่ความขัดแย้งทางทหารโดยตรง12 ความสงสัยเกี่ยวกับความน่าเชื่อถือของหลักประกันตามมาตรา 5 ของ NATO ยิ่งเร่งแรงกดดันให้ประเทศในยุโรปลงทุนด้านกลาโหมของตนเองอย่างอิสระ13
สำหรับนักลงทุน สภาพแวดล้อมของภัยคุกคามนี้สะท้อนมากกว่าการพุ่งขึ้นระยะสั้น เมื่อการใช้จ่ายด้านกลาโหมทั่วโลกทะลุ 2.6 ล้านล้านดอลลาร์สหรัฐ และยอดคำสั่งซื้อค้างส่งมอบของโครงการหลักยาวนานเกือบหนึ่งทศวรรษ จึงชี้ว่าสภาพแวดล้อมการใช้จ่ายด้านกลาโหมดูจะเป็นเชิงโครงสร้างมากกว่าเป็นไปตามวัฏจักร14
#3 ตลาดอุปกรณ์กลาโหมที่ขยายตัวและได้รับการคุ้มครองเชิงโครงสร้าง
แรงกดดันทางภูมิรัฐศาสตร์เดียวกันที่ผลักดันการใช้จ่ายของ NATO ที่พุ่งสูงขึ้น ยังเป็นตัวกำหนดว่าใครจะได้รับส่วนแบ่งของการใช้จ่ายนั้นด้วย
ข้อได้เปรียบเชิงโครงสร้างถูกสั่งสมมานานหลายทศวรรษ ผู้รับเหมารายใหญ่ที่มีอยู่เดิมถูกผนวกเข้ากับแพลตฟอร์ม ระบบโลจิสติกส์ และโครงสร้างการบัญชาการของพันธมิตรแล้ว จึงเป็นตัวเลือกโดยปริยายเมื่อกองทัพในยุโรปเร่งปรับปรุงให้ทันสมัย
ขนาดของอุปสงค์มีนัยสำคัญและกำลังเร่งตัวขึ้น
การนำเข้าอาวุธของประเทศในยุโรปเพิ่มขึ้นมากกว่าสามเท่า (+210%) ระหว่างปี 2016–20 และ 2021–25 ทำให้ยุโรปเป็นจุดหมายปลายทางการนำเข้าอาวุธทั่วโลกที่ใหญ่ที่สุด คิดเป็น 33% ของอุปสงค์ทั่วโลกทั้งหมด ภายใน NATO การจัดซื้อยังกระจุกตัวสูง โดย 29 ประเทศสมาชิก NATO ในยุโรปเพิ่มการนำเข้าอาวุธขึ้น 143% ในช่วงปี 2021–25 และสหรัฐอเมริกาคิดเป็น 58% ของการนำเข้าเหล่านั้น15
การกระจุกตัวนี้ไม่ใช่เรื่องบังเอิญ แต่สะท้อนการพึ่งพิงเชิงโครงสร้าง สหรัฐอเมริกายังคงเป็นผู้จัดหารายใหญ่ที่สุดของโลก คิดเป็น 42% ของการส่งออกอาวุธทั้งหมด และยุโรปกลายเป็นตลาดส่งออกที่ใหญ่ที่สุดของสหรัฐฯ เป็นครั้งแรกในรอบสองทศวรรษ15 การตัดสินใจจัดซื้อจึงยึดโยงกับความสัมพันธ์ด้านกลาโหมข้ามมหาสมุทรแอตแลนติกที่มีมาอย่างยาวนาน มากกว่าพลวัตของการแข่งขันเพียงอย่างเดียว
คำสั่งซื้อล่วงหน้ายิ่งตอกย้ำตำแหน่งนี้ ณ สิ้นปี 2025 ประเทศในยุโรปมีเครื่องบินรบ F-35 จำนวน 466 ลำที่สั่งซื้อหรือถูกคัดเลือกไว้เพื่อสั่งซื้อ ซึ่งเน้นย้ำถึงการผูกพันระยะยาวของความสัมพันธ์กับผู้จัดหาและระบบนิเวศของแพลตฟอร์ม15
ทิศทางนโยบายกำลังขยายอคติเชิงโครงสร้างนี้ European Defence Industrial Strategy กำหนดเป้าหมายให้อย่างน้อย 40% ของการจัดซื้ออุปกรณ์กลาโหมดำเนินการร่วมกันภายในปี 2030 ซึ่งเสริมการจัดหาภายในพันธมิตรและทำให้การใช้จ่ายกระจุกตัวอยู่ในระบบนิเวศอุตสาหกรรมที่สอดคล้องกับ NATO มากขึ้น16
สำหรับนักลงทุน นัยที่ชัดเจนคือ นี่ไม่ใช่เพียงตลาดที่เติบโต แต่เป็นตลาดที่ได้รับการคุ้มครองเชิงโครงสร้าง บริษัทกลาโหมในประเทศ NATO ไม่ได้ได้ประโยชน์จากงบประมาณที่สูงขึ้นเพียงอย่างเดียว แต่ยังฝังตัวอยู่ในระบบจัดซื้อที่เอื้อต่อผู้จัดหาที่เชื่อถือได้ ผ่านการรับรอง และทำงานร่วมกันได้
ข้อได้เปรียบเหล่านี้สร้างอุปสรรคในการเข้าสู่ตลาดที่สูง จำกัดการถูกแย่งส่วนแบ่งจากการแข่งขัน และทำให้การใช้จ่ายที่เพิ่มขึ้นตกเป็นของผู้เล่นรายใหญ่เดิมในสัดส่วนที่มากกว่า
#4 เสถียรภาพของรายได้จากสัญญาภาครัฐระยะยาวและยอดคำสั่งซื้อค้างส่งมอบ
หนึ่งในลักษณะทางการเงินที่โดดเด่นที่สุดของบริษัทการบินและอวกาศและกลาโหม ซึ่งทำให้แตกต่างจากภาคอุตสาหกรรมส่วนใหญ่ คือความสามารถในการคาดการณ์รายได้เชิงโครงสร้าง ซึ่งมาจากสัญญาภาครัฐหลายปีและยอดคำสั่งซื้อค้างส่งมอบขนาดใหญ่
ความยืดหยุ่นของภาคธุรกิจนี้ได้รับการสนับสนุนจากสัญญาระยะยาวและกระแสรายได้ที่คาดการณ์ได้ โดยเฉพาะด้านกลาโหม ขณะที่การบินและอวกาศเชิงพาณิชย์ได้ประโยชน์จากอุปสงค์ที่อั้นไว้สำหรับเครื่องบินใหม่และการที่ห่วงโซ่อุปทานกลับมามีเสถียรภาพ
เนื่องจากลักษณะของอุตสาหกรรมที่เกี่ยวข้องกับสัญญาระยะยาว ข้อตกลงภาครัฐขนาดใหญ่ และกรอบเวลาการส่งมอบโครงการที่ซับซ้อน ยอดคำสั่งซื้อค้างส่งมอบจึงอาจเทียบเท่างานหลายปี ทำให้นักลงทุนมองเห็นรายได้ กระแสเงินสด และศักยภาพกำไรของบริษัทในอนาคต
ขนาดของยอดคำสั่งซื้อค้างส่งมอบในปัจจุบันสะท้อนเรื่องนี้ได้ชัดเจน โดยผลประกอบการทั้งปี 2025 ของผู้รับเหมาหลักในประเทศ NATO ทำสถิติสูงสุดต่อเนื่องกัน Lockheed Martin ปิดปี 2025 ด้วยยอดคำสั่งซื้อค้างส่งมอบสูงสุดเป็นประวัติการณ์ที่ 194 พันล้านดอลลาร์สหรัฐ หรือประมาณ 2.5 เท่าของยอดขายรายปี และสร้างกระแสเงินสดอิสระ 6.9 พันล้านดอลลาร์สหรัฐ โดยประธานเจ้าหน้าที่บริหาร (CEO) ของบริษัทกล่าวถึงปี 2025 ว่าเป็นปีแห่ง "อุปสงค์ที่ไม่เคยมีมาก่อน"17
RTX Corporation ปิดปี 2025 ด้วยยอดคำสั่งซื้อค้างส่งมอบรวม 268 พันล้านดอลลาร์สหรัฐ รวมถึง 107 พันล้านดอลลาร์สหรัฐที่เกี่ยวข้องกับโครงการด้านกลาโหม จากยอดขายทั้งปี 88.6 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 10% เมื่อเทียบกับปีก่อน และกระแสเงินสดอิสระ 7.9 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 3.4 พันล้านดอลลาร์สหรัฐจากปีก่อนหน้า18
การมองเห็นรายได้ล่วงหน้านี้ส่งผลโดยตรงต่อผลตอบแทนของผู้ถือหุ้น General Dynamics ขึ้นเงินปันผลรายไตรมาส 5.6% หลังประกาศยอดคำสั่งซื้อค้างส่งมอบสูงสุดเป็นประวัติการณ์ของปี 2025 ต่อเนื่องสถิติการจ่ายเงินปันผลไม่ขาดสายติดต่อกัน 27 ปี19
Lockheed Martin รายงานกำไรสุทธิทั้งปี 2025 ที่ 5 พันล้านดอลลาร์สหรัฐ หรือ 21.49 ดอลลาร์สหรัฐต่อหุ้น โดยได้รับแรงหนุนจากการเติบโตของยอดขาย 6% เมื่อเทียบกับปีก่อน และกระแสเงินสดอิสระที่สูงกว่าที่คาดไว้มาก17
#5 กระแสเงินทุนสถาบันที่ขยายตัว
ฐานนักลงทุนสถาบันในบริษัทการบินและอวกาศและกลาโหมที่กว้างขึ้นสะท้อนการเปลี่ยนแปลงเชิงโครงสร้างในวิธีที่เงินทุนถูกจัดสรรให้ภาคธุรกิจนี้ ซึ่งเห็นได้และวัดได้จากข้อมูลกระแสเงินทุนของกองทุนทั้งในตลาดสาธารณะและตลาดเอกชน
นักลงทุนสหรัฐฯ กำลังแสวงหาโอกาสจากโลกที่จมอยู่ในความขัดแย้ง โดยเพิ่มการลงทุนในอุตสาหกรรมกลาโหมเพื่อเดิมพันกับการใช้จ่ายทางทหารที่พุ่งสูงขึ้นในอีกไม่กี่ปีข้างหน้า เงินที่กองทุนบำเหน็จบำนาญภาครัฐของสหรัฐฯ ให้คำมั่นลงทุนรายปีในกองทุนไพรเวทอิควิตี้ที่เน้นกลาโหมเพิ่มขึ้นมากกว่าสองเท่าระหว่างปี 2022 ถึง 202520
แนวโน้มนี้ต่อเนื่องมาถึงปี 2026 โดยพันธกรณีลงทุนในกองทุนที่เน้นกลาโหมเพิ่มขึ้นเป็นเลขสองหลักในไตรมาสแรก ขณะที่การจัดสรรเงินทุนในตลาดไพรเวทอิควิตี้โดยรวมยังคงลดลง
กองทุนซื้อขายในตลาดหลักทรัพย์ (Exchange-Traded Fund: ETF) ที่เน้นกลาโหมและจดทะเบียนในสหรัฐฯ รายงานเงินทุนไหลเข้าสุทธิ 4.8 พันล้านดอลลาร์สหรัฐในไตรมาสแรกของปีนี้ เพิ่มขึ้นจาก 283 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน และเงินทุนไหลออก 0.15 ล้านดอลลาร์สหรัฐเมื่อสองปีก่อน20
ในยุโรปก็มีการขยายตัวในลักษณะเดียวกัน สินทรัพย์ภายใต้การบริหารในกองทุนรวมและ ETF ที่มีธีมกลาโหมซึ่งจดทะเบียนเพื่อขายในยุโรปเพิ่มขึ้นจาก 1.8 พันล้านยูโร ณ สิ้นปี 2024 เป็น 16.5 พันล้านยูโร ภายในเดือนตุลาคม 2025 หรือเพิ่มขึ้นเกือบเก้าเท่าในเวลาไม่ถึงหนึ่งปี โดยเดือนมีนาคม 2025 บันทึกเงินทุนไหลเข้าสุทธิรายเดือนสูงสุดเป็นประวัติการณ์ที่ 2.5 พันล้านยูโร นับตั้งแต่ผลิตภัณฑ์ธีมกลาโหมรายแรกเปิดตัวในเดือนตุลาคม 201721
วิธีลงทุน
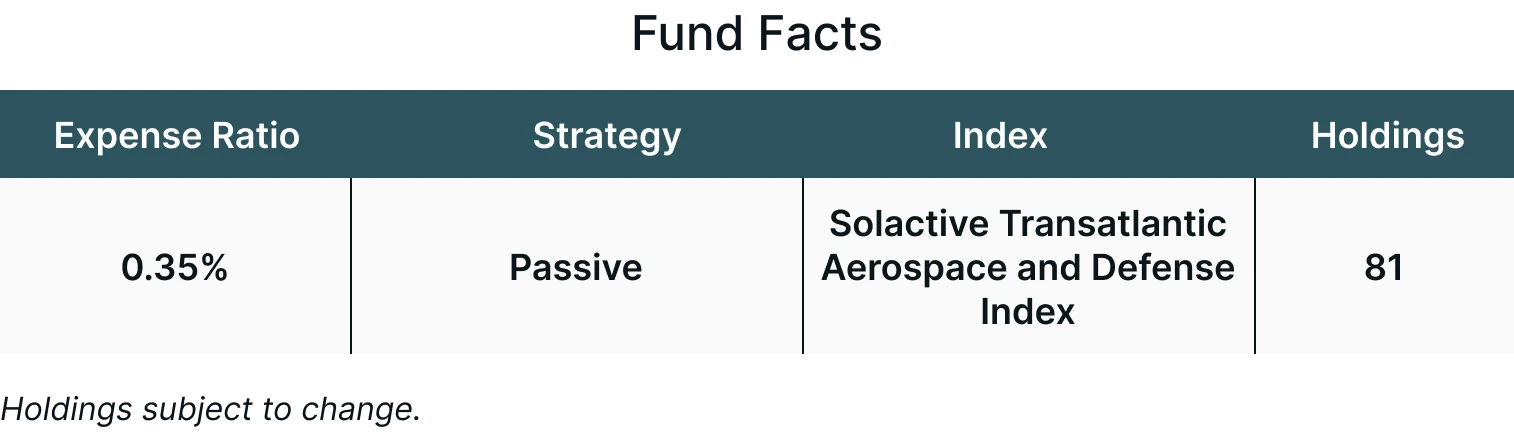
Themes Transatlantic Defense ETF (NATO) มุ่งติดตามผลตอบแทนของ Solactive Transatlantic Aerospace and Defense Index (SOLNATON) ซึ่งคัดเลือกบริษัทการบินและอวกาศและกลาโหมที่มีสำนักงานใหญ่ในประเทศสมาชิก North Atlantic Treaty Organization (NATO)
NATO มุ่งให้ผลการลงทุนที่สอดคล้องโดยทั่วไปกับผลตอบแทนด้านราคาและอัตราผลตอบแทนของดัชนี SOLNATON ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย
บทสรุป
ความตึงเครียดทางภูมิรัฐศาสตร์ที่เพิ่มขึ้นและพันธกรณีด้านกลาโหมอย่างเป็นทางการกำลังปรับโฉมภาคการบินและอวกาศและกลาโหมให้เป็นภาคที่เติบโตโดยมีโครงสร้างสนับสนุน โดยการใช้จ่ายไม่เพียงเพิ่มขึ้น แต่ยังมีความยั่งยืนมากขึ้นเมื่อรัฐบาลให้ความสำคัญกับความพร้อมทางทหารในระยะยาว
ในสภาพแวดล้อมเช่นนี้ ภาคธุรกิจนี้นำเสนอการผสมผสานที่น่าสนใจระหว่างการเติบโตเชิงโครงสร้างและการมองเห็นกำไรล่วงหน้า โดยมีสัญญาระยะยาวและคำสั่งซื้อที่แข็งแกร่งเป็นรากฐาน
อย่างไรก็ตาม จังหวะและความยั่งยืนของการเติบโตนี้จะขึ้นอยู่กับทิศทางนโยบาย การดำเนินการจัดซื้อ และภูมิทัศน์ความมั่นคงโลกที่เปลี่ยนแปลงไป
การประเมินว่าพลวัตเหล่านี้จะแปลงเป็นกระแสสัญญาที่ต่อเนื่องและกำลังการผลิตทางอุตสาหกรรมที่ขยายตัวได้อย่างไร จะเป็นกุญแจสำคัญในการเข้าใจความยั่งยืนของวัฏจักรนี้
ท้ายที่สุด เส้นทางระยะยาวของภาคธุรกิจนี้จะถูกกำหนดไม่เพียงโดยขนาดของการใช้จ่าย แต่โดยประสิทธิผลในการแปลงเงินใช้จ่ายนั้นเป็นขีดความสามารถที่นำไปใช้งานได้จริง
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย การถือครอง ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และอื่น ๆ โปรดเยี่ยมชม https://themesetfs.com/etfs/nato
เชิงอรรถ:
*การกระจายการลงทุนไม่สามารถขจัดความเสี่ยงได้ นักลงทุนไม่สามารถลงทุนในดัชนีโดยตรงได้
1Atlantic Council, NATO Defense Spending Tracker, ณ วันที่ 9 เมษายน 2026
2NATO, Defence Expenditures and NATO’s 5% commitment, ณ วันที่ 10 เมษายน 2026
3SIPRI, NATO’s new spending target: challenges and risks associated with a political signal, ณ วันที่ 27 มิถุนายน 2025
4Share America, New Defense Spending Strengthens NATO, ณ วันที่ 12 สิงหาคม 2025
5European Parliamentary Research Service, EU Member States' Defence Budgets, ณ เดือนพฤษภาคม 2025
6CSIS, Defense Budgets in an Uncertain Security Environment, ณ วันที่ 16 กันยายน 2025
7NATO, Strengthening NATO’s Eastern Flank, ณ วันที่ 23 ตุลาคม 2025
8NATO, Deterrence on NATO’s Eastern Flank, ณ วันที่ 17 พฤศจิกายน 2025
9Military.com, Germany to Construct Defenses in Poland, Deploy More Troops to Lithuania as Russian Threat to NATO Grows, ณ วันที่ 17 ธันวาคม 2025
10The State Council, The People’s Republic of China, China to increase defense budget by 7.2 percent in 2025, marking single-digit growth for 10th year, ณ วันที่ 5 มีนาคม 2025
11American, Enterprise Institute, China’s Defense Budget Has Only One Trajectory: Up, ณ วันที่ 8 มีนาคม 2024
12Council on Foreign Relations, Conflicts to Watch in 2026, ณ เดือนธันวาคม 2025
13Chatham House, Global security continued to unravel in 2025. Crucial tests are coming in 2026, ณ วันที่ 12 ธันวาคม 2025
14United Nations, The True Cost of Peace
15SIPRI, Trends In International Arms Transfers, 2025, ณ เดือนมีนาคม 2026
16European Parliament, European defence industrial strategy, ณ เดือนกันยายน 2024
17Lockheed Martin, Lockheed Martin Reports Fourth Quarter and Full Year 2025 Financial Results, ณ วันที่ 29 มกราคม 2026
18RTX, RTX Reports 2025 Results and Announces 2026 Outlook, ณ วันที่ 27 มกราคม 2026
19Yahoo Finance, How Record Backlog and Dividend Hike At General Dynamics (GD) Has Changed Its Investment Story, ณ วันที่ 15 กุมภาพันธ์ 2026
20Financial Times, US investors boost defence exposure as global wars fuel spending boom, ณ วันที่ 19 เมษายน 2026
21LSEG, Defence-Themed ETFs and Mutual Funds: Hype or Real Investment Opportunity?, ณ วันที่ 11 ธันวาคม 2025
บทความโดย Ayesha Shetty
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ