ไม่นานมานี้ ทองคำยังถูกมองว่าเป็นสินทรัพย์ปลอดภัยที่นักลงทุนหันไปพึ่งพาในช่วงตลาดผันผวนเป็นหลัก แต่ปัจจุบันทองคำกำลังก้าวขึ้นเป็นรากฐานเชิงโครงสร้างของพอร์ตการลงทุนทั่วโลก โดยได้รับแรงหนุนจากการซื้อของธนาคารกลางในระดับสูงเป็นประวัติการณ์ เม็ดเงินจากนักลงทุนสถาบันที่ไหลเข้าอย่างต่อเนื่อง และความสามารถที่พิสูจน์แล้วในการรับมือเงินเฟ้อและความผันผวนของค่าเงิน ตามมุมมองของเรา
ปัจจัยที่ขับเคลื่อนการเปลี่ยนแปลงนี้คือความไม่แน่นอนทางเศรษฐกิจมหภาคและภูมิรัฐศาสตร์ในระดับที่สูงผิดปกติในช่วงไม่กี่ปีที่ผ่านมา ไม่ว่าจะเป็นสงครามในยุโรป ความขัดแย้งทางการค้าที่รุนแรงขึ้น ค่าเงินที่ผันผวนในตลาดเกิดใหม่ และเงินเฟ้อที่ยังคงสูงดื้อ ล้วนตอกย้ำความสำคัญของทองคำ
นักลงทุนยังมองไปไกลกว่าตัวทองคำแท่ง โดยให้ความสนใจบริษัทเหมืองทองคำมากขึ้น เนื่องจากกำไรของบริษัทเหล่านี้เพิ่มขึ้นอย่างมากเมื่อราคาทองคำสูงขึ้น1 ในมุมมองของเรา Themes Gold Miners ETF (AUMI) เป็นแนวทางที่ตรงจุดสำหรับโอกาสนี้ โดยให้นักลงทุนเข้าถึงบริษัทที่อยู่ในตำแหน่งที่ดีที่สุดที่จะได้รับประโยชน์จากการปรับขึ้นของมูลค่าทองคำอย่างต่อเนื่อง
ประเด็นสำคัญ
ทองคำกำลังเปลี่ยนจากเครื่องมือป้องกันความเสี่ยงยามวิกฤตไปเป็นสินทรัพย์เชิงโครงสร้างของพอร์ตการลงทุน
ธนาคารกลาง สถาบัน และนักลงทุนรายย่อยร่วมกันขับเคลื่อนอุปสงค์ที่แข็งแกร่ง
Themes Gold Miners ETF (AUMI) ให้การลงทุนที่มุ่งเน้นในบริษัทเหมืองแร่ที่พร้อมใช้ประโยชน์จากโมเมนตัมราคาที่ต่อเนื่อง
#1 โมเมนตัมราคาและสภาพคล่องที่โดดเด่น
ทองคำปรับตัวขึ้นอย่างน่าทึ่ง โดยทำสถิติสูงสุดใหม่ในช่วงปลายเดือนกันยายนและต้นเดือนตุลาคม 2025 ขณะที่นักลงทุนวางตำแหน่งรับการลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (Federal Reserve) และตอบสนองต่อเหตุการณ์ด้านภูมิรัฐศาสตร์ที่ต่อเนื่อง
เมื่อวันที่ 1 ตุลาคม 2025 ราคาทองคำตลาดทันที (Spot) ซื้อขายอยู่ในช่วง 3,880–3,895 ดอลลาร์สหรัฐต่อทรอยออนซ์ โดยราคาระหว่างวันเคยขึ้นเกิน 3,890 ดอลลาร์สหรัฐ/ออนซ์2 นับเป็นการพุ่งขึ้นหลายเท่าเมื่อเทียบกับช่วง 1,100–1,400 ดอลลาร์สหรัฐ/ออนซ์ในปี 2015–20163 โมเมนตัมขาขึ้นอย่างต่อเนื่องไม่เพียงสะท้อนบทบาทของทองคำในฐานะเครื่องมือป้องกันความเสี่ยงยามวิกฤต แต่ยังดึงดูดสภาพคล่องเพิ่มเติมจากนักลงทุนรายใหม่ที่เข้าสู่ตลาด
สภาพคล่องดังกล่าวปรากฏให้เห็นในเครื่องมือการลงทุนต่าง ๆ ข้อมูลจาก COMEX แสดงว่ามีสัญญาคงค้างเป็นหลักแสนสัญญา และปริมาณซื้อขายสัญญาฟิวเจอร์สรายวันก็อยู่ในระดับใกล้เคียงกันอย่างสม่ำเสมอ4 ความลึกของตลาดนี้ช่วยให้การส่งคำสั่งซื้อขายเป็นไปอย่างราบรื่น แม้เป็นรายการขนาดใหญ่ของสถาบัน และตอกย้ำสถานะของทองคำในฐานะหนึ่งในสินค้าโภคภัณฑ์ที่มีสภาพคล่องสูงที่สุดในโลก
การเข้าถึงไม่ได้จำกัดอยู่เพียงฟิวเจอร์ส SPDR Gold Shares (GLD) ซึ่งเป็น ETF ที่มีทองคำหนุนหลังและใหญ่ที่สุดในโลก รายงานสินทรัพย์ภายใต้การบริหาร (AUM) 124.5 พันล้านดอลลาร์สหรัฐ ณ สิ้นเดือนกันยายน 2025 โดยมีจำนวนหน่วยที่ออกอยู่ในระดับหลายร้อยล้านหน่วย5 ขนาดเช่นนี้ทำให้ทั้งนักลงทุนสถาบันและนักลงทุนรายย่อยเข้าถึงทองคำผ่านตลาดหุ้นได้ง่าย โดยไม่ต้องแบกรับต้นทุนการถือครองทองคำแท่งจริง
เมื่อรวมกันแล้ว การผสานระหว่างโมเมนตัมราคาที่ทำสถิติสูงสุดกับสภาพคล่องที่ลึกในทุกตลาด ทำให้ทองคำน่าสนใจเป็นพิเศษในปัจจุบัน ตามมุมมองของเรา นอกจากนี้ ด้วยราคาทองคำที่ซื้อขายใกล้ 3,900 ดอลลาร์สหรัฐ/ออนซ์ นักลงทุนจึงมีจุดเข้าลงทุนในทองคำที่มีสภาพคล่องและขยายขนาดได้ดีที่สุดแห่งหนึ่งในรอบหลายทศวรรษ
#2 ธนาคารกลางทั่วโลกยังคงขับเคลื่อนอุปสงค์
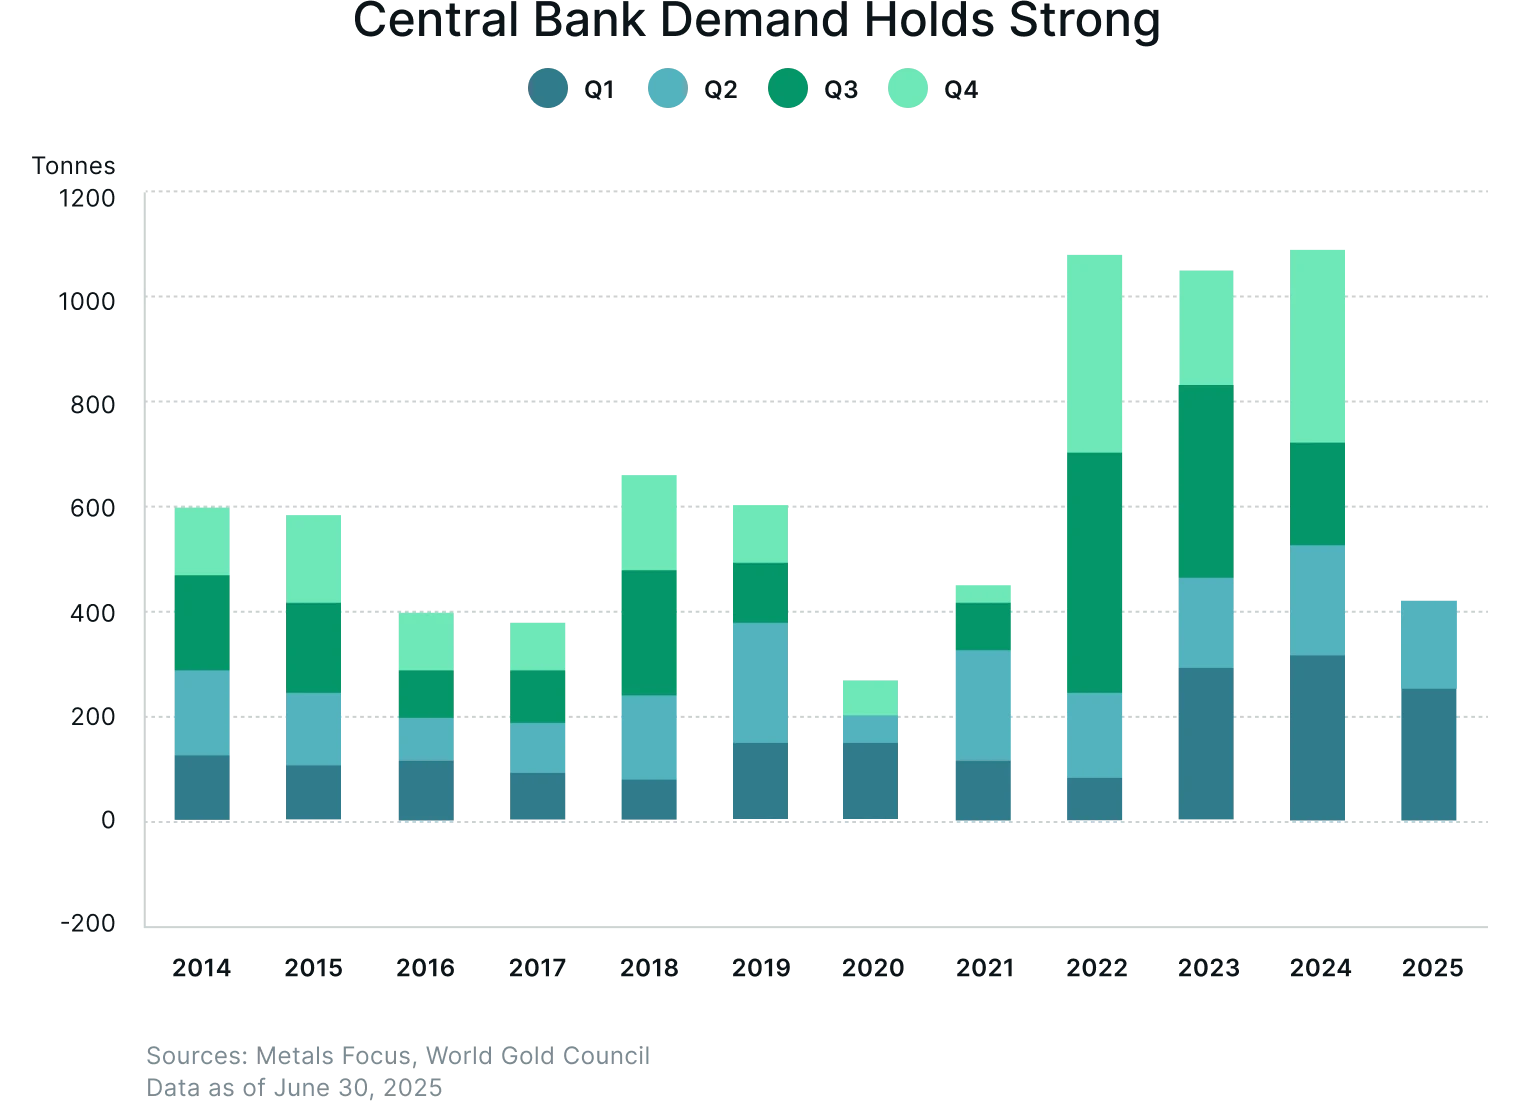
ธนาคารกลางยังคงเป็นเสาหลักที่แข็งแกร่งและเชื่อถือได้ที่สุดแห่งหนึ่งของอุปสงค์ทองคำในปัจจุบัน หลังการซื้อที่ทำสถิติในปี 2022–2024 การซื้อยังคงดำเนินต่อในระดับสูงในปี 2025 โดยคาดว่ายอดซื้อทั้งปีจะอยู่ที่ประมาณ 900 ตัน6 สิ่งนี้บ่งชี้ถึงการเปลี่ยนแปลงเชิงโครงสร้างในการบริหารทุนสำรอง ซึ่งทองคำถูกมองมากขึ้นเป็นสินทรัพย์เชิงกลยุทธ์ระยะยาว มากกว่าเครื่องมือป้องกันความเสี่ยงระยะสั้น
จากข้อมูลของสภาทองคำโลก (World Gold Council: WGC) อุปสงค์ทองคำรวมในไตรมาส 2 ปี 2025 เพิ่มขึ้น 3% เมื่อเทียบกับปีก่อน เป็น 1,249 ตัน โดยมูลค่าอุปสงค์พุ่งขึ้น 45% จากราคาที่สูงขึ้น7 ธนาคารกลางเป็นปัจจัยขับเคลื่อนสำคัญ โดยเพิ่มทองคำเข้าทุนสำรองทางการทั่วโลก 166 ตันในไตรมาสนี้8
แม้จะช้ากว่าจังหวะที่ทำสถิติในปี 2022 และ 2023 แต่ยอดซื้อสุทธิยังสะท้อนแนวโน้มที่แข็งแรงและกว้างขวาง
เรื่องนี้สำคัญต่อนักลงทุน เพราะการซื้อของธนาคารกลางเป็นการซื้อเชิงโครงสร้างและอ่อนไหวต่อราคาน้อยกว่าเม็ดเงินของนักลงทุนรายย่อย ต่างจากผู้ซื้อภาคเอกชนที่อาจถอยออกเมื่อราคาพุ่งสูง การซื้อของภาครัฐมักมีความสม่ำเสมอ โดยมักอิงเป้าหมายการกระจายความเสี่ยงหรือโครงการโควตา ความต่อเนื่องนี้ไม่เพียงลดปริมาณทองคำที่เหลือสำหรับการลงทุนของภาคเอกชน แต่ยังเป็นฐานอุปสงค์ระยะยาวที่ช่วยรักษาเสถียรภาพของราคา
ผลสำรวจทุนสำรองทองคำของธนาคารกลางปี 2025 ยังตอกย้ำแนวโน้มนี้ โดยสัดส่วนของผู้บริหารทุนสำรองที่บริหารทองคำที่ถือครองอย่างเชิงรุกเพิ่มขึ้นจาก 37% ในปี 2024 เป็น 44% ในปี 2025 และผู้ตอบส่วนใหญ่ระบุว่ามีแผนคงหรือเพิ่มสัดส่วนทองคำ9 แม้ในเดือนที่การซื้อของภาครัฐชะลอลง เช่น กรกฎาคม 2025 ยอดซื้อสุทธิก็ยังรวมกันเกิน 10 ตันในหลายเขตอำนาจ ธนาคารกลางยังคงเป็นผู้ซื้อสุทธิในระดับรายปี10
โดยรวมแล้ว การซื้ออย่างสม่ำเสมอและเป็นเชิงกลยุทธ์นี้ตอกย้ำความเชื่อมั่นต่อบทบาทของทองคำในพอร์ตทุนสำรองระดับโลก ในช่วงที่ความเสี่ยงเศรษฐกิจมหภาคยังคงอยู่ ความพยายามกระจายสกุลเงิน และการเปลี่ยนแปลงของพันธมิตรทางภูมิรัฐศาสตร์
#3 เม็ดเงินลงทุนจากสถาบันและนักลงทุนรายย่อยไหลเข้าอย่างต่อเนื่อง
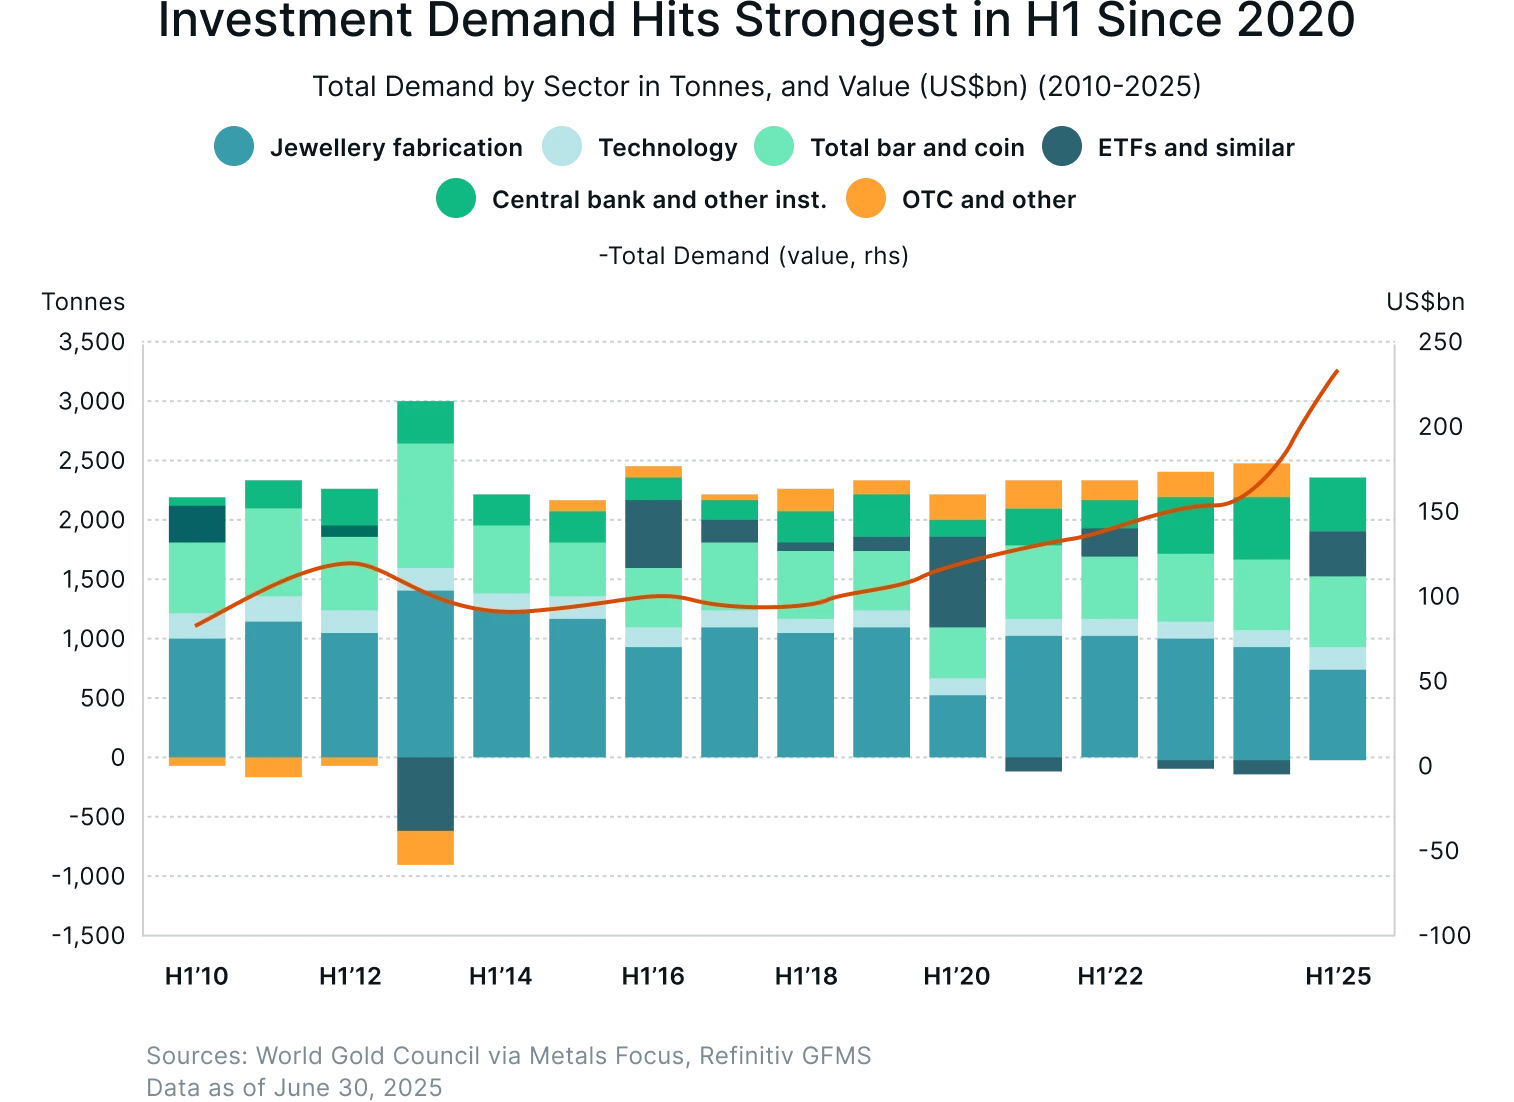
อุปสงค์เพื่อการลงทุนในทองคำเร่งตัวขึ้นอย่างรวดเร็วในปี 2025 โดยเม็ดเงินจากทั้งนักลงทุนสถาบันและรายย่อยแตะระดับสูงเป็นประวัติการณ์
เงินไหลเข้า ETF ขนาดใหญ่เป็นไตรมาสที่สองติดต่อกัน บ่งชี้ว่าสถาบันกำลังจัดสรรเงินทุนในวงกว้าง ด้วยอุปสงค์เชิงบวกในทุกภูมิภาค การถือครองทั่วโลกเพิ่มขึ้น 397 ตันในครึ่งแรกของปี ซึ่งเป็นผลงานรายครึ่งปีที่แข็งแกร่งที่สุดนับตั้งแต่สถิติ 734 ตันในครึ่งแรกของปี 202011
การถือครอง ETF สุทธิเพิ่มขึ้นอย่างมีนัยสำคัญ พลิกจากเงินไหลออกในปี 2021–2022 และตอกย้ำบทบาทของทองคำในฐานะเครื่องมือป้องกันความเสี่ยงของพอร์ตการลงทุน ท่ามกลางความคาดหวังการลดอัตราดอกเบี้ยและความเสี่ยงทางภูมิรัฐศาสตร์ที่ต่อเนื่อง11
ขณะเดียวกัน อุปสงค์เพื่อการลงทุนของนักลงทุนรายย่อยยังแข็งแกร่ง การซื้อทองคำแท่งและเหรียญ ซึ่งมักเป็นมาตรวัดความรู้สึกของครัวเรือนและผู้มีความมั่งคั่งสูง ยังอยู่ในระดับสูง โดยเฉพาะในเอเชียและตะวันออกกลาง ที่ความผูกพันทางวัฒนธรรมและการป้องกันเงินเฟ้อยังเป็นปัจจัยขับเคลื่อนสำคัญ11 การเพิ่มขึ้นควบคู่กันของเม็ดเงินรายย่อยและสถาบันนี้สร้างโครงสร้างอุปสงค์ที่กว้างขวาง ซึ่งอาจเปราะบางน้อยกว่าต่อการปรับตัวลงของกลุ่มใดกลุ่มหนึ่ง
สำหรับนักลงทุนรายบุคคล ข้อสรุปดูตรงไปตรงมา: เงินทุนสถาบันกำลังไหลเข้าสู่ทองคำในปริมาณที่มีนัยสำคัญ และ ETF สามารถเป็นหนึ่งในช่องทางที่มีประสิทธิภาพที่สุดในการเข้าร่วม
ต่างจากทองคำแท่งจริง ETF ช่วยให้นักลงทุนเข้าถึงทองคำผ่านตลาดหุ้นแบบดั้งเดิม โดยไม่ต้องกังวลเรื่องการเก็บรักษา ความปลอดภัย หรือค่าประกันภัยมากนัก
#4 เงินเฟ้อและความผันผวนของค่าเงินหนุนความน่าสนใจของทองคำ
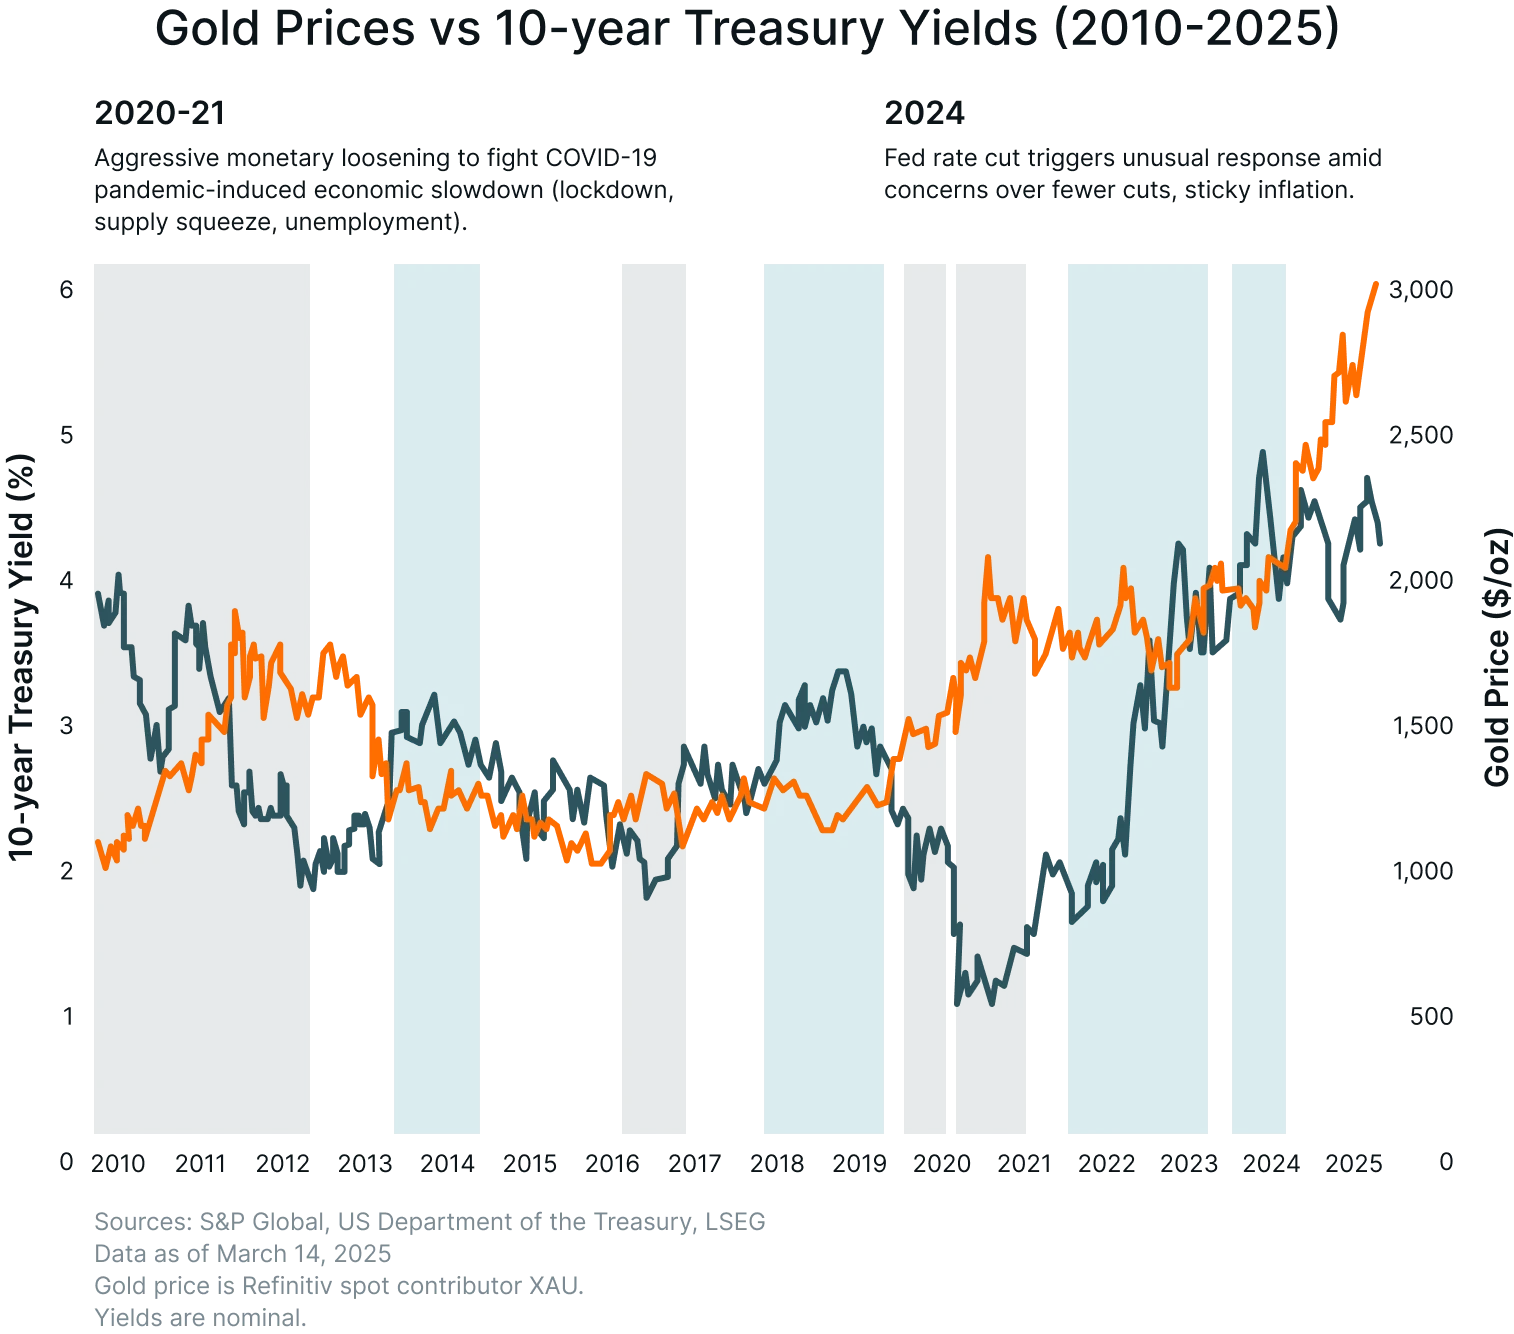
เงินเฟ้อที่เพิ่มขึ้นและค่าเงินที่ผันผวนทำให้ทองคำเป็นทางเลือกที่น่าสนใจมากขึ้นสำหรับนักลงทุนที่ต้องการปกป้องความมั่งคั่ง ทองคำมักให้ผลตอบแทนที่ดีเมื่อเงินเฟ้อสูงและอัตราผลตอบแทนที่แท้จริงของพันธบัตรรัฐบาลต่ำหรือติดลบ เนื่องจากทองคำไม่จ่ายดอกเบี้ย จึงน่าสนใจยิ่งขึ้นเมื่อเงินสดหรือพันธบัตรให้ผลตอบแทนที่แท้จริงเพียงเล็กน้อยหรือไม่มีเลย
ในสหรัฐฯ อัตราผลตอบแทน TIPS อายุ 10 ปีเป็นมาตรวัดผลตอบแทนที่แท้จริงที่ได้รับการติดตามอย่างกว้างขวาง ข้อมูลจากธนาคารกลางสหรัฐสาขาเซนต์หลุยส์ (FRED) แสดงว่าเมื่ออัตราผลตอบแทนนี้ลดลงสู่ระดับศูนย์หรือติดลบ ทองคำมักปรับตัวขึ้น (FRED, 2025)12 ตัวอย่างเช่น หากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีตามราคาปัจจุบันลดจาก 4.5% เป็น 3.5% ขณะที่ความคาดหวังเงินเฟ้อคงอยู่ที่ 2.5% อัตราผลตอบแทนที่แท้จริงจะลดลงจาก 2.0% เป็น 1.0% ซึ่งลดต้นทุนค่าเสียโอกาสของการถือทองคำและทำให้ทองคำน่าสนใจยิ่งขึ้น
เงินเฟ้อยังเป็นความกังวลที่แท้จริงในหลายเศรษฐกิจ ข้อมูลดัชนีราคาผู้บริโภค (CPI) ของสหรัฐฯ จากสำนักสถิติแรงงาน (Bureau of Labor Statistics) และ FRED แสดงว่าอัตราการเพิ่มขึ้นของราคารายปียังคงสูงกว่าระดับปกติก่อนการระบาดใหญ่ (FRED CPIAUCSL, 2025; BLS, 2025)13
ความผันผวนของค่าเงินในหลายภูมิภาค รวมถึงตลาดเกิดใหม่ เช่น ตุรกี อาร์เจนตินา และอินเดีย ยิ่งตอกย้ำบทบาทของทองคำในฐานะแหล่งเก็บรักษามูลค่า ในประเทศเหล่านี้ สกุลเงินท้องถิ่นผันผวนรุนแรง ทำให้นักลงทุนจัดสรรส่วนหนึ่งของพอร์ตไปยังทองคำเพื่อเป็นการป้องกันที่เป็นไปได้จากการอ่อนค่าของเงินและเงินเฟ้อ
#5 ความไม่แน่นอนทางภูมิรัฐศาสตร์และเศรษฐกิจมหภาคตอกย้ำสถานะสินทรัพย์ปลอดภัยของทองคำ
ในยุคที่มีความตึงเครียดทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงและสภาพเศรษฐกิจมหภาคที่คาดเดาได้ยาก ทองคำได้พิสูจน์ชื่อเสียงของการเป็นสินทรัพย์ปลอดภัยที่เป็นที่ยอมรับ ความสัมพันธ์เชิงลบกับหุ้นในช่วงที่ตลาดตึงเครียด และผลตอบแทนที่เหนือกว่าในอดีตยามวิกฤต ทำให้การจัดสรรในสัดส่วนไม่มาก (โดยทั่วไป 2–10%) ไปยังโลหะมีค่าชนิดนี้เป็นเสมือนกรมธรรม์ประกันภัยที่รอบคอบ ตามมุมมองของเรา
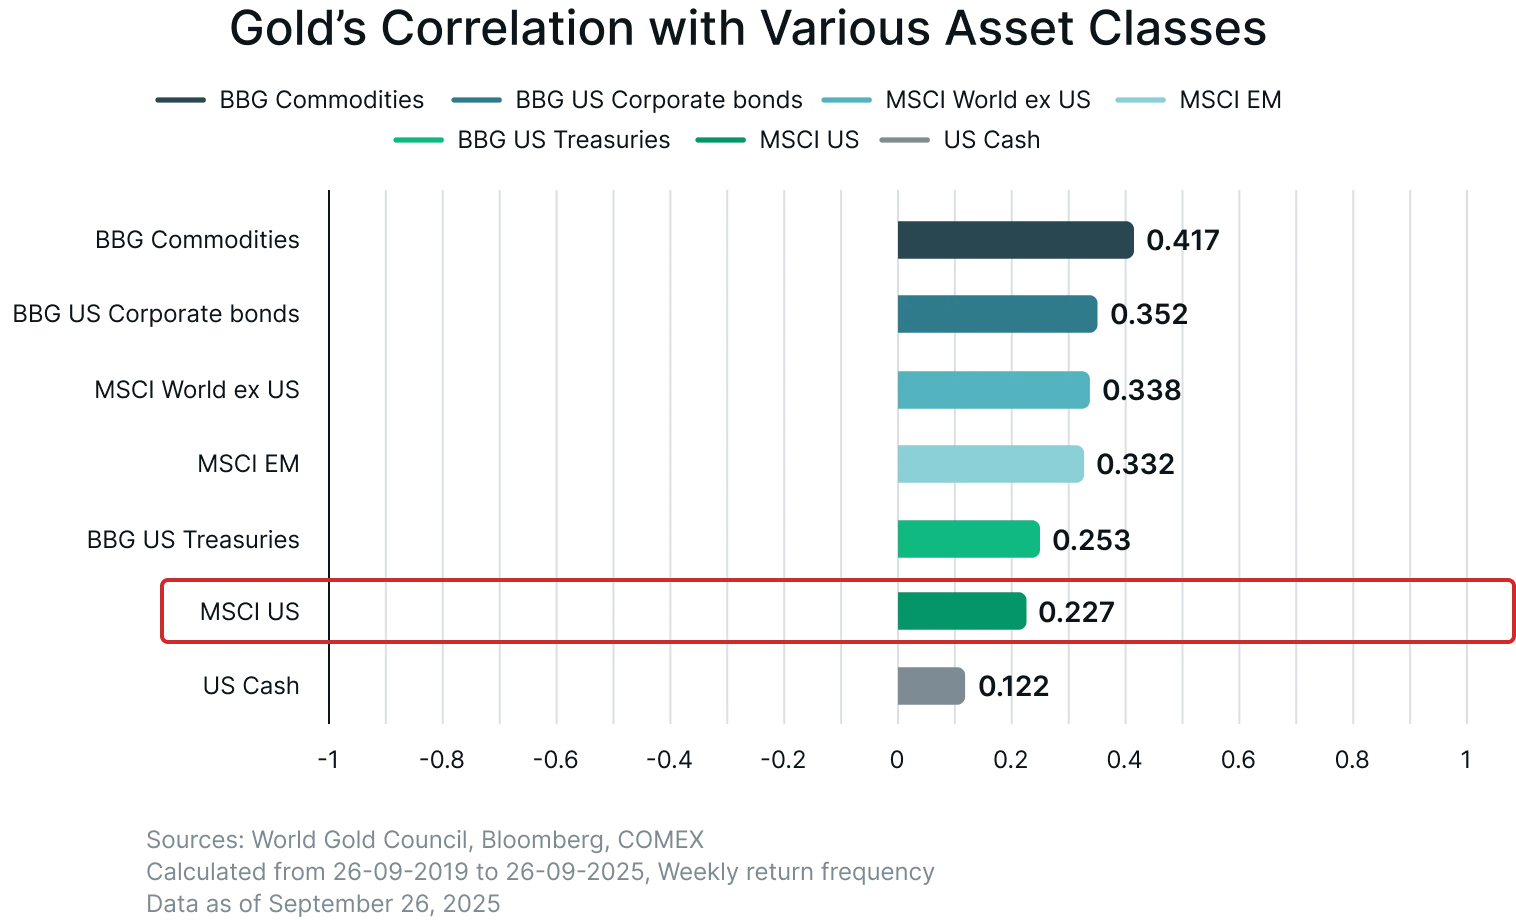
การวิเคราะห์สหสัมพันธ์ของสภาทองคำโลกแสดงว่าความสัมพันธ์ระหว่างทองคำกับดัชนีหุ้นหลักเปลี่ยนแปลงไปตามเวลา และเป็นลบอย่างชัดเจนในช่วงที่ตลาดตึงเครียด คุณลักษณะนี้อาจเพิ่มประสิทธิภาพของทองคำในฐานะเครื่องมือป้องกันความเสี่ยงยามวิกฤต ในไตรมาสล่าสุด เมื่อความเสี่ยงทางภูมิรัฐศาสตร์สูงขึ้นและตลาดคาดการณ์การผ่อนคลายนโยบาย ทองคำเคลื่อนไหวแยกจากหุ้น และเป็นตัวถ่วงดุลที่จำเป็นของพอร์ตการลงทุน14
การศึกษาเชิงปริมาณยังตอกย้ำบทบาทของทองคำในการเสริมความยืดหยุ่นของพอร์ตการลงทุน การทดสอบย้อนหลังชี้ว่าการจัดสรรทองคำในสัดส่วนไม่มากสามารถปรับปรุงผลตอบแทนที่ปรับตามความเสี่ยงได้อย่างมีนัยสำคัญ เช่น การเพิ่มทองคำ 5% ในพอร์ตหุ้น/พันธบัตรสัดส่วน 60/40 โดยทั่วไปมักช่วยลดความเสี่ยงหางตลาด (การลดลงสูงสุดจากจุดสูงสุด) และอาจเพิ่มอัตราส่วนชาร์ป (Sharpe ratio) ได้เล็กน้อย โดยเฉพาะในทศวรรษที่มีช่วงเงินเฟ้อสูงและวิกฤตภูมิรัฐศาสตร์ล่าสุด15
ในอดีต ระหว่างวิกฤตใหญ่ เช่น วิกฤตโควิดช่วงต้นปี 2020 และความตึงเครียดทางภูมิรัฐศาสตร์ในปี 2022–2025 ทองคำมักให้ผลตอบแทนเหนือกว่าหรือช่วยลดการขาดทุนเมื่อเทียบกับหุ้นและพันธบัตรบางประเภทที่ให้ผลตอบแทนตามราคาปัจจุบัน สิ่งนี้ตอกย้ำบทบาทเชิงปฏิบัติของทองคำในสถานการณ์พอร์ตการลงทุนที่ตึงเครียด16
โดยสรุป ท่ามกลางความไม่แน่นอนทางภูมิรัฐศาสตร์และเศรษฐกิจมหภาคที่ดำเนินอยู่ ทองคำยังคงเป็นสินทรัพย์เชิงกลยุทธ์ที่ช่วยกระจายความเสี่ยงและอาจเป็นการป้องกันความเสี่ยงเชิงระบบ
แนวทางการลงทุน
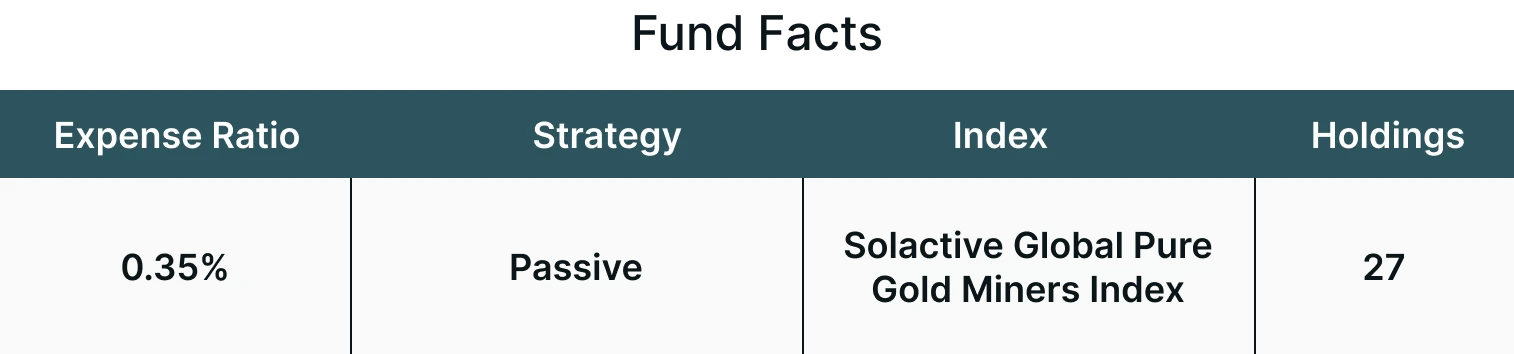
Themes Gold Miners ETF (AUMI) มุ่งติดตามดัชนี Solactive Global Pure Gold Miners Index (SOLGLPGM) ซึ่งคัดเลือก 30 บริษัทที่ใหญ่ที่สุดตามมูลค่าหลักทรัพย์ตามราคาตลาดที่มีรายได้จากการทำเหมืองทองคำ
AUMI มุ่งหวังให้ผลการลงทุนสอดคล้องโดยทั่วไปกับผลตอบแทนด้านราคาและอัตราผลตอบแทนของดัชนี SOLGLPGM ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย*
บทสรุป
ทองคำไม่ได้เป็นเพียงสินทรัพย์ปลอดภัยแบบดั้งเดิมอีกต่อไป แต่กำลังพัฒนาเป็นประเภทสินทรัพย์เชิงกลยุทธ์ที่เกิดจากอุปสงค์เชิงโครงสร้างของธนาคารกลาง สภาพคล่องของตลาดที่ลึก และการมีส่วนร่วมของนักลงทุนในวงกว้าง
ในมุมมองของเรา ทองคำคือ “สาธารณูปโภค” ของตลาดที่ไม่แน่นอน: ทองคำเก็บรักษามูลค่าได้อย่างน่าเชื่อถือเมื่อเงินเฟ้อกัดกร่อนพันธบัตร ค่าเงินผันผวน หรือภูมิรัฐศาสตร์ทำให้พอร์ตการลงทุนไม่มั่นคง
เมื่อมองไปข้างหน้า ขณะที่อัตราผลตอบแทนที่แท้จริงยังถูกกดดันและความเสี่ยงระดับโลกทวีความรุนแรง นักลงทุนที่ลงทุนในทองคำ ไม่ว่าจะผ่าน ETF ฟิวเจอร์ส หรือการถือครองทองคำจริง มีโอกาสได้รับประโยชน์อย่างมีนัยสำคัญจากความยืดหยุ่นและพลังการกระจายความเสี่ยงของทองคำ
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย รายการสินทรัพย์ที่ถือครอง ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และอื่น ๆ โปรดไปที่ https://themesetfs.com/etfs/aumi
เชิงอรรถ:
1VanEck, Miners Find Their Mojo as Gold Consolidates, ณ วันที่ 10 กันยายน 2025
2Reuters, Gold rallies to record high on US government shutdown and Fed rate cut bets, ณ วันที่ 1 ตุลาคม 2025
3World Gold Council (2016), Historical Gold Prices 2015–2016, ณ วันที่ 2 ตุลาคม 2025
4CME Group (2025), COMEX Gold Futures and Options Market Data, ณ วันที่ 3 ตุลาคม 2025
5State Street Global Advisors (2025), SPDR Gold Shares (GLD), ณ วันที่ 30 กันยายน 2025
6Reuters, Central banks on track for 4th year of massive gold purchases, Metals Focus says, ณ วันที่ 5 มิถุนายน 2025
7World Gold Council, Gold Demand Trends Q2 2025, ณ วันที่ 31 กรกฎาคม 2025
8World Gold Council, Gold Demand Trends Q2 2025: Central Banks, ณ วันที่ 31 กรกฎาคม 2025
9World Gold Council, Central Bank Gold Reserves Survey 2025, ณ วันที่ 17 มิถุนายน 2025
10World Gold Council, Central bank gold buying slows in July but remains firm, ณ วันที่ 3 กันยายน 2025
11World Gold Council, Gold Demand Trends Q2 2025: Investment Demand, ณ วันที่ 31 กรกฎาคม 2025
12Federal Reserve Bank of St. Louis (FRED), 10-Year TIPS Yield (DFII10), ณ วันที่ 30 กันยายน 2025
13Federal Reserve Bank of St. Louis (FRED), Consumer Price Index (CPIAUCSL), ณ วันที่ 11 กันยายน 2025
14World Gold Council, Gold Correlation to Stock, ณ วันที่ 1 ตุลาคม 2025
15World Gold Council, Gold Portfolio Visualizer & Backtest, ณ วันที่ 2 ตุลาคม 2025
16World Gold Council, The Portfolio Continuum: Rethinking Gold in Alternatives Investing, ณ วันที่ 24 กรกฎาคม 2025
*การลงทุนเฉพาะที่อธิบายในที่นี้ไม่ได้เป็นตัวแทนของการตัดสินใจลงทุนทั้งหมดของ Themes ETFs ผู้อ่านไม่ควรสันนิษฐานว่าการตัดสินใจลงทุนที่ระบุและกล่าวถึงนั้นได้หรือจะสร้างกำไร การอ้างอิงคำแนะนำการลงทุนเฉพาะที่ให้ไว้ในที่นี้มีไว้เพื่อประกอบการอธิบายเท่านั้น และไม่จำเป็นต้องเป็นตัวแทนของการลงทุนที่จะเกิดขึ้นในอนาคต