พลังงานนิวเคลียร์กลับมาอยู่ในความสนใจอีกครั้ง เมื่อหลายประเทศมองหาแหล่งไฟฟ้าที่เชื่อถือได้และปล่อยคาร์บอนต่ำเพื่อเสริมพลังงานหมุนเวียน แนวโน้มนี้กำลังเร่งตัวขึ้นจากความต้องการไฟฟ้าที่เพิ่มขึ้น ซึ่งขับเคลื่อนโดยการเปลี่ยนไปใช้ไฟฟ้า ศูนย์ข้อมูลปัญญาประดิษฐ์ (AI) และการเติบโตของภาคอุตสาหกรรม ทำให้เหตุผลสนับสนุนกำลังผลิตนิวเคลียร์ใหม่แข็งแกร่งขึ้น
Themes Uranium & Nuclear ETF (URAN) ออกแบบมาเพื่อให้เข้าถึงภาคส่วนที่กำลังพัฒนานี้ในภูมิทัศน์พลังงาน
URAN พยายามให้การลงทุนแบบกระจายความเสี่ยงในบริษัทที่ทำธุรกิจเหมืองแร่และการผลิตยูเรเนียม รวมถึงพลังงานนิวเคลียร์ อุปกรณ์ เทคโนโลยี และโครงสร้างพื้นฐาน จึงอาจช่วยให้ผู้ลงทุนมีส่วนร่วมในแนวโน้มเชิงโครงสร้างระยะยาวที่กำหนดทิศทางตลาดยูเรเนียมและพลังงานนิวเคลียร์ ผ่านเครื่องมือการลงทุนเดียวที่มีสภาพคล่อง
ประเด็นสำคัญ
แรงหนุนด้านอุปสงค์เชิงโครงสร้างจากการเปลี่ยนไปใช้ไฟฟ้า โครงสร้างพื้นฐานดิจิทัล และความสำคัญของความมั่นคงทางพลังงาน กำลังตอกย้ำบทบาทของพลังงานนิวเคลียร์ในสัดส่วนพลังงานของโลก ขณะที่อุปทานยูเรเนียมยังเติบโตอย่างค่อยเป็นค่อยไปหลังจากการลงทุนที่ต่ำมาหลายปี
การสนับสนุนจากภาครัฐที่ขยายตัวต่อกำลังผลิตนิวเคลียร์และความมั่นคงของวัฏจักรเชื้อเพลิง ประกอบกับระยะเวลาพัฒนาเหมืองที่ยาวนาน มีแนวโน้มทำให้ทิศทางนโยบายและความสามารถในการตอบสนองของอุปทานยังคงเป็นหัวใจของแนวโน้มตลาดยูเรเนียม
#1 ความต้องการพลังงานนิวเคลียร์ที่พุ่งสูง
พลังงานนิวเคลียร์ยังคงมีบทบาทสำคัญในสัดส่วนการผลิตไฟฟ้าของโลก โดยได้รับการสนับสนุนจากความต้องการการผลิตไฟฟ้าพื้นฐานที่เชื่อถือได้และปล่อยคาร์บอนต่ำ
ปัจจุบัน พลังงานนิวเคลียร์ผลิตไฟฟ้าได้ประมาณ 9% ของไฟฟ้าทั่วโลกจากเครื่องปฏิกรณ์ราว 440 เครื่อง ซึ่งตอกย้ำสถานะที่มั่นคงในระบบพลังงานโลก1
แม้จะมีความเข้าใจว่าเติบโตช้า แต่ผลผลิตไฟฟ้านิวเคลียร์ในปี 2024 สูงเป็นสถิติใหม่ที่ 2,667 TWh สะท้อนการใช้งานในระดับสูงอย่างต่อเนื่องของโรงไฟฟ้าที่มีอยู่
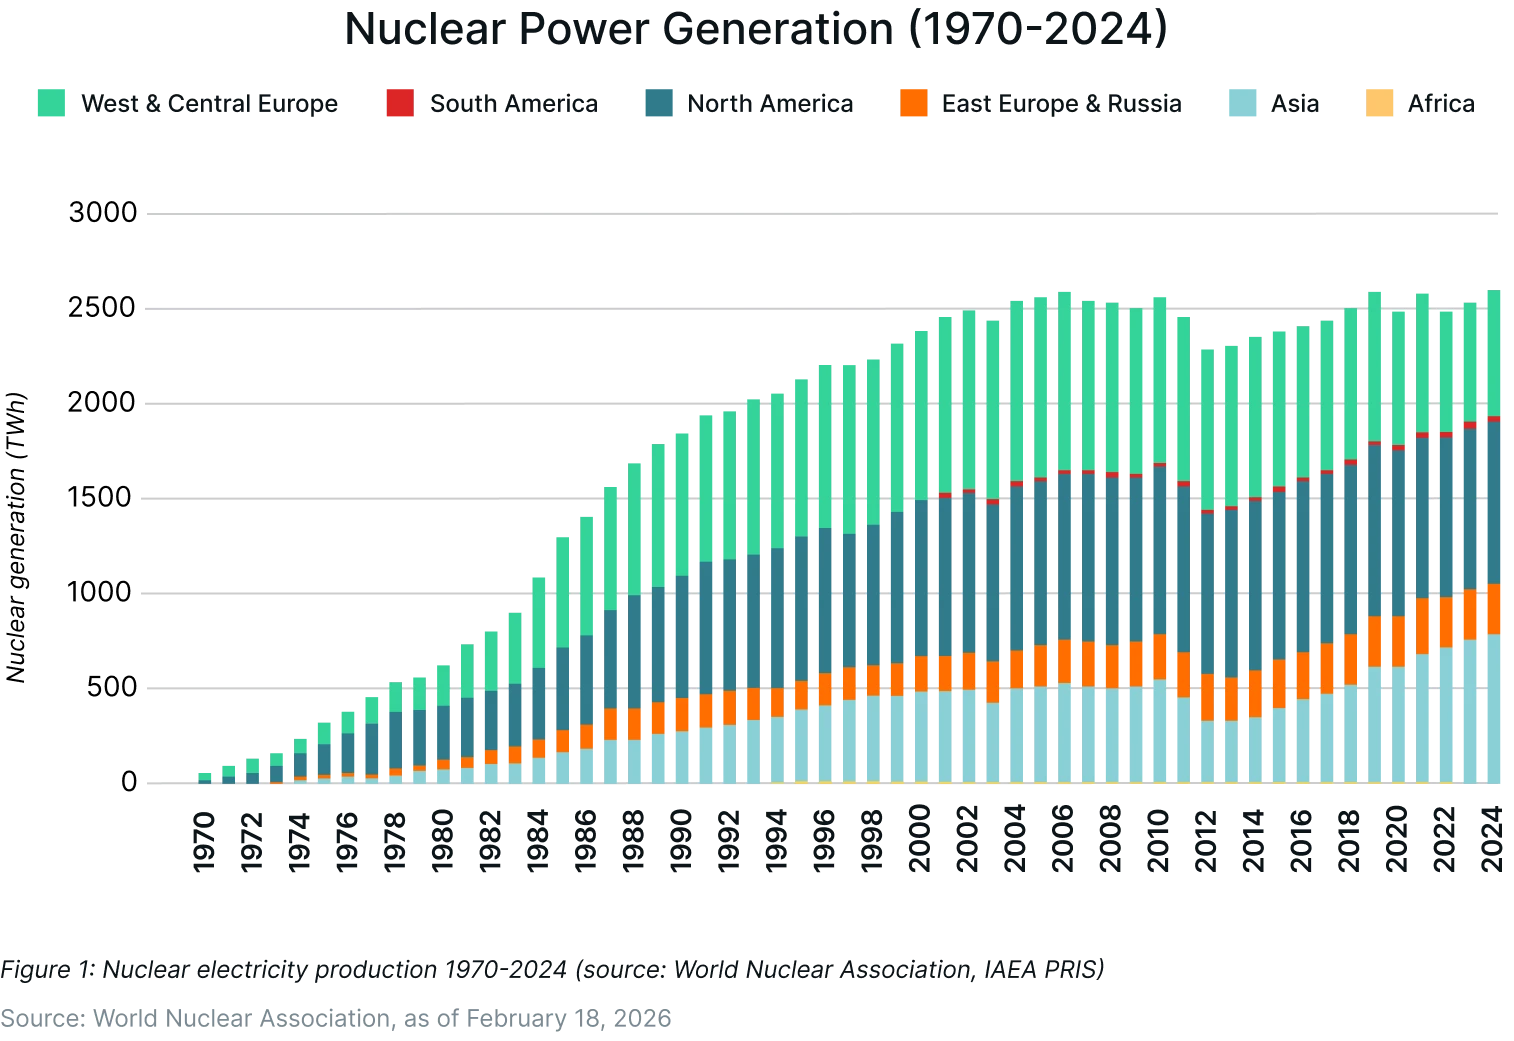
ความสำคัญของพลังงานนิวเคลียร์เห็นได้ชัดเจนในระดับประเทศ ในปี 2024 มี 14 ประเทศที่ผลิตไฟฟ้าอย่างน้อยหนึ่งในสี่จากพลังงานนิวเคลียร์
ฝรั่งเศสได้ไฟฟ้าราว 70% จากพลังงานนิวเคลียร์ ขณะที่ยูเครน สโลวะเกีย และฮังการีได้ไฟฟ้าราวครึ่งหนึ่งจากการผลิตด้วยนิวเคลียร์ ส่วนญี่ปุ่นซึ่งก่อนหน้านี้พึ่งพานิวเคลียร์มากกว่าหนึ่งในสี่ของไฟฟ้า คาดว่าจะกลับสู่ระดับดังกล่าวเมื่อการเดินเครื่องปฏิกรณ์ใหม่อีกครั้งคืบหน้า1
ในอนาคต ความต้องการไฟฟ้าจากโครงสร้างพื้นฐานดิจิทัลที่กำลังเกิดขึ้นคาดว่าจะเพิ่มขึ้นอย่างรวดเร็ว IEA คาดการณ์ว่าความต้องการไฟฟ้าทั่วโลกจะเพิ่มขึ้นมากกว่าเท่าตัว จาก 415 TWh ในปี 2024 เป็น 945 TWh ในปี 2030 และ 1,300 TWh ในปี 2035 ตามสถานการณ์กรณีฐาน โดยประมาณ 220 TWh คาดว่าจะมาจากพลังงานนิวเคลียร์2
บริษัทเทคโนโลยีหลายแห่งได้เริ่มจัดหาไฟฟ้านิวเคลียร์เพื่อรองรับความต้องการพลังงานในอนาคตแล้ว แม้ IEA คาดว่ากำลังผลิตนิวเคลียร์ใหม่ส่วนใหญ่จะเพิ่มเข้ามาหลังปี 2030 แต่บางบริษัทก็กำลังทำข้อตกลงที่เชื่อมโยงกับกำลังผลิตนิวเคลียร์ที่มีอยู่ กำลังเดินเครื่องใหม่ หรือเทคโนโลยีขั้นสูง ดังนี้
Microsoft: สัญญาซื้อขายไฟฟ้า (Power Purchase Agreement: PPA) 20 ปี เพื่อเดินเครื่องหน่วยที่ 1 ของ Three Mile Island ขนาด 880 MWe อีกครั้ง
AWS: PPA นิวเคลียร์ระยะยาวกับ Talen Energy (เริ่มต้นประมาณ 960 MW)
Amazon: การลงทุนและสิทธิในการรับซื้อผลผลิตในโครงการเครื่องปฏิกรณ์นิวเคลียร์ขนาดเล็กแบบโมดูลาร์ (Small Modular Reactor: SMR) Xe-100 ของ X-Energy
Amazon: บันทึกความเข้าใจ (Memorandum of Understanding: MOU) กับ Dominion Energy เพื่อศึกษา SMR ที่ North Anna
Meta: PPA 20 ปี สำหรับไฟฟ้านิวเคลียร์ 1,121 MW ในรัฐอิลลินอยส์
Google: ข้อตกลงกับ Kairos Power เพื่อสนับสนุนการติดตั้ง SMR (ประมาณ 500 MWe ภายในปี 2035)
จากภาพรวมดังกล่าว คาดว่ากำลังผลิตนิวเคลียร์จะขยายตัว หากโครงการที่มีอยู่ กำลังก่อสร้าง อยู่ในแผน และที่ขับเคลื่อนโดยนโยบายเกิดขึ้นจริง กำลังผลิตนิวเคลียร์ทั่วโลกอาจแตะประมาณ 1,446 GWe ภายในปี 20502
#2 นโยบายภาครัฐที่สนับสนุน
การสนับสนุนด้านนโยบายต่อพลังงานนิวเคลียร์แข็งแกร่งขึ้นทั้งในระดับพหุภาคีและระดับประเทศ ตอกย้ำแนวโน้มความต้องการไฟฟ้านิวเคลียร์และวัฏจักรเชื้อเพลิงยูเรเนียม
ในการประชุมด้านสภาพภูมิอากาศ COP28 ของสหประชาชาติเมื่อเดือนธันวาคม 2023 รัฐบาล 25 ประเทศได้ลงนามในปฏิญญาว่าด้วยการเพิ่มพลังงานนิวเคลียร์เป็นสามเท่า โดยให้คำมั่นสนับสนุนเป้าหมายระดับโลกในการเพิ่มกำลังผลิตนิวเคลียร์เป็นสามเท่าภายในปี 2050 ปฏิญญารับรู้บทบาทของพลังงานนิวเคลียร์ในการบรรลุการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์และรักษาเป้าหมายด้านสภาพภูมิอากาศที่ 1.5°C พร้อมเน้นความสำคัญของพลังงานนิวเคลียร์ในฐานะไฟฟ้าพื้นฐานที่สะอาดและสั่งการได้2
ปฏิญญานี้ใช้ปี 2020 เป็นปีฐาน ซึ่งกำลังผลิตนิวเคลียร์ที่ใช้งานได้ทั่วโลกอยู่ที่ 393 GWe การเพิ่มระดับดังกล่าวเป็นสามเท่าหมายถึงกำลังผลิตเกือบ 1,200 GWe ภายในปี 2050 ภาคอุตสาหกรรมก็เดินตามเช่นกัน โดยมีบริษัทนิวเคลียร์ 130 แห่งให้คำมั่นสนับสนุนเป้าหมายการเพิ่มเป็นสามเท่า2
นโยบายระดับประเทศกำลังหนุนโมเมนตัมนี้ ในเดือนพฤษภาคม 2025 สหรัฐอเมริกาออกคำสั่งฝ่ายบริหารที่มุ่งเพิ่มกำลังผลิตนิวเคลียร์ภายในประเทศเป็นสี่เท่าเป็น 400 กิกะวัตต์ภายในปี 2050 จากประมาณ 100 กิกะวัตต์ในปัจจุบัน3
การผลักดันด้านนโยบายขยายไปถึงวัฏจักรเชื้อเพลิงด้วย ในเดือนมกราคม 2026 กระทรวงพลังงานสหรัฐอเมริกาประกาศเงินทุน 2.7 พันล้านดอลลาร์สหรัฐ เพื่อฟื้นฟูกำลังการเสริมสมรรถนะยูเรเนียมภายในประเทศและสนับสนุนห่วงโซ่อุปทานยูเรเนียม4
ทุนภาคเอกชนก็กำลังปรับให้สอดคล้องกับลำดับความสำคัญด้านนโยบาย ในปี 2024 Cameco และ Brookfield ก่อตั้งความร่วมมือเชิงกลยุทธ์กับสหรัฐอเมริกาที่มุ่งเสริมสร้างห่วงโซ่อุปทานเชื้อเพลิงนิวเคลียร์5
ประเทศอื่น ๆ รวมถึงจีน อินเดีย รัสเซีย ตุรกี และแอฟริกาใต้ ก็วางแผนขยายพลังงานนิวเคลียร์ในลักษณะเดียวกัน เพื่อลดการพึ่งพาเชื้อเพลิงฟอสซิลและรักษาเสถียรภาพของการผลิตไฟฟ้าพื้นฐาน2
#3 ภาวะอุปทานขาดแคลนระยะสั้น
แม้การมองเห็นความต้องการจะดีขึ้น แต่ตลาดยูเรเนียมถูกมองอย่างกว้างขวางว่าตึงตัวเชิงโครงสร้าง หลังจากการลงทุนที่ต่ำมาหลายปีนับจากช่วงฟุกุชิมะ เมื่อความต้องการของเครื่องปฏิกรณ์เริ่มคงที่และเริ่มเติบโต อุปทานก็ตามไม่ทัน
การวิเคราะห์ของอุตสาหกรรมชี้ว่า ความต้องการยูเรเนียมทั่วโลกอาจเพิ่มเป็น 86,000 ตันภายในปี 2030 และ 150,000 ตันภายในปี 2040 ขณะที่ผลผลิตจากเหมืองที่มีอยู่อาจลดลงราว 50% ในช่วงดังกล่าว หากไม่มีการลงทุนใหม่ที่สำคัญ⁶ ระยะเวลาที่ยาวนานในการขออนุญาตและพัฒนาเหมืองยูเรเนียมใหม่ ซึ่งมักใช้เวลาสิบปีขึ้นไป ยิ่งจำกัดความเร็วในการตอบสนองของอุปทาน
พลวัตของตลาดระยะใกล้ก็สะท้อนภาวะที่ตึงตัวเช่นกัน การผลิตยูเรเนียมของสหรัฐอเมริกายังอยู่ในระดับต่ำที่ประมาณ 1 ล้านปอนด์ต่อปี เทียบกับการบริโภคที่เกิน 50 ล้านปอนด์ ซึ่งตอกย้ำการพึ่งพาการนำเข้าอย่างต่อเนื่อง⁸
วินัยของผู้ผลิตก็ทำให้ภาวะตึงตัวรุนแรงขึ้น Kazatomprom ของคาซัคสถาน ผู้ผลิตยูเรเนียมรายใหญ่ที่สุดของโลก ประกาศแผนลดผลผลิตปี 2026 ราว 10% เทียบเท่าประมาณ 5% ของอุปทานปฐมภูมิทั่วโลก โดยอ้างกลยุทธ์การผลิตที่มีตลาดเป็นศูนย์กลาง⁷ ความเคลื่อนไหวนี้สะท้อนว่าอุปทานปฐมภูมิปรับตัวได้จำกัด แม้ความคาดหวังด้านความต้องการจะดีขึ้น
นักวิเคราะห์ยังเตือนว่าพลวัตเหล่านี้อาจนำไปสู่ภาวะขาดแคลนในตลาด 20 ล้านปอนด์ในระยะใกล้ หากอุปทานใหม่ไม่เกิดขึ้น⁹
ในระยะยาว คาดว่าตลาดจะต้องการการขยายเหมืองในวงกว้างขึ้น แม้ว่าไทม์ไลน์ของโครงการและความเข้มข้นของเงินทุนบ่งชี้ว่าอุปทานที่เพิ่มขึ้นน่าจะทยอยเข้ามาเป็นระยะ¹⁰
สำหรับผู้ลงทุน พลวัตด้านอุปทานเหล่านี้น่าจะยังเป็นตัวแปรสำคัญที่ต้องติดตาม ขณะที่ความต้องการของเครื่องปฏิกรณ์พัฒนาไปและกำลังผลิตเหมืองใหม่คืบหน้าผ่านท่อการพัฒนา
#4 สถานะแร่สำคัญเชิงยุทธศาสตร์
การที่สหรัฐอเมริกา สหภาพยุโรป และพันธมิตรกำหนดให้ยูเรเนียมเป็นแร่สำคัญ สะท้อนความสำคัญที่เพิ่มขึ้นต่อความมั่นคงของชาติและการประยุกต์ใช้ด้านการป้องกันประเทศ ตั้งแต่ระบบขับเคลื่อนเรือรบไปจนถึงโครงข่ายไฟฟ้า
ด้วยเหตุนี้ รัฐบาลจึงสร้างคลังสำรองเชิงยุทธศาสตร์และสนับสนุนเงินทุนการสำรวจ เพื่อลดการพึ่งพาผู้จัดหาจากต่างประเทศ โดยเฉพาะหลังการหยุดชะงักของห่วงโซ่อุปทานที่เกิดขึ้นหลังปี 2022
การจัดประเภทนี้กำลังปลดล็อกเงินทุนสนับสนุนจากภาครัฐหลายพันล้านดอลลาร์ แรงจูงใจทางภาษี และการอนุญาตที่คล่องตัวขึ้นสำหรับเหมืองใหม่ สอดคล้องกับการสนับสนุนด้านนโยบายที่มอบให้กับแร่หายาก นอกจากนี้ยังทำให้ยูเรเนียมเป็นเครื่องมือป้องกันความเสี่ยงทางภูมิรัฐศาสตร์ที่คล้ายคลึงกับน้ำมันในบางแง่
ด้วยคำสั่งฝ่ายบริหารของประธานาธิบดีทรัมป์ในปี 2025 ที่ให้ความสำคัญกับแร่สำคัญภายในประเทศ ผู้ผลิตในสหรัฐอเมริกาอาจได้รับประโยชน์ในระยะใกล้ในตลาดที่อุปทานราว 95% มาจากการนำเข้า
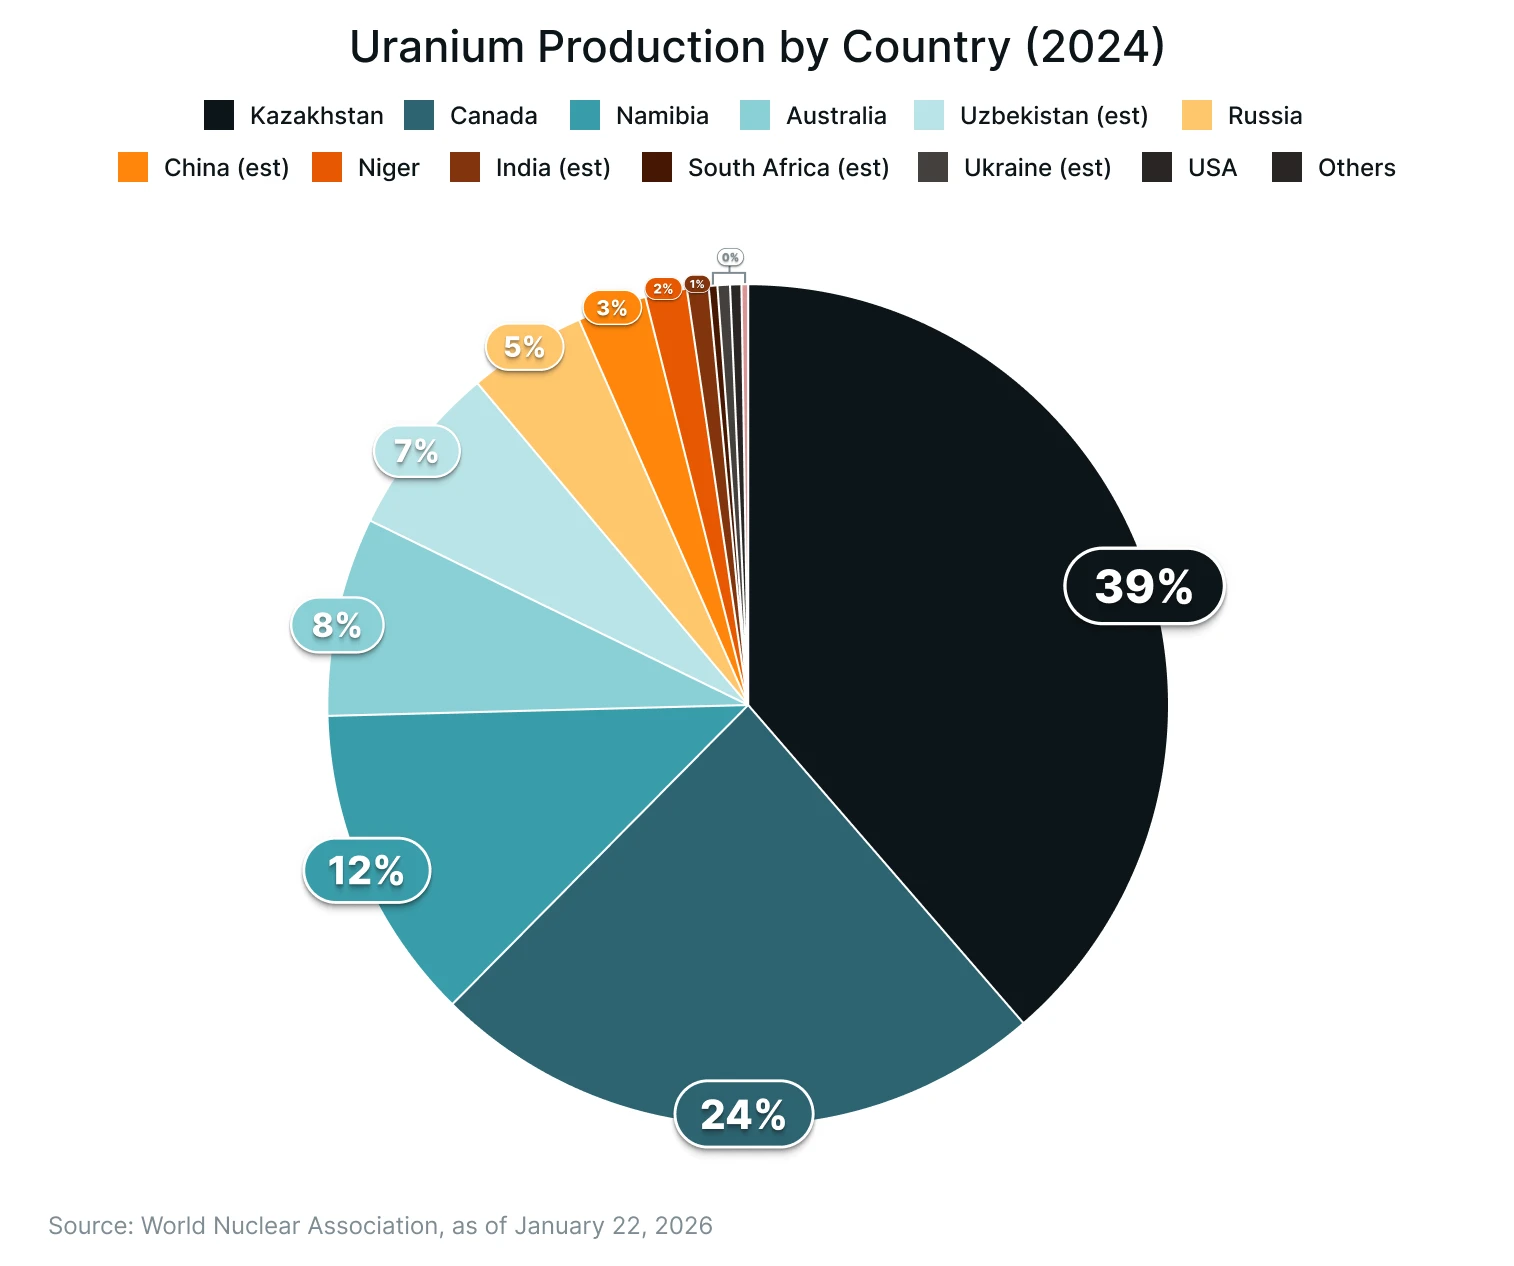
ด้านอุปทาน คาซัคสถานยังคงเป็นผู้ผลิตรายใหญ่ที่สุด คิดเป็นประมาณ 40% ของผลผลิตยูเรเนียมจากเหมืองทั่วโลก ขณะที่แคนาดาและนามิเบียรวมกันมีส่วนแบ่งเพิ่มเติมที่สำคัญ¹¹
จำนวนเขตอำนาจรัฐที่เป็นผู้ผลิตรายใหญ่ที่ค่อนข้างจำกัด ตอกย้ำความสำคัญของการกระจายแหล่งอุปทานสำหรับบริษัทสาธารณูปโภคและรัฐบาลที่พึ่งพาเชื้อเพลิงนิวเคลียร์
ความพร้อมของทรัพยากรเพิ่มมิติอีกด้านให้กับแนวโน้ม ทรัพยากรยูเรเนียมทั่วโลกที่ระบุได้โดยทั่วไปถือว่าเพียงพอต่อความต้องการระยะยาวในสถานการณ์ส่วนใหญ่ แต่การนำอุปทานใหม่เข้าสู่ตลาดมักต้องใช้เวลาขออนุญาตที่ยาวนาน การลงทุนต่อเนื่อง และสัญญาณราคาที่เอื้ออำนวย¹²
การที่มีทรัพยากรทางธรณีวิทยาเพียงพอแต่การพัฒนาโครงการล่าช้านี้ ทำให้ความมั่นคงด้านเชื้อเพลิงยังคงอยู่ในความสนใจของผู้กำหนดนโยบาย
ในสหรัฐอเมริกา พลังงานนิวเคลียร์ยังคิดเป็นสัดส่วนสำคัญของการผลิตไฟฟ้า แต่ทรัพยากรยูเรเนียมภายในประเทศมีเพียงส่วนน้อยของปริมาณสำรองทั่วโลก⁴ การพึ่งพาการนำเข้านี้ทำให้ความสนใจด้านนโยบายต่อการเสริมสร้างวัฏจักรเชื้อเพลิงภายในประเทศเข้มข้นขึ้น
ในส่วนของความพยายามนี้ โครงการ HALEU Availability Program ของกระทรวงพลังงานมีเป้าหมายสร้างกำลังการผลิตภายในประเทศสำหรับยูเรเนียมเสริมสมรรถนะต่ำที่มีความเข้มข้นสูง (High-Assay Low-Enriched Uranium: HALEU) ซึ่งใช้ในเครื่องปฏิกรณ์ขั้นสูง และลดการพึ่งพาบริการเสริมสมรรถนะจากต่างประเทศ¹³
สำหรับผู้ลงทุน การจัดประเภทยูเรเนียมเชิงยุทธศาสตร์บ่งชี้ว่า ทิศทางนโยบาย การลงทุนในวัฏจักรเชื้อเพลิง การขยายกำลังการเสริมสมรรถนะ และการกระจายแหล่งอุปทาน จะยังคงเป็นปัจจัยสำคัญที่ต้องติดตามในตลาด
#5 การเข้าถึงสำหรับนักลงทุนที่กว้างขึ้น
ท่ามกลางภาวะนโยบายและอุปทานที่ตึงตัวนี้ การเข้าถึงธีมยูเรเนียมของนักลงทุนก็กว้างขึ้นอย่างมีนัยสำคัญเช่นกัน
ในอดีต การลงทุนส่วนใหญ่จำกัดอยู่ที่หุ้นเหมืองแร่หรือตลาดยูเรเนียมกายภาพที่ไม่โปร่งใส ปัจจุบัน ผลิตภัณฑ์ที่จดทะเบียนในตลาดและกองทุนยูเรเนียมกายภาพทำให้นักลงทุนในวงกว้างขึ้นเข้าถึงธีมนี้ได้ง่ายขึ้น
ราคาตลาดสะท้อนความสนใจที่กลับมาแล้ว ราคายูเรเนียมทันที (spot) เคยขึ้นเหนือ 100 ดอลลาร์สหรัฐต่อปอนด์ช่วงสั้น ๆ ในต้นปี 2026 ก่อนปรับลดลง โดยการซื้อขายล่าสุดอยู่ราวช่วงกลาง 80 ดอลลาร์ต่อปอนด์14 ซึ่งเป็นการฟื้นตัวอย่างรวดเร็วจากระดับต่ำที่ยาวนานในทศวรรษก่อนหน้า
ในอดีต ราคายูเรเนียมมักปรับฐานใหม่ในช่วงที่บริษัทสาธารณูปโภคกลับมาทำสัญญาระยะยาว หลังช่วงที่จัดหาน้อยเกินไป5
หุ้นให้อัตราทดเพิ่มเติม ผู้ผลิตยูเรเนียมมักมีความอ่อนไหวเชิงปฏิบัติการสูงต่อการเคลื่อนไหวของราคา ซึ่งหมายความว่ากำไรและมูลค่ากิจการอาจขยายตัวได้อย่างรวดเร็วในสภาวะที่ราคาปรับสูงขึ้น แต่ก็มาพร้อมความเสี่ยงที่สูงกว่า
จะลงทุนอย่างไร
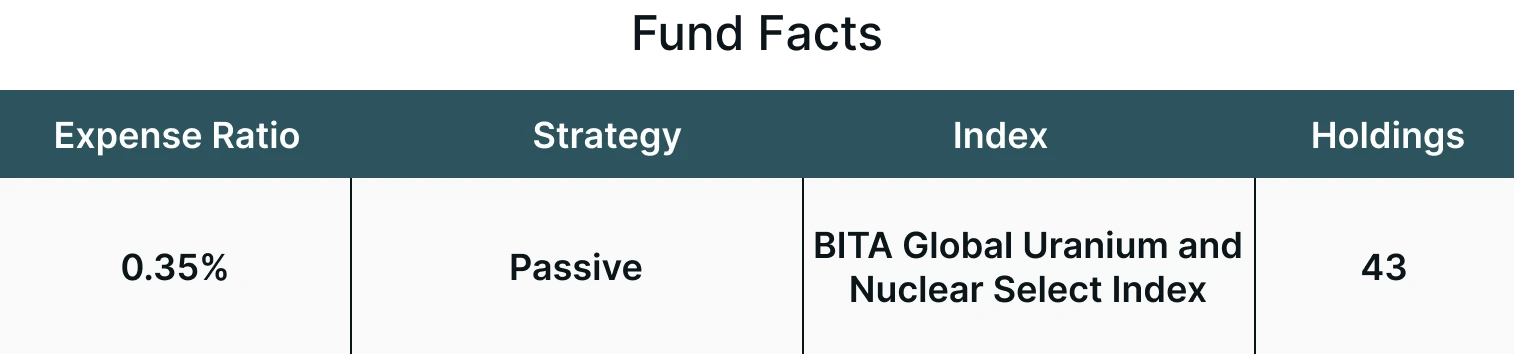
Themes Uranium & Nuclear ETF (URAN) มุ่งติดตามดัชนี BITA Global Uranium and Nuclear Select Index (BGUNSI) ซึ่งคัดเลือกบริษัทที่มีรายได้จากการทำเหมือง การสำรวจ การกลั่น การแปรรูป และค่าสิทธิของยูเรเนียม รวมถึงพลังงานนิวเคลียร์ อุปกรณ์ เทคโนโลยี และโครงสร้างพื้นฐาน
URAN มุ่งให้ผลการลงทุนที่สอดคล้องโดยทั่วไปกับผลตอบแทนด้านราคาและอัตราผลตอบแทนของดัชนี BGUNSI ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย
บทสรุป
เมื่อความต้องการไฟฟ้าเพิ่มขึ้น ซึ่งขับเคลื่อนโดยการเปลี่ยนไปใช้ไฟฟ้า โครงสร้างพื้นฐานดิจิทัล และความสำคัญของความมั่นคงทางพลังงาน พลังงานนิวเคลียร์จึงถูกพิจารณาใหม่มากขึ้นเรื่อย ๆ ในฐานะส่วนหนึ่งของสัดส่วนการผลิตไฟฟ้าระยะยาว
อย่างไรก็ตาม ด้านอุปทานเปลี่ยนแปลงช้ากว่ามาก การผลิตยูเรเนียมใหม่ยังคงนำเข้าสู่ตลาดได้ยากและใช้เวลานาน และผลผลิตกระจุกตัวอยู่ในเขตอำนาจรัฐจำนวนไม่มาก การผสมผสานนี้ทำให้ตลาดอ่อนไหวต่อการเปลี่ยนแปลงของความต้องการเครื่องปฏิกรณ์และการจัดหาของบริษัทสาธารณูปโภคมากกว่าในอดีต
ในบริบทของพอร์ตการลงทุน การลงทุนในยูเรเนียมและพลังงานนิวเคลียร์ให้ความอ่อนไหวต่อแนวโน้มความต้องการไฟฟ้าเชิงโครงสร้างเหล่านี้ แทนที่จะพึ่งพาวัฏจักรสินค้าโภคภัณฑ์แบบดั้งเดิมเพียงอย่างเดียว
อย่างไรก็ตาม ภาคส่วนนี้ยังคงเกี่ยวข้องอย่างใกล้ชิดกับกิจกรรมการทำสัญญาของบริษัทสาธารณูปโภค ความคืบหน้าในการก่อสร้างเครื่องปฏิกรณ์ กำลังการเสริมสมรรถนะ และนโยบายของรัฐบาล
การติดตามว่าการเติบโตของความต้องการสัมพันธ์กับจังหวะของอุปทานใหม่และการลงทุนในวัฏจักรเชื้อเพลิงอย่างไร จะยังคงเป็นหัวใจในการประเมินทิศทางของตลาดยูเรเนียม
สำหรับข้อมูลเพิ่มเติมเกี่ยวกับกองทุน รวมถึงค่าธรรมเนียม/ค่าใช้จ่าย การถือครอง ผลการดำเนินงานตามมาตรฐาน ความเสี่ยง และอื่น ๆ โปรดเยี่ยมชม https://themesetfs.com/etfs/uran
เชิงอรรถ:
*การกระจายความเสี่ยงไม่ได้ขจัดความเสี่ยง ผู้ลงทุนไม่สามารถลงทุนในดัชนีได้โดยตรง
1World Nuclear Association, Nuclear Power in the World Today, ณ วันที่ 18 กุมภาพันธ์ 2026
2World Nuclear Association, World Nuclear Outlook Report, ณ วันที่ 22 มกราคม 2026
3World Nuclear News, Trump sets out aim to quadruple US nuclear capacity, ณ วันที่ 24 พฤษภาคม 2025
4US Department of Energy, U.S. Department of Energy Awards $2.7 Billion to Restore American Uranium Enrichment, ณ วันที่ 5 มกราคม 2026
5Cameco, Cameco and Brook-eld establish transformational partnership with United States Government, ณ วันที่ 28 ตุลาคม 2025
6Financial Times, Uranium Shortfall Threatens Nuclear Energy Renaissance, ณ วันที่ 5 กันยายน 2025
7World Nuclear News, Kazatomprom to lower uranium production in 2026, ณ วันที่ 22 สิงหาคม 2025
8Reuters, Is the US uranium market about to go nuclear in 2026?, ณ วันที่ 14 มกราคม 2026
9MarketWatch, This Perfect Storm Could See Uranium Prices Bounce Back to The Year’s Highs Above $100 A Pound, ณ วันที่ 28 สิงหาคม 2024
10S&P Global, Uranium’s next decade: from tight supply to a broader mining boom, ณ วันที่ 18 กุมภาพันธ์ 2026
11World Nuclear Association, Uranium Production by Country, ณ วันที่ 20 มกราคม 2026
12World Nuclear Association, Supply of Uranium, ณ วันที่ 9 ธันวาคม 2025
13U.S. Department of Energy, HALEU Availability Program
14TradingEconomics, Uranium Price Data, ณ ปี 2026
บทความโดย Ayesha Shetty
ผู้เขียนเป็นผู้รับจ้างของ Leverage Shares LLC ซึ่งเป็นบริษัทในเครือของ Themes Management Company LLC ในสหรัฐอเมริกา Leverage Shares LLC ให้บริการบางอย่างแก่ Themes ภายใต้สัญญาบริการระหว่างบริษัทในเครือ